メルペイチャージ方法完全ガイド!クレカ不可の真相と現金入金手順
フリマアプリ発祥のキャッシュレス決済として圧倒的なシェアを誇るメルペイ。フリマの売上金やポイントが手元になくても、あらかじめ残高へ入金しておくことで、コンビニやドラッグストア、飲食店など街中のiD加盟店やコード決済対応店でスムーズな支払いが可能になります。一方で、初めて利用するユーザーや久しぶりにチャージを試みた人の間では、「どの入金方法を選べば安全なのか」「なぜクレジットカードからチャージできないのか」といった疑問や戸惑いの声が後を絶ちません。
メルカリアプリの機能刷新や後払い決済サービスの改編が進むなか、無駄な手数料を払わず、予期せぬトラブルを避けるためには、チャージの正確な仕組みを把握しておく必要があります。本稿では、大手決済サービスを長年追跡取材してきた編集部の視点から、公式発表データや現場の利用実態を交え、メルペイの入金ルート、クレカ非対応の構造的理由、失敗しないための実践手順を網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:メルペイへの入金ルートは「お支払い用銀行口座」と「コンビニATM(現金)」のみで、チャージ手数料は完全無料。
- 要点2:クレジットカードや自社発行のメルカードからの残高チャージは金融規制や不正防止の観点から一切不可能であり、事前の本人確認が必須。
- 要点3:後払い機能「メルペイのクレジット」との仕組みの違いや、反映されない場合の対処法を把握することで、残高不足や予期せぬ使いすぎを完全に防げる。
【2026年最新】メルペイのチャージ方法は3種類|手数料ゼロで即時入金する基本原則
メルペイ残高へお金を入金する手段は、極めてシンプルに設計されています。公式発表資料および最新のサービス仕様によると、メルペイチャージ2026年最新の公式チャージルートは以下の3系統に集約されます。
- お支払い用銀行口座:アプリ内で登録したメガバンク・地方銀行・ネット銀行から直接引き落とし
- セブン銀行ATM:全国のセブン-イレブン等に設置されたATMから現金による紙幣入金
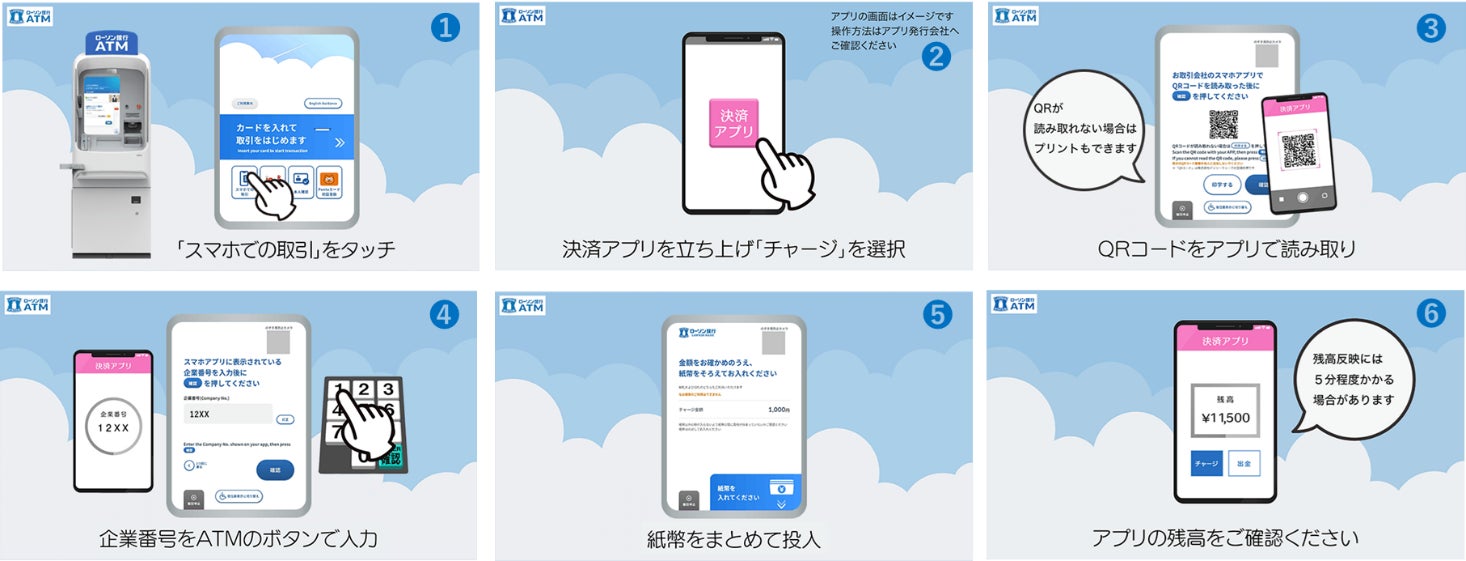
- ローソン銀行ATM:ローソン店頭などの新型ATMから現金による紙幣入金
利用者が最も歓迎すべき事実は、これらすべての入金方法においてメルペイチャージ手数料が完全に「無料(0円)」である点です。他社の一部決済サービスでは、コンビニ入金や特定銀行からのチャージに手数料が課されるケースも見られますが、メルペイはどの手段を選んでも余計なコストが発生しません。
ただし、自由にチャージを行うためには大前提が存在します。それが「アプリでかんたん本人確認」の完了です。公式ガイドラインが定めるメルペイ本人確認やり方は、マイナンバーカードをスマートフォンのNFCリーダーにかざす公的個人認証方式、もしくは運転免許証などの本人確認書類と自身の顔写真をガイダンスに沿って撮影・送信する方式のいずれかを採用しています。書類審査はおおむね数時間から数日以内に完了し、この手続きを経て初めて銀行口座の紐付けやATMチャージのロックが解除される仕組みです。
安全管理の観点から設けられているメルペイチャージ限度額にも注意を払う必要があります。メルペイの入金上限は「1日あたり20万円」と定められており、1回の最低チャージ金額は1,000円からとなっています。銀行口座経由であれば1円単位での細かな指定が可能な一方、日常的な決済枠としては十分なゆとりが確保されています。
銀行口座とセブン銀行ATMの手順検証|最短1分で完了する現金チャージ方法
実際の決済現場において、利用者はどのような手順でチャージを行っているのでしょうか。最も利用頻度が高い「銀行口座からの即時チャージ」と、手元資金を活用する「ATMからの現金入金」の2大ルートを現場目線で分解します。
1. スマホ完結の「メルペイ銀行口座チャージ」実務手順
外出先やレジ前で残高不足に気づいた際、最速のリカバリー手段となるのがメルペイ銀行口座チャージです。一度お支払い用銀行口座の登録と本人確認を済ませておけば、最短1分足らずで残高に反映されます。
- メルカリアプリを起動し、下部メニューの「おさいふ」または「マイページ」から残高表示エリアをタップする
- 残高画面に表示される「チャージ」ボタンを選択する
- 登録済みの引き落とし金融機関を選択し、希望するチャージ金額(最低1,000円、以降1円単位)を入力する
- 「チャージする」をタップし、パスコード認証(または指紋・顔認証などの生体認証)を通過させる
生体認証を通過した瞬間に銀行口座から預金が引き落とされ、メルペイ残高に即座に数字が加算されます。都市銀行のみならず、楽天銀行、住信SBIネット銀行、ゆうちょ銀行など全国の主要金融機関に幅広く対応しているため、給与口座や生活防衛口座からダイレクトに運転資金を移行できます。
2. 完全匿名・手元資金で完結する「メルペイ現金チャージ方法」
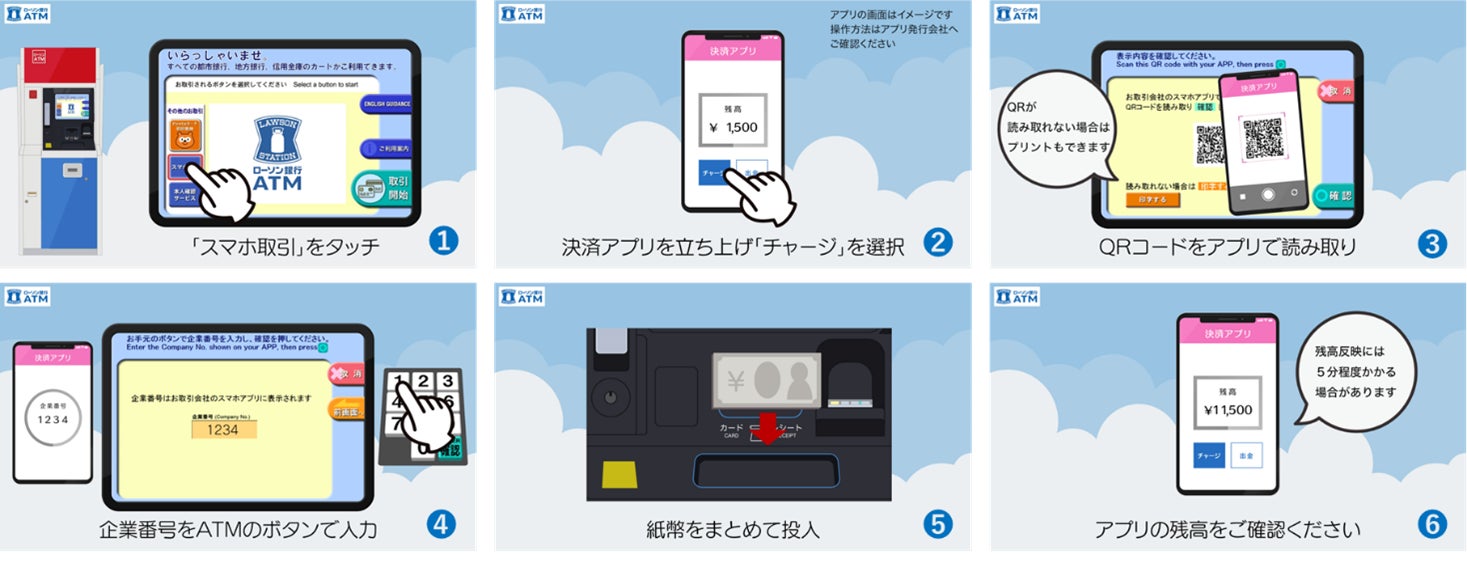
銀行口座の連携にセキュリティ上の心理的抵抗がある層や、財布の中の現金を電子化したい層に強く支持されているのが、コンビニATMを利用したメルペイ現金チャージ方法です。ここでは代表格であるメルペイセブン銀行ATMチャージの現場手順を追います。
- セブン-イレブン店舗内のセブン銀行ATM画面で「スマートフォンでの取引」を選択する
- ATM画面に表示されたQRコードを、メルカリアプリ内の「チャージ>セブン銀行ATM」カメラでスキャンする
- アプリ画面上に4桁の企業番号(企業コード)が表示されるため、それをATMのテンキーに入力する
- ATMの紙幣投入口が開いたら、チャージしたい現金を投入する(千円札、五千円札、一万円札に対応)
- 投入金額を確認し、ATM画面の確定ボタンを押すと同時にチャージが完了する
ローソン銀行ATMでもほぼ同様のフローで入金が可能です。注意すべき現場ルールとして、投入した紙幣の「お釣り」は出ない設計になっています。たとえばATMに1万円札を投入し、「3,000円分だけチャージして7,000円のお釣りを受け取る」といった処理はできません。投入した金額が全額チャージされる仕様となっているため、あらかじめ千円札を用意しておくのが現場での鉄則です。
なぜクレカからチャージできないのか?メルカードの仕組みと決済心理の落とし穴
キャッシュレス決済のヘビーユーザーから最も頻繁に寄せられる不満が、「手持ちのクレジットカードでチャージしてポイントの二重取りをしたいのに、なぜ対応していないのか」という疑問です。さらに近年では、メルカリが独自発行するクレジットカード「メルカード」が登場したことで、「メルカードからならメルペイに残高を移せるはずだ」という誤解も急増しています。
取材班が決済事業関係者へのヒアリングおよび法的枠組みを調査した結果、メルペイクレジットカードチャージできない理由には、極めて厳格な金融コンプライアンスと構造的リスク遮断の背景が存在することが判明しました。
第一の壁は、金融庁の監督下にある「資金決済法」の規制と、カード会社が厳しく禁じる「クレジットカードの現金化」の防止です。もしクレジットカードからメルペイ残高への直接チャージを認めた場合、その残高を使って換金性の高い商品を購入したり、銀行口座へ出金(振込申請)して現金化を図ったりする悪質なマネーロンダリングや多重債務者の現金化スキームを誘発しかねません。メルペイはユーザー間の売買プラットフォームを内包しているため、不正利用に対する警戒レベルは一般的な電子マネーよりも格段に高く設定されています。
第二に、自社カードであるメルカードチャージ方法を検索する人が多い背景には、プリペイドとクレジットの混同があります。メルカードはメルペイ残高へ事前入金するためのツールではなく、メルカリアプリと連携して利用枠から直接後払い決済を行うJCBブランドの「クレジットカードそのもの」です。したがって、メルカードからメルペイ残高へお金を流し込むという概念自体が存在しません。
ここで重要となるのが、メルペイスマート払いとチャージの違いです。サービス開始当初から親しまれてきた「メルペイスマート払い(旧・あと払い)」は、2026年5月12日付の公式発表により「メルペイのクレジット」へと名称変更され、クレジット決済としての位置づけがより明確化されました。
行動経済学において、現金を前払いするプリペイド型チャージは「支払いの痛み(Pain of Paying)」を即時に実感できるため、衝動買いや過剰消費を抑制する心理的防壁となります。これに対し、後払い決済やクレジットカードは支払いの痛みが翌月以降に先送りされるため、無意識のうちに予算オーバーを引き起こしやすいリスクを内包しています。自身の家計管理方針に合わせて、「あらかじめ入金した残高の範囲で使うのか」「クレジット機能で一括後払いするのか」を明確に切り分ける姿勢が求められます。

【データ比較】チャージ手段別の利便性・限度額・反映スピード徹底検証
メルペイで利用可能なチャージ手段と非対応手段について、客観的な数値データと利用条件を以下の比較表に整理しました。
| 項目・チャージルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| お支払い用銀行口座 | 手数料:0円 最低金額:1,000円(1円単位) 反映時間:即時(最短1分) | 主要Pay各社と同等水準(無料) | 最も汎用性が高く、端数チャージも可能なため残高管理における第一選択肢。 |
| セブン銀行ATM | 手数料:0円 最低金額:1,000円(千円単位) 反映時間:即時 | コンビニATM入金は無料が主流 | 全国のセブン店舗で現金化できる利便性は抜群。お釣りが出ない点のみ要注意。 |
| ローソン銀行ATM | 手数料:0円 最低金額:1,000円(千円単位) 反映時間:即時 | 提携ATM手数料無料枠に準拠 | 新型ATMを中心に展開。セブン銀行と並ぶ現金の駆け込み寺として機能。 |
| クレジットカード/メルカード | 対応不可(チャージ不可) 利用枠からの直接決済のみ対応 | 他社(PayPay、楽天ペイ等)は自社カードのみチャージ対応例あり | 二重取りは不可。残高チャージではなく「メルペイのクレジット」として利用すべき。 |
| チャージ上限・本人確認 | 1日上限:20万円 eKYC(本人確認)必須 | 資金移動業基準に準拠(10万〜30万円) | 本人確認未完了の場合はチャージ機能自体が制限されるため最優先で設定が必要。 |
【実態検証】チャージできない・反映されない原因と現場で役立つ即時解決策
ネットの質問サイトやSNS上では、「チャージボタンを押したのにエラーが出る」「ATMでお金を入れたのに残高に反映されない」といった悲痛なトラブル投稿が定期的に見受けられます。編集部がトラブルの事例を精査したところ、メルペイチャージできない原因の9割以上は、システム障害ではなく利用環境側の要件不備に起因していることが浮き彫りになりました。
1. チャージ処理がエラーになる典型的な原因
- 本人確認の審査中、または未完了:アプリで本人確認書類を提出した直後は審査ステータスとなり、チャージ機能が一時的にロックされます。審査完了のプッシュ通知を待つ必要があります。
- 銀行口座側の残高不足・メンテナンス:チャージ元の銀行預金残高が指定金額を下回っている場合や、銀行側の定期メンテナンス時間帯(日曜深夜〜月曜早朝など)は振替処理が弾かれます。
- 1日のチャージ上限枠超過:同日中に累計20万円以上のチャージを試みた場合、安全フィルターが作動して翌日午前0時まで追加チャージが拒絶されます。
- 口座名義とメルカリ登録名義の不一致:家族名義の銀行口座など、メルカリアカウントの本人確認名義と異なる口座からのチャージは、不正利用防止規約により一切受け付けられません。
2. 現場で役立つ「メルペイチャージ反映されない対処法」
正常にチャージ操作を終えたにもかかわらずアプリ画面の数値が変わらない場合、まずは焦らず以下のステップを順番に実行してください。
- 画面の再読み込み(スワイプダウン):「おさいふ」タブを表示した状態で画面を上から下へ引き下げ、最新データの同期を強制的に実行します。
- 通信環境の切り替え:商業施設などの不安定なフリーWi-Fiに接続されていると、データ送受信が途切れるケースがあります。Wi-Fiをオフにしてモバイル通信回線へ切り替えます。
- アプリの完全終了と再起動:キャッシュの滞留による一時的な描画バグである場合、タスクキルを行ってアプリを立ち上げ直すことで正常値が表示されます。
- 「取引履歴」の詳細確認:アプリ内の履歴一覧を確認し、該当のチャージ取引が「完了」になっているか、あるいは「処理中・失敗」になっているかを検証します。失敗となっている場合は口座から預金は引き落とされていません。
セブン銀行ATMで現金を投入した後に反映されない場合は、ATMから発行された「ご利用明細票(レシート)」を手元に残した状態でメルペイ公式サポートへ問い合わせるのが唯一の確実なルートです。明細票に記載された取引照会番号が、調査における決定的な証拠となります。
一般に知られていない盲点とネットの誤解|「あと払い」との境界線
メルペイを取り巻く情報空間には、古い仕様や憶測に基づく都市伝説が少なからず流通しています。損をしないために知っておくべき盲点と、ネット上の誤解を是正します。
最大の誤解は、「メルペイ残高にチャージすれば、ポイント還元率が跳ね上がる」という思い込みです。PayPayなどの一部決済ではチャージ時や決済時に基本ポイントが付与されますが、メルペイの基本設計において、銀行口座やATMから残高へチャージした瞬間にはポイントは一切付与されません。ポイントが付与されるのは、メルカードを利用した決済時(メルカリ内取引で最大4%、街の店舗利用で原則1%)など、特定の条件を満たしたクレジット決済に限定されています。
また、「一度チャージした残高を現金として引き出したい」となった場合の手数料トラップにも警戒が必要です。メルペイ残高は自身の銀行口座へ「振込申請」を行うことで現金化が可能ですが、出金時には1回あたり一律200円の振込手数料が差し引かれます。少額のチャージと出金を繰り返すと、無駄なコストで自己資産を削り取られる結果を招きます。入金はあくまで「日常の買い物で確実に使い切る金額」に留めるのが賢明です。
【プロの結論】キャッシュレス防衛術から導く「向いている人・おすすめできない人」の判断基準
決済サービスの選択は、個人の金銭感覚やライフスタイルと密接に結びついています。行動経済学および家計管理の視点から、メルペイのチャージ運用を推奨できるユーザーと、他社サービスを優先すべきユーザーの境界線を明確に提示します。
メルペイチャージ運用が向いている人の条件
- メルカリでの出品・売買が生活の一部になっている人:売上金とチャージ残高を一元管理し、不用品販売で得た利益をコンビニやスーパーの生活費へダイレクトに循環させたい層には最適な環境です。
- 予算厳守で使いすぎを絶対に防ぎたい人:「今月使える生活費は3万円」と決めたうえで、月初に銀行口座やATMから3万円だけをチャージして運用すれば、物理的な財布を持ち歩く感覚で過剰支出にブレーキをかけられます。
- クレジットカードの使いすぎやリボ払いに不安がある人:後払い決済の借金感覚を嫌い、口座残高の範囲内で健全なキャッシュフローを維持したい人にとって、プリペイドチャージは最良の防衛策となります。
別の決済サービスやカード決済を検討すべき人の条件
- ポイ活による還元率の極大化を第一目標に置いている人:クレジットカードからの多重チャージルートや、高還元ポイントの二重取り・三重取りを狙うユーザーにとって、チャージ元がクレカ非対応であるメルペイは還元面での旨味が薄くなります。
- オンラインでの本人確認(eKYC)手続きを煩わしいと感じる人:メルペイは本人確認を完了させない限りチャージ機能が開放されないため、マイナンバーカードや免許証の読み取り作業を敬遠する人には利用開始のハードルが高くなります。
- 常に後払いに依存し、支払期日を管理できない人:残高チャージではなく「メルペイのクレジット」に無計画に頼ってしまうと、翌月の精算時に家計を圧迫するリスクが高まります。金銭的バウンダリー(境界線)を自己管理できない場合、後払い機能は慎重に扱う必要があります。
【メルペイのチャージ方法】に関するよくある質問(FAQ)
Q1:手持ちのクレジットカードやメルカードからメルペイ残高へチャージする方法は本当にありませんか?
A1:存在しません。メルペイ残高へのチャージは「お支払い用銀行口座」または「セブン銀行・ローソン銀行ATMの現金」に限定されています。メルカードを含むクレジットカードはチャージ元としては利用できず、街の店舗やネット決済時に利用枠から直接後払い決済を行う仕組みとなっています。
Q2:セブン銀行ATMでチャージする際、硬貨(小銭)の投入やお釣りを受け取ることはできますか?
A2:硬貨でのチャージやお釣りの返却には対応していません。セブン銀行・ローソン銀行ATMともに紙幣(千円札、五千円札、一万円札)のみの対応となっており、投入した紙幣の全額がそのままメルペイ残高へチャージされます。端数のチャージを行いたい場合は、1円単位で金額指定が可能な銀行口座チャージを利用してください。
Q3:銀行口座からチャージしたメルペイ残高は、再び銀行口座へ戻して現金化できますか?
A3:可能です。アプリの「振込申請」機能を利用することで、指定の銀行口座へメルペイ残高を出金できます。ただし、申請金額にかかわらず1回につき一律200円の手数料が発生するため、頻繁な出金は避けることをおすすめします。
Q4:チャージを行う際、時間帯によってATM利用手数料や銀行振替手数料を取られることはありますか?
A4:どの時間帯・曜日であっても、メルペイ側でチャージ手数料が発生することはありません。深夜や土日祝日にセブン銀行ATMや銀行口座からチャージした場合でも、手数料ゼロで残高に反映されます。
まとめ:2026年現在の賢いメルペイ運用と失敗しないための判断基準
メルペイのチャージ体系は、「銀行口座」と「コンビニATM(現金)」という2つの堅牢なルートに絞り込まれており、手数料完全無料という明快なユーザー還元を実現しています。クレジットカードからのチャージをあえて排除している構造は、ポイ活の観点では物足りなさを感じさせる一方、不正利用の防止や使いすぎの抑止というキャッシュレス本来の健全性を担保するための合理的な設計と言えます。
チャージ機能を利用する際は、まず「アプリでかんたん本人確認」を確実に完了させ、自身の家計管理スタイルに合わせて銀行口座連携かATM現金入金を選択するのが鉄則です。後払い機能である「メルペイのクレジット」との役割の違いを正しく理解し、計画的な資金移動を心がけることで、残高不足や予期せぬ出費に怯えることのないスマートなキャッシュレス生活を確立してください。 (出典: メル ペイ チャージ 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
