年末調整は何のためにする?税金が戻る仕組みと損しない必須知識
毎年11月頃になると、勤務先から書類の記入やWebシステムへの入力を求められる年末調整。「毎年よくわからないまま出している」「年末調整は何のためにするのか疑問」と感じている方は非常に多いのが実態です。中には「面倒だから出さなくてもいいのでは」と放置を考えてしまうケースも見受けられます。
しかし、年末調整は労働者にとって「払いすぎた税金を取り戻すための最大の権利」であり、会社員やパート・アルバイトにとっての事実上の確定申告です。この仕組みを正しく理解していないと、本来手元に戻るはずの数万円から十数万円もの現金を自ら放棄することになりかねません。本記事では、年末調整を行う本質的な目的から、確定申告との決定的な違い、控除の仕組み、手続きを怠った場合の損失まで、2026年の最新実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の本質は「毎月の給料から概算で天引きされた所得税」と「本来納めるべき正確な税額」の差額を精算し、払いすぎたお金を取り戻す手続きである。
- 要点2:提出を怠ると各種控除が一切適用されず、還付金を受け取れないばかりか翌年の住民税まで跳ね上がる致命的なデメリットが生じる。
- 要点3:会社員だけでなくパートやアルバイトも原則対象であり、デジタル化が進む現在ではマイナポータル連携などを活用した迅速な申告が手取り最大化のカギを握る。
【核心解説】年末調整は何のためにするのか?所得税の「概算天引き」を清算する仕組み
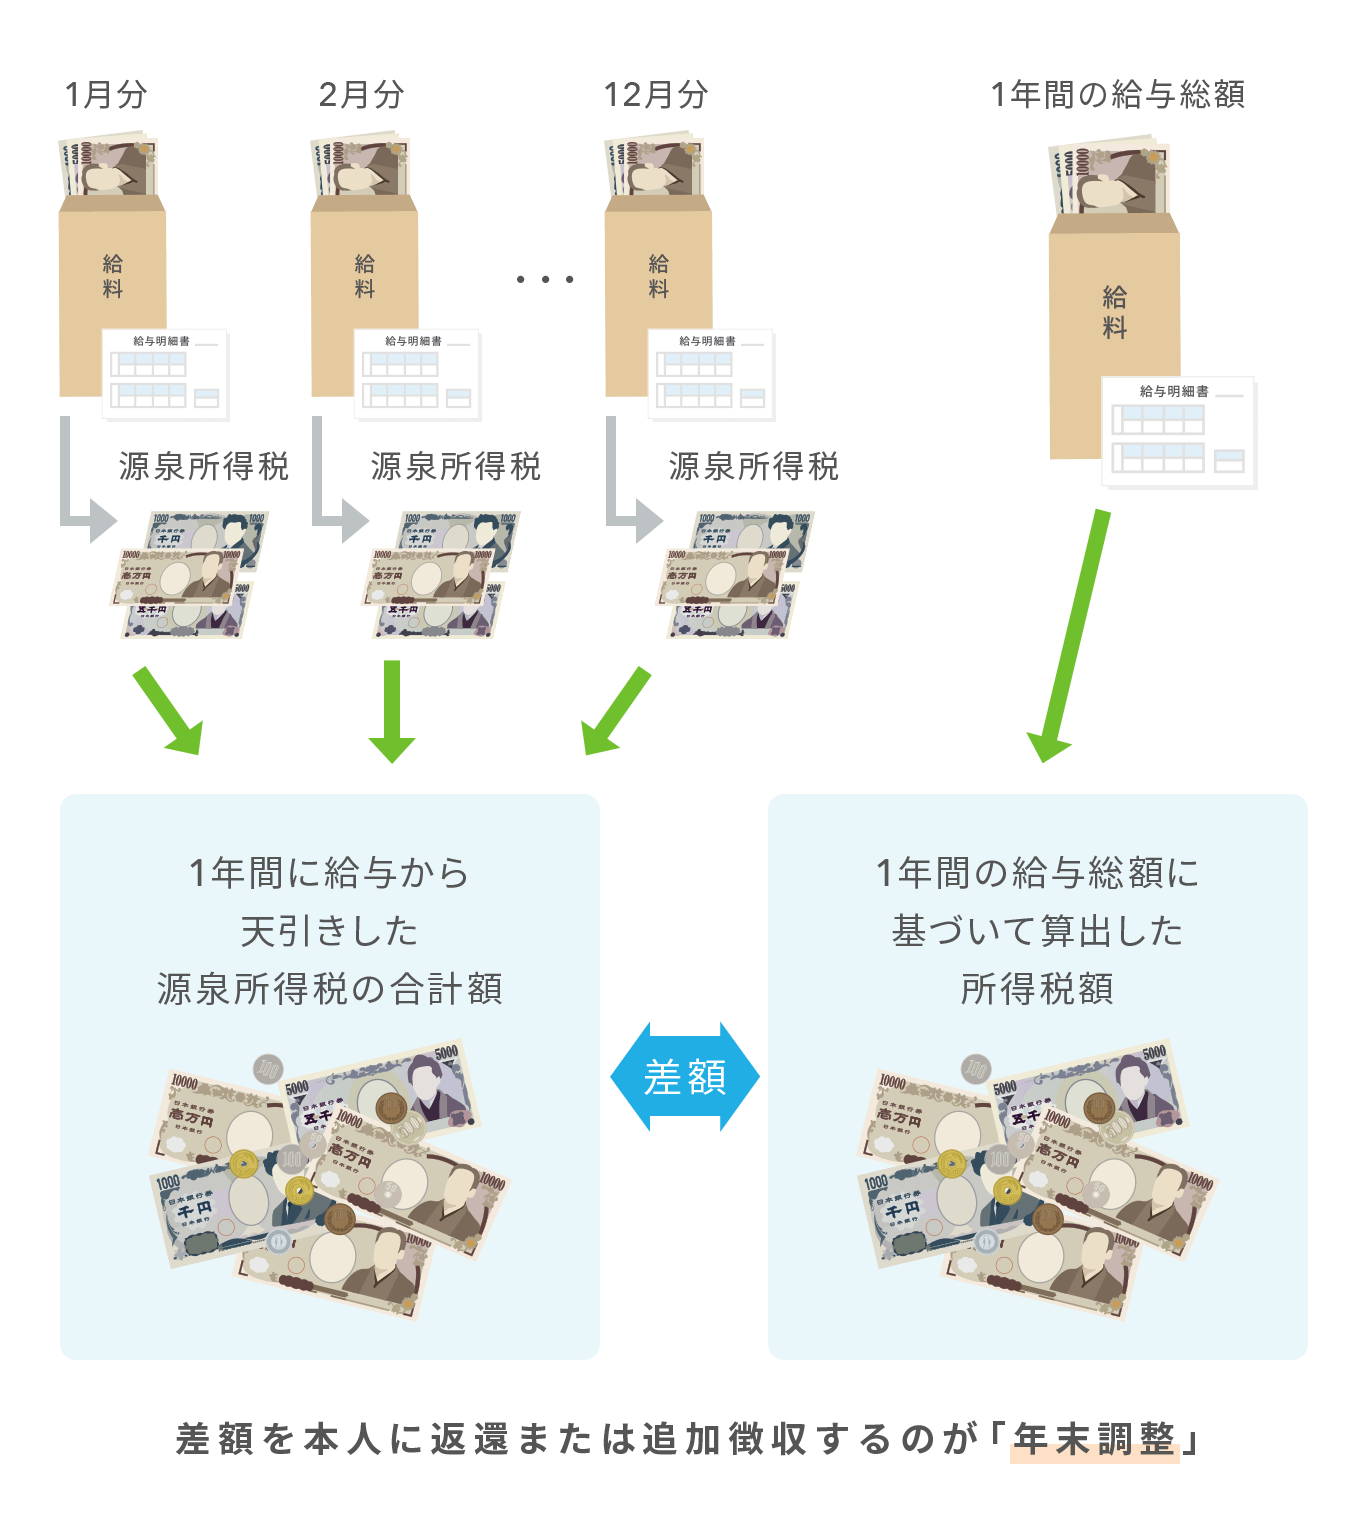
年末調整の根本的な目的を一言で表すと、「1年間の所得税の過不足を精算すること」にあります。毎月の給与明細を見ると、基本給や手当から「所得税」が差し引かれています。これを所得税源泉徴収と呼びますが、実はこの金額はあくまで「概算」でしかありません。
国税庁の源泉徴収税額表に基づいて機械的に天引きされている毎月の所得税は、その年の途中で起きた個人的な事情の変化を反映していません。例えば、年の途中で生命保険に加入した、扶養家族が増えた、あるいは配偶者の年収が変動したといった個々の事情は、年末にならないと年間総額が確定しないためです。
そこで、1年間の給与総額が確定する12月のタイミングで、1年間に納めるべき「本当の税額」を正確に再計算します。その結果、以下のいずれかの処理が行われます。
- 天引き額 > 本来の税額(大多数のケース):税金を多く払いすぎているため、差額が「還付金」として12月または翌年1月の給与に上乗せされて戻ってくる。
- 天引き額 < 本来の税額(稀なケース):控除対象から外れた等の理由で税金が不足している場合、差額が追加徴収される。
つまり、年末調整は国や会社が税金を余分に徴収するための儀式ではなく、労働者が各種控除を申告して手取りを守るための防衛策なのです。
【徹底比較】年末調整と確定申告の違いとは?対象者と手続きの境界線
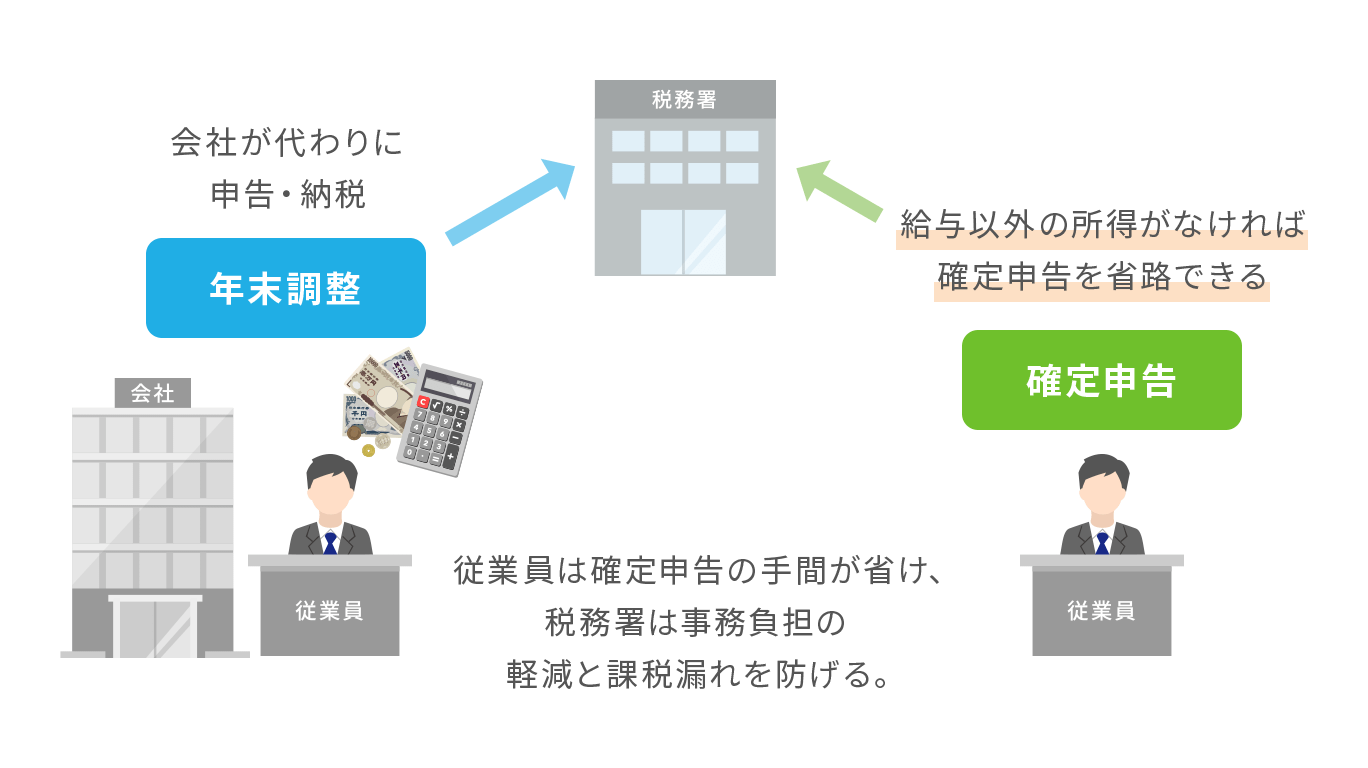
多くの人が混同しやすいのが「年末調整」と「確定申告」の違いです。両者はどちらも1年間の所得税を確定させる手続きですが、年末調整確定申告違いを整理すると「誰が・どこに対して・どの所得を対象に行うか」が明確に分かれます。
原則として、1か所の会社から給与を受け取っている一般的な給与所得者は、会社が年末調整を代行してくれるため、自身で税務署へ確定申告に行く必要はありません。しかし、年収が2,000万円を超える高額所得者や、副業所得が年間20万円を超える人、あるいは医療費控除や初年度の住宅ローン控除を受ける人は確定申告が必須となります。
| 比較項目 | 年末調整 | 確定申告 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 手続きを行う人 | 勤務先の会社(雇用主) | 納税者本人 | 会社員は書類を会社に提出するだけで完了するため負担が大幅に少ない。 |
| 主な対象者条件 | 給与所得者(会社員・パート・アルバイト等) | 自営業・フリーランス・年収2,000万円超・副業収入20万円超など | 年末調整対象者条件を満たしていても副業等の状況次第で両方必要な場合がある。 |
| 提出時期 | 毎年11月中旬〜12月上旬 | 翌年2月16日〜3月15日頃 | 会社の社内締切は税務署への提出期限よりかなり早い点に注意。 |
| 適用可能な主な控除 | 基礎控除、配偶者控除、扶養控除、生命保険料控除、住宅ローン控除(2年目以降)など | すべての所得控除・税額控除(医療費控除、寄付金控除、住宅ローン控除初年度を含む) | ふるさと納税でワンストップ特例を使わない場合や医療費控除は確定申告が必須。 |
年末調整しないとどうなる?放置した場合の3大リスクとペナルティ
「手続きが難しそうだから」「書類を出すのが億劫だから」と提出を拒否・放置した場合、一体どのような不利益を被るのでしょうか。年末調整しないとどうなるのか、現場の実務データを基に検証すると、想像以上に深刻な経済的打撃を受けることが分かります。
1. 払いすぎた所得税が戻らず、純粋な大損となる
毎月の給与から天引きされる所得税は高めに設定されているケースが多く、生命保険料控除や扶養控除などの権利を申告しなければ、過払い分の還付を受ける権利をそのまま放棄することになります。一般的な世帯年収の場合、数万円から十数万円の現金をドブに捨てるのと同義です。
2. 翌年度の住民税が高騰し、手取りが大幅に減る
年末調整の結果は、翌年の「住民税」の算定根拠として各市区町村へ送られます。年末調整を行わないと、基礎控除以外の各種控除が全く適用されないまま税額が計算されるため、翌年6月からの毎月の手取り給与が目に見えて激減するという事態に直面します。
3. 税務署へ確定申告に行かなければならなくなる
会社で年末調整を行わなかった場合、最終的に過不足を清算するには、翌年2〜3月に自身で確定申告書を作成し税務署へ提出するしかありません。領収書や控除証明書を一から集め、平日の混雑する税務署へ足を運ぶ、あるいはe-Taxで複雑な入力を強いられるなど、膨大な手間と時間が奪われます。
還付金はいくら戻る?控除の種類と手取りを増やす申告書の書き方
読者の最大の関心事である「年末調整還付金いくら戻るのか」という点ですが、受けている控除の数や年収によって差があります。一般的な会社員の場合、生命保険やiDeCoへの加入、配偶者や子どもの扶養状況によって平均2万円〜10万円前後が戻るケースが主流です。
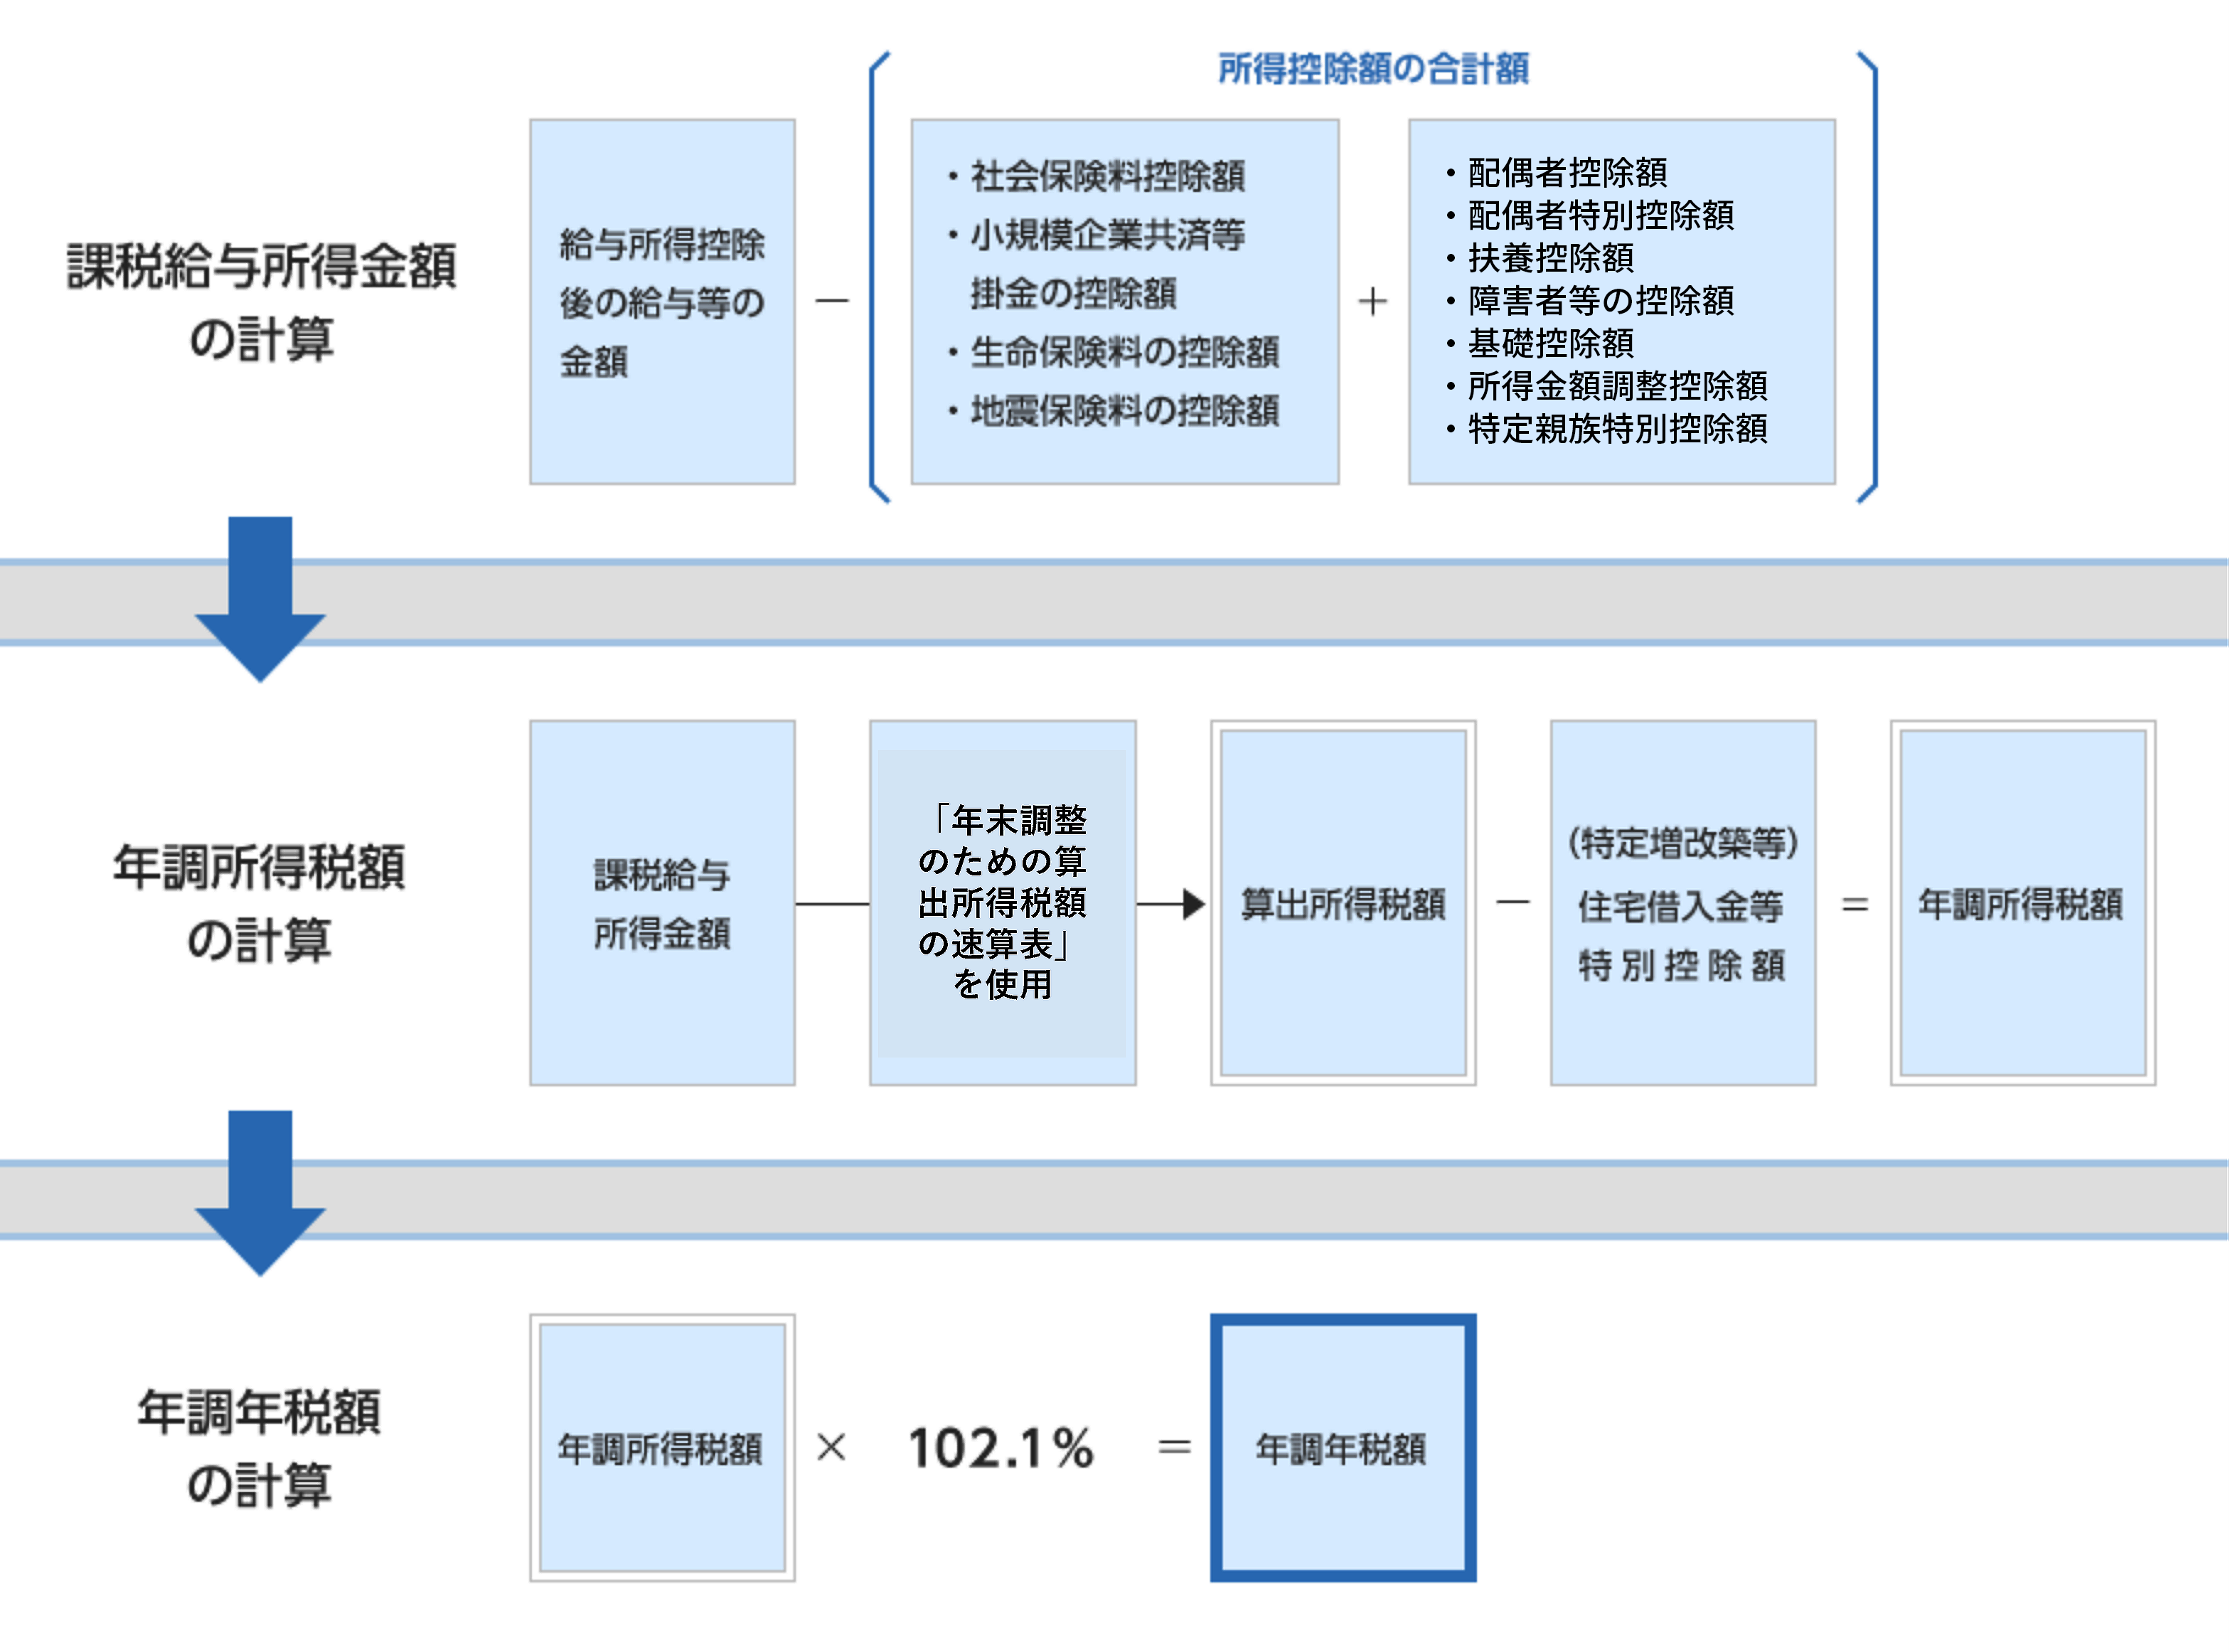
還付金をしっかり受け取るためには、提出を求められる各種申告書(またはWeb入力画面)の役割を正しく理解し、漏れなく記入する必要があります。年末調整やり方書き方の基本となる重要書類を押さえておきましょう。
① 基礎控除申告書・配偶者控除等申告書・所得金額調整控除申告書
通称「基・配・所(きはいしょ)」と呼ばれる兼用様式です。年末調整基礎控除申告書欄では自身の年間所得の見積額を記入します。本人の年収が2,500万円以下であれば最大48万円の基礎控除が受けられます。
また、パートナーがいる場合は年末調整配偶者控除(または配偶者特別控除)の適用を受けるため、配偶者の年間見込年収を正確に入力します。年収の壁(103万円、150万円、201.6万円等)の基準に沿って、控除額が段階的に決定されます。
② 保険料控除申告書
年末調整保険料控除申告書には、1年間に支払った以下の保険料等を記入し、保険会社から10月頃に送られてくる「控除証明書」を添付します。
- 生命保険料控除:一般生命保険、介護医療保険、個人年金保険(最大12万円控除)
- 地震保険料控除:居住用建物の地震保険料(最大5万円控除)
- 社会保険料控除:給与天引き以外で自分で支払った国民年金や国民健康保険料
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)の掛金など
③ 住宅借入金等特別控除申告書(住宅ローン控除)
年末調整住宅ローン控除は、住宅ローンを利用してマイホームを購入した人が受けられる大きな減税制度です。初年度のみ確定申告が必要ですが、2年目以降は年末調整で簡単に申告可能となります。税務署から送られてくる「証明書」と金融機関から送られてくる「残高証明書」を提出することで、所得税額から直接ローン残高に応じた金額が差し引かれます。
【実態検証】パート・アルバイトの条件と「会社に出したくない」人の落とし穴
SNSやネット上の知恵袋等で毎年頻出するのが、「パートやアルバイトでも年末調整は必要なのか?」「副業をしているから会社に出したくない」というリアルな疑問や悩みです。現場の法制度と照らし合わせて検証します。
パート・アルバイトにおける年末調整の対象条件
結論として、年末調整パートアルバイト条件に雇用形態の区別はありません。「給与所得者の扶養控除等(異動)申告書」を勤務先に提出しており、12月末時点で在籍していれば、アルバイトであっても会社は年末調整を行う義務があります。
年収が103万円以下で所得税がかからない場合でも、年の途中で月収が一時的に多くなり所得税が天引きされていた月があれば、年末調整によって引かれた全額が還付金として手元に戻ります。出さない手はありません。
ダブルワーク(副業・掛け持ち)をしている場合の注意点
2か所以上で勤務している場合、年末調整ができるのは「メインの勤務先(甲欄)」1社のみです。サブの勤務先(乙欄)では年末調整ができないため、年末調整済みのメインの源泉徴収票と、サブの源泉徴収票を合算して、翌年春に自分で確定申告を行う必要があります。「副業を会社に隠したいから年末調整を出さない」という選択は、本業の控除を失うだけであり完全に逆効果です。
【2026年最新】知っておくべき税制改正のポイントと今後のデジタル化動向
近年の税務行政は、デジタル庁と国税庁の主導により急速なペーパーレス化が進んでいます。年末調整2026年最新改正点および実務環境の変化として、特に押さえておくべきトピックは以下の通りです。
- マイナポータル連携と電子化の定着:紙の控除証明書を集めて糊付けする作業は過去のものとなりつつあります。保険会社や金融機関のデータをマイナポータル経由で一括取得し、勤務先の年末調整システムへ自動インポートする方式が一般的になっています。
- 各種控除基準の見直し議論:扶養控除や基礎控除に関する税制改正の議論が続いており、給与所得控除や手取りの最適化に関する法改正情報には常にアンテナを張っておく必要があります。
【プロの結論】会社任せにせず「手取りを守る武器」として税を捉える
日本のサラリーマンは給与天引きシステムによって「税金を意識させられにくい構造」に置かれています。しかし、年末調整は国が定めた正当な減税措置をフル活用し、個人の可処分所得を守るための防衛システムです。面倒だからと適当に済ませるのではなく、どのような控除が存在し、自分の生活がどう税金に反映されているのかを把握することが、インフレ時代を生き抜くための不可欠なマネーリテラシーと言えます。
【年末 調整 なん の ため】に関するよくある質問(FAQ)
Q1:年収が103万円以下で税金がかからないはずなのに、年末調整の提出を求められるのはなぜですか?
A1:月ごとの給与が8万8,000円を超えた月があると、その月だけ所得税が概算天引きされている場合があります。年末調整を行うことで、年間総額が非課税枠内(103万円以下)であることが証明され、引かれていた所得税が全額還付されます。また、会社が翌年の課税台帳となる給与支払報告書を自治体に提出するためにも必須の手続きです。
Q2:年末調整の社内提出期限に間に合わなかった場合は、もう還付金は戻らないのですか?
A2:諦める必要はありません。会社の期限に間に合わなかった場合でも、翌年2月16日〜3月15日の確定申告期間に自分で税務署へ確定申告(還付申告)を行えば、正しく控除を適用して還付金を受け取ることができます。なお、還付を受けるための申告であれば、翌年1月1日から5年以内であればいつでも提出可能です。
Q3:ふるさと納税をしている場合、年末調整の書類に書く欄はありますか?
A3:年末調整の書類にふるさと納税を記入する欄はありません。「ワンストップ特例制度」を利用している場合は、年末調整を通常通り済ませれば特例が維持され、翌年の住民税から控除されます。ただし、医療費控除などのために確定申告を行う場合は、ワンストップ特例が無効になるため、確定申告書の中にふるさと納税(寄付金控除)の内容を改めて記載する必要があります。
Q4:年の途中で転職した場合は、年末調整はどうなりますか?
A4:12月時点で在籍している新しい会社でまとめて年末調整を行います。その際、前職の会社から発行された「前の職場の源泉徴収票」を現在の会社に提出する必要があります。前職分の源泉徴収票を提出しないと、現在の会社では前職の給与と合算した正確な年末調整ができないため、自身で確定申告をしなければならなくなります。
まとめ:年末調整は手取りを守る「個人の権利」である
「年末調整は何のためにするのか」という問いの答えは極めて明確です。それは、国に税金を払いすぎるのを防ぎ、正当な控除を活用して過払い金を手元に取り戻すためです。
提出を怠れば、還付金を受け取れないだけでなく、翌年度の住民税が高騰して生活を直接圧迫します。生命保険料の証明書や各種申告データを用意するのは少なからず手間がかかりますが、それに見合う確実な金銭的リターンが存在します。
デジタル化が進み、スマートフォンやPCからの入力で完結する企業が増えた今こそ、仕組みを正しく把握し、漏れのない申告を行ってご自身とご家族の大切な手取りを守り抜いてください。 (出典: 年末 調整 なん の ため(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
