退職したらやること完全ガイド!損しない手続きと期限【2026最新】
長年勤めた会社を離れる瞬間には、肩の荷が下りるような安堵感と同時に、これまでにない未知の不安が押し寄せてきます。しかし、感傷に浸る時間はそれほど長くありません。会社という強固な「社会保険・税務の代行システム」から一歩外へ出た瞬間、すべての公的手続きを自分の手で、かつ極めて短い期限内に完遂しなければならない現実が待ち受けています。
健康保険、国民年金、雇用保険(失業手当)、そして住民税や確定申告。これらは放置すると延滞金が発生したり、受け取れるはずの数十万円規模の給付金をみすみす逃すことにつながります。折しも2026年は雇用保険制度の見直しや自己都合退職の給付制限短縮、社会保険適用拡大など、制度の過渡期にあります。転職先が決まっていない無職期間を「無用な損失」なく乗り切るため、退職直後から着手すべき全手順を現場取材の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職後14日以内に行う「健康保険」と「国民年金」の切り替えが最優先であり、遅れると全額自己負担や将来の年金減額リスクが発生する。
- 要点2:健康保険は「任意継続」と「国民健康保険」の保険料を事前試算して選ぶのが鉄則で、家族構成や前年所得によって損得が数万〜十数万円分かれる。
- 要点3:失業手当の申請は離職票が届き次第ハローワークで行うが、自己都合退職の待期短縮や税金の減免猶予など、2026年最新のセーフティネット活用が家計防衛の鍵を握る。
退職したらやることは何から始める?損しない必須手続きと期限一覧
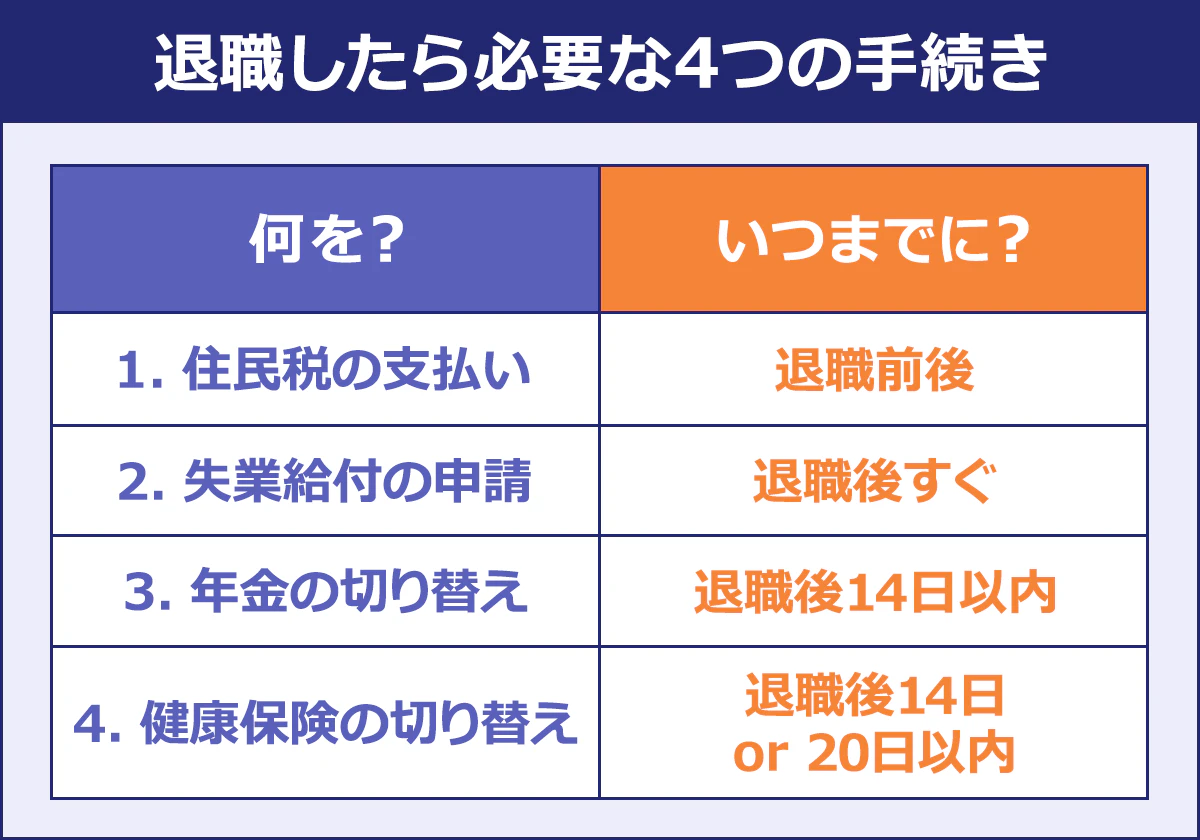
退職直後、多くの人が「何から手を付ければよいのか」と頭を抱えます。結論から言えば、手続きは「期限の短いもの」「生活の根幹に関わるインフラ」から順番に着手するのが鉄則です。退職後の公的手続きは、主に「医療」「年金」「生活費(雇用保険)」「税金」の4系統に分類され、それぞれ提出先も必要書類も異なります。
日々の暮らしを守り、余計な支出を抑えるための時系列ロードマップを退職後の手続きチェックリストとして整理しました。退職日翌日からカレンダーに落とし込んで行動してください。
【退職日当日に完了させること】
・健康保険被保険者証の返却(本人および扶養家族分すべて)
・会社から預かる書類の確認(雇用保険被保険者証、年金手帳・基礎年金番号通知書など)
・退職所得申告書の提出(退職金が支給される場合、これを提出しないと一律20.42%の源泉徴収が引かれます)
【退職後14日以内(最優先フェーズ)】
・国民健康保険切り替え、または任意継続健康保険への加入申請(任意継続は退職翌日から20日以内)
・国民年金第1号被保険者変更手続き(居住地の市区町村役場にて実施)
※家族の扶養に入る場合は、扶養者の勤務先を経由して速やかに手続きを行います。
【退職後10日〜数週間(離職票受取後フェーズ)】
・ハローワークでの求職申込みおよび失業保険申請手続き
・退職金確定拠出年金移管(企業型DCからiDeCo、または通算企業年金への移管。期限は資格喪失から6ヶ月以内)
【退職後の年度末・翌年にかけて】
・年内に再就職しなかった場合の確定申告還付金手続き(翌年2月16日〜3月15日、還付申告のみなら翌年1月1日から5年間可能)
・翌年度の住民税納付(普通徴収への切り替え対応および住民税減免猶予申請の検討)
これらの一連の流れを把握せずに場当たり的に動くと、役所の窓口を何度も往復することになり、体力的にも精神的にも大きな消耗を強いられます。特に転職先未定の社会保険手続きは空白期間が1日でもあると事故や病気のリスクに直結するため、退職前から事前のシミュレーションが欠かせません。
健康保険の切り替え|「任意継続」と「国民健康保険」はどちらが得か?
退職後、真っ先に直面する大きな金銭的選択が「健康保険をどうするか」です。会社員時代に加入していた健康保険から外れた後、選択肢は基本的に次の3つしかありません。
1. 職場の健康保険を個人で継続する「任意継続被保険者」制度を利用する
2. 居住地域の「国民健康保険(国保)」に加入する
3. 家族(配偶者や親など)が加入している健康保険の「被扶養者」に入る
年収基準(原則年間130万円未満、60歳以上や障害者は180万円未満)を満たし、家族の扶養に入れるのであれば保険料負担はゼロになるため圧倒的に有利です。しかし、失業手当を受給中(日額3,612円以上の場合)や前年収入が多い場合は扶養に入れません。その場合、任意継続健康保険比較と国保の天秤が始まります。
任意継続は、退職時の標準報酬月額をベースに計算されますが、会社負担分がなくなるため原則として保険料は「従来の約2倍」になります。ただし、各健康保険組合や協会けんぽには「上限額(法定上限または組合規約による上限)」が設定されているため、現役時代の給与が高かった人ほど割安になる傾向があります。一方の国民健康保険は、前年中の所得(1月〜12月)を基礎に算定されるため、前年に高年収だった人は初年度の国保料が跳ね上がる構造になっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の決定要因 | 任意継続:退職時標準報酬月額(上限あり) 国保:前年の総所得金額等+自治体の料率 | 国保は市区町村ごとに算定率が大きく異なる | 高所得者ほど任意継続の上限規定で有利になりやすい |
| 扶養家族の扱い | 任意継続:何人扶養しても保険料は同額 国保:家族数に応じて「均等割」が加算 | 国保均等割:1人あたり年3万〜5万円程度 | 被扶養配偶者や子供がいる世帯は任意継続が大幅に有利 |
| 申請期限と期間 | 任意継続:退職翌日から20日以内(厳守) 国保:退職後14日以内が原則(届出制) | 任意継続は最長2年間まで加入可能 | 1日でも遅れると任意継続は門前払いされるため初動が命 |
| 傷病手当金・出産手当金 | 任意継続:原則対象外(退職前から継続受給要件を満たす場合を除く) 国保:制度自体が存在しない | 任意継続でも新規発病に対する給付は出ない | 療養中で退職する人は在職中からの継続給付要件を事前確認必須 |
具体的にどちらが安くなるかは、退職前の給与明細と役所の国保窓口(または自治体シミュレーター)で計算すれば一目瞭然です。単身者で前年の収入が低かった場合は国保の方が安くなるケースもありますが、扶養家族がいる家庭では、任意継続を選んだ方が年間十数万円単位で出費を抑えられる事例が多発しています。どちらを選ぶにせよ、任意継続の「退職翌日から20日以内」という期限は天災等の正当な理由がない限り一切の延長が認められない厳格なルールである点に留意してください。
【実態検証】ハローワーク現場のリアルと失業保険申請手続きの落とし穴
退職後の生活防衛において最大の資金源となるのが雇用保険の基本手当、いわゆる失業手当です。しかし、窓口取材やネット上の相談事例を分析すると、手続きのスタートラインである「離職票」の到着を巡るトラブルが後を絶ちません。
「退職して2週間経つのに離職票が来ない」「ハローワークに行っても受け付けてもらえない」という悲鳴は、SNSや知恵袋でも年中投稿されています。本来、事業主は退職日の翌日から10日以内にハローワークへ雇用保険被保険者資格喪失届と離職証明書を提出する義務があります。そこからハローワークでの処理を経て会社に離職票が返送され、ようやく退職者の手元に郵送されるため、どんなにスムーズでも手元に届くのは退職後10日〜2週間前後になります。企業の労務担当者が繁忙期であったり怠慢であった場合、1ヶ月近く放置されるケースも珍しくありません。
万が一手元に届かない場合、離職票届かない場合の対処法として覚えておくべきは、「ハローワークからの会社への直接督促」です。退職後10日を過ぎても発送連絡がない場合は、まず前職の担当部署に確認を入れ、それでも動かない場合は居住地を管轄するハローワークの給付窓口に相談してください。窓口担当者から企業へ電話で行政指導(提出の督促)を入れてもらうことが可能です。最悪の場合、退職の事実が証明できる書類(退職証明書や辞令)があれば、職権で仮手続きを進められる救済策も存在します。
ハローワーク失業給付受給要件と「会社都合・自己都合」の決定的な違い
失業手当を受給するためには、大前提として以下の条件をクリアしていなければなりません。
・ハローワークに来所し、求職の申込みを行い、就職しようとする積極的な意思と能力があること
・本人や家族の病気、ケガ、出産、育児、完全休養などで「すぐには働けない状態」ではないこと
・離職の日以前2年間に、被保険者期間が通算して12ヶ月以上あること(※特定受給資格者または特定理由離職者は離職の日以前1年間に通算6ヶ月以上)
ここで最大の論点となるのが、会社都合退職と自己都合退職の違いです。解雇、倒産、著しい労働条件の相違、過度な残業(直前連続2ヶ月で月平均80時間超など)、パワハラによる退職は「特定受給資格者(会社都合)」と判定されます。また、病気やケガ、心身の障害、親の介護、通勤困難な移転などによる退職は「特定理由離職者」に分類されます。
会社都合または特定理由離職者に認定されると、7日間の待期期間終了後、すぐに給付が始まります。さらに国民健康保険料の軽減措置(前年の給与所得を30/100とみなして計算)が適用され、自己都合と比べて経済的負担に天と地ほどの差が生まれます。退職届に一度「一身上の都合」と書いて提出してしまっていても、ハローワークで残業記録や医師の診断書、客観的な証拠を提出することで「離職理由の異議申し立て」を行い、行政判断で会社都合(特定受給資格者等)へ覆すことが可能です。泣き寝入りせず、客観的証拠を揃えて窓口に持ち込む姿勢が不可欠です。
2026年最新雇用保険制度の動向と自己都合のペナルティ緩和
日本の雇用流動化を促す政策の一環として、2026年最新雇用保険制度では求職者の自己都合退職に対するペナルティが大きく見直されています。かつては自己都合退職に一律3ヶ月の給付制限期間が課されていましたが、段階的に2ヶ月へ短縮され、さらにリスキリング(学び直し)や教育訓練を自ら受講する離職者に対しては、待期期間(7日間)満了後の給付制限期間を完全に撤廃する仕組みが定着しています。
制度改正の背景には、労働市場の硬直化を防ぎ、自発的なキャリア形成を後押しする狙いがあります。「自己都合で辞めると給付まで何ヶ月も生活費が出ない」という古い固定観念にとらわれず、最新の要件(指定された専門実践教育訓練の受講計画や短縮措置の対象かどうか)をハローワークの初回説明会でしっかり確認してください。

国民年金への切り替えと住民税・退職金の知られざる負担
退職後に多くの人が「これほど取られるのか」と絶望するのが、国民年金保険料と住民税の納付通知書です。会社員時代は給与天引き(特別徴収)されていたため痛税感が薄かったものが、紙の納付書として自宅に届くことで、その重圧をダイレクトに受けることになります。
国民年金第1号被保険者変更の手続きと免除制度
会社員(厚生年金加入者=第2号被保険者)が退職して転職しない場合、原則として国民年金第1号被保険者変更の手続きを退職後14日以内に市区町村役場で行う必要があります。配偶者を扶養していた場合、配偶者も第3号から第1号への切り替えが同時に必要です。
国民年金保険料は定額で、毎年改定されますが月額およそ1万7,000円前後。夫婦2人分であれば月額3万5,000円弱の固定支出となります。もし収入が途絶えて支払いが厳しい場合は、絶対に未納のまま放置してはいけません。窓口で「退職(失業)による特例免除・納付猶予」を申請してください。失業した本人の前年所得をゼロとみなして審査してくれるため、全額免除や一部免除が通りやすく、免除期間中であっても将来の受給資格期間(10年要件)にカウントされ、国庫負担分の老齢基礎年金(全額免除でも2分の1)は将来保障されます。未納のままだと、万が一の障害を負った際の「障害基礎年金」が一切受け取れなくなる致命的なリスクを背負うことになります。
「忘れた頃に届く」住民税の普通徴収ショック
退職直後の資金計画を狂わせる筆頭が「住民税」です。住民税は「前年の所得に対して翌年6月から翌々年5月にかけて後払いで納付する」というタイムラグ構造を持っています。
例えば、1月〜5月に退職した場合は、原則として退職月の給与や退職金から5月分までの残額が一括天引きされます。一方、6月〜12月に退職した場合は、給与天引きができなくなった残額が市区町村から自宅へ「普通徴収(納付書)」として直接送られてきます。年収500万円前後だった中堅層であれば、1回(1期)あたり数万円から十数万円の納付書が4回分(年4分割)一気に届き、青ざめるケースが多発しています。
手元の現金が心もとない場合は、市区町村の納税課で住民税減免猶予申請を相談してください。会社都合退職や一定以上の所得激減があった場合、自治体の条例に基づいて住民税の減額や分割納付、徴収猶予が認められるケースがあります。督促状が届いてからでは延滞金(最大年8%超)が上乗せされるため、納期限前の早めの相談が鉄則です。
退職金確定拠出年金移管のタイムリミット(6ヶ月の罠)
退職一時金だけでなく、企業型確定拠出年金(企業型DC)に加入していた人は、極めて重大な落とし穴に直面します。それが「退職後6ヶ月以内の移管手続き」です。転職先が決まっていない場合、個人の口座であるiDeCo(個人型確定拠出年金)や、国民年金基金連合会が管理する受換用口座へ移換手続きを行わなければなりません。
この退職金確定拠出年金移管を6ヶ月放置すると、運用資産は強制的に現金化され、国民年金基金連合会へ「自動移換」されてしまいます。自動移換されると、次のような極めて重いデメリットを被ります。
・運用益が一切出ない無利息状態で放置される
・自動移換時に手数料(4,348円)が資産から引かれ、さらに毎月52円の管理手数料が資産から差し引かれ続ける
・その期間は将来の退職所得控除の計算期間(勤続年数相当)としてカウントされない
・再移換する際にも余計な手数料が発生する
企業型DCに加入していた人は、退職時に会社から渡される「加入者資格喪失通知書」を確認し、SBI証券や楽天証券などの主要ネット証券でiDeCo口座を速やかに開設し、移換届を提出してください。この6ヶ月ルールは行政からのリマインドが非常に希薄なため、最も見落としやすい「資産目減りの罠」となっています。
一般に知られていない盲点とネットの誤解|確定申告還付金と扶養の境界線
インターネット上の掲示板やSNSでは、退職後の手続きに関して不完全な情報や危険な思い込みが飛び交っています。知らずに行動すると税務署からの追徴課税を受けたり、受給資格を喪失する事態に発展します。
誤解1:「退職したら年末調整の代わりに確定申告をしなくてはならない(義務である)」
半分正しく、半分誤りです。年内に再就職しなかった場合、会社で年末調整を受けられないため、自身で確定申告を行う必要があります。しかし、確定申告が「法律上の義務」となるのは、主に事業所得がある人や2カ所以上からの給与がある人、年収2,000万円超の人などです。
退職後に無職のままであれば、申告をしなくても脱税として処罰されることは原則ありません。しかし、申告しないと大損します。会社員時代の給与からは、「1年間同じ給与水準で働き続ける」前提で高めの所得税が毎月源泉徴収されています。年の途中で退職して無職になれば年間の総所得が下がるため、払いすぎた所得税が戻ってくる権利が生じます。これが確定申告還付金手続きです。退職時に発行された源泉徴収票、退職後に自腹で支払った国民健康保険料や国民年金保険料の控除証明書を揃えて確定申告を行えば、数万円から十数万円の現金が口座に還付されます。義務ではなく「税金を取り戻すための権利行使」として捉えるべきです。
誤解2:「失業手当をもらいながら、配偶者の社会保険の扶養に入れる」
これは現場でも最もトラブルが多い典型的な誤認です。健康保険の扶養要件における「年収130万円未満」という基準は、過去の実績ではなく「将来に向かっての年収見込み」で判定されます。これを日額に換算すると「日額3,612円未満」でなければなりません。
ハローワークから支給される失業手当(雇用保険の基本手当)は非課税所得ですが、健康保険の扶養審査では「収入」としてカウントされます。失業手当の日額が3,612円以上ある期間中は、配偶者の扶養に入ることはできず、自ら国民健康保険か任意継続に加入して保険料を支払わなければなりません。「給付制限期間中は収入がないため扶養に入り、受給が始まったら扶養を外れる」という手続きを正しく踏まないと、後から遡及して扶養を抹消され、過去数ヶ月分の医療費全額返還や保険料の追徴を求められるケースがあります。

【プロの結論】キャリア移行期を乗り切るメンタルと制度活用の判断基準
組織という保護シェルターを脱し、自らの足で立つ退職直後は、制度面だけでなく心理面でも極めて脆弱な状態にあります。キャリア心理学において、米国の思想家ウィリアム・ブリッジズが提唱した「トランジション理論」では、人生の転機は「何かが終わる時(喪失)」から始まり、「ニュートラルゾーン(中間期・空白期)」を経て、「新しい始まり」へと向かうと説かれます。
退職直後の数週間から数ヶ月は、まさにこの「ニュートラルゾーン」に該当します。所属していた組織のアイデンティティを失い、役所の手続き窓口で無職の現実を突きつけられることで、自己否定感や強い焦燥感に苛まれる人が少なくありません。しかし、社会保障制度とは本来、個人の尊厳を守り、この不安定な移行期を無事に通過するために作られた法的なセーフティネットです。「会社に迷惑をかけたから」「辞めた負い目があるから」と権利行使を躊躇することは、現代のセーフティネット社会において完全にナンセンスです。
状況に応じた「今すぐ動くべき人」と「立ち止まって療養を最優先すべき人」の判断基準を以下に示します。
【即座にハローワークと手続きを推進すべき人】
・心身ともに健康で、就業意欲と活動能力が十分にある人
・退職理由が会社都合、または労働環境の悪化によるもので、客観的証拠(タイムカード、診断書、業務履歴)を揃えられる人
・雇用保険の被保険者期間が十分あり、教育訓練給付金などを活用してリスキリングを図りたい人
【失業保険申請を一旦保留し、療養や給付延長を検討すべき人】
・うつ病や適応障害、身体の故障などで「退職直後に就労できる健康状態にない」人
※働けない状態のままハローワークで「働けます」と申告して失業手当を受けると不正受給に問われます。この場合は、雇用保険の「受給期間延長手続き(最長4年まで受給資格を留保できる制度)」を申請し、在職中から支給要件を満たしていれば「健康保険の傷病手当金」の受給を優先すべきです。
・親の介護や出産・育児に専念せざるを得ない人(同じく受給期間延長の対象となります)
行政の窓口は「申請主義」で成り立っており、本人が申告しない限り、制度の恩恵は1円も降りてきません。感情的な焦りに任せて粗雑な転職活動へ逃げ込む前に、まずは自分自身が使える社会保障のカードをすべてテーブルの上に並べ、経済的な地盤を固めることが、後悔しないリスタートを切るための唯一の防壁となります。
【退職 したら やる こと】に関するよくある質問(FAQ)
Q1:退職後2週間経っても離職票が届きません。ハローワークに失業保険の手続きへ行っても無駄ですか?
A1:無駄ではありません。退職後10日〜12日を過ぎても離職票が手元に届かない場合は、まず前職の労務担当者に進捗を確認してください。それでも埒が明かない場合は、居住地を管轄するハローワークへ行き、「会社から離職票が届かない」旨を伝えてください。ハローワークから事業主へ提出の督促を行ってくれます。また、離職票が手元になくても「退職の証明ができる書類(退職証明書、社会保険等資格喪失確認通知書など)」があれば、仮申込み(受給資格の仮決定)を受け付けてくれる運用を行っているハローワークもありますので、手ぶらで放置せず一度窓口で相談することを強く推奨します。
Q2:退職後すぐに転職先が決まっていない場合、健康保険証がない「空白期間」に病院へ行くときはどうすればいいですか?
A2:国民健康保険への切り替えや任意継続の申請を行ってから、新しい保険証が手元に届くまでには数日から1〜2週間程度のタイムラグが生じます。この間に医療機関を受診する場合は、受付で「退職に伴い健康保険の切り替え手続き中である」旨を伝えてください。一時的に医療費を10割全額自己負担(立て替え払い)することになりますが、新しい保険証が手元に届いた後に受診した病院の窓口(同月内)に持参するか、加入した保険者(市区町村の国保窓口または健康保険組合)へ「療養費支給申請書」を提出することで、自己負担分(原則3割)を除いた7割分の還付を受けることができます。なお、役所で国民健康保険の加入手続きを完了させた当日に「国民健康保険被保険者資格証明書」等の暫定的な証明書を即日交付してもらえる自治体もあります。
Q3:企業型確定拠出年金(企業型DC)の手続きを6ヶ月以上放置して「自動移換」されてしまいました。もう取り戻せませんか?
A3:資産を取り戻すことは可能です。ただし、自動的に資産が元の状態へ戻ることはないため、自ら「iDeCo(個人型確定拠出年金)」の口座を開設し、国民年金基金連合会から資産を移換する手続きを行わなければなりません。放置していた期間中も毎月手数料が差し引かれ続けて資産が目減りしているため、SBI証券や楽天証券、マネックス証券などのiDeCoを取り扱う金融機関(運営管理機関)へ連絡し、「自動移換者向けのiDeCo加入申出書・移換届」を取り寄せて至急提出してください。移換が完了するまでには書類提出から1〜2ヶ月程度を要します。
まとめ:今後の動向と失敗しないための判断基準
会社を退職するという行為は、雇われの身から「自分という事業の独立した経営者」になるプロセスそのものです。これまで給与明細の裏側で自動的に処理されていた社会保険料や税金の仕組みを理解し、自分の意思で制度を選択していく作業は、今後の長い人生において極めて価値のある金融・社会防衛リテラシーとなります。
2026年以降の日本社会では、労働力の流動化がさらに加速し、副業・フリーランスへの移行や学び直しを挟んだキャリアチェンジがより一般的なものへと変化していきます。それに伴い、雇用保険の給付要件やセーフティネットのルールも絶えずブラッシュアップされています。
損をしないための原則は至ってシンプルです。「退職後14日以内の社会保険切り替えを絶対に怠らないこと」「離職理由の正当性を確認し、活用できる給付や免除制度は余さず申請すること」、そして「感情的な焦燥感から拙速な判断を下さないこと」です。法と制度が用意した正規のセーフティネットを賢く、かつ堂々と使い倒し、次のステージへ向けた盤石な足場を築いてください。 (出典: 退職 したら やる こと(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
