手取り500万に必要な額面は?独身・既婚の税金差とリアルな生活水準
給与明細を開いた瞬間、「支払われた給与(額面)」と「実際に口座へ振り込まれた金額(手取り)」のギャップに驚かされる人は少なくありません。年間の手取り額として「500万円」という大台を確保することは、多くのビジネスパーソンにとって一つの大きな節目であり、経済的な安心感を得るための目標ラインとなっています。
しかし、実際に手取り500万円を手にするためには、会社から支給される額面年収がいくら必要なのかを正確に把握している人は多くありません。税金や社会保険料の控除システムは世帯構成や扶養の有無によって大きく異なり、独身者と子育て世帯では求められる額面に数十万円単位の開きが生じます。物価高や社会保障費の負担増が続く2026年最新の制度環境を踏まえ、手取り500万円の真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り500万円に必要な額面年収は、独身者で約680万〜700万円、扶養家族がいる既婚者で約640万〜660万円が目安となる。
- 要点2:額面年収650万〜700万円は日本の給与所得者全体で上位15%前後に位置し、家賃目安は月10万〜13万円、住宅ローン借入目安は3,500万〜4,500万円程度。
- 要点3:手取り月額は約32万〜41万円(賞与の有無で変動)となり、計画的な管理を行えば年間100万〜150万円の貯蓄やふるさと納税(上限約8万〜10万円)の恩恵を十分に享受できる。
【2026年最新試算】手取り500万円に必要な額面年収は?独身と既婚の税金差を検証
手取り額を500万円にするために必要な額面年収は、一律ではありません。日本の税制では「人的控除」と呼ばれる仕組みがあり、配偶者や子どもの有無によって課税対象となる所得が大きく変動するためです。
結論から言えば、単身世帯(独身)の場合は額面年収680万〜700万円程度、配偶者(専業主婦・主夫)や子どもを扶養している世帯主の場合は額面年収640万〜660万円程度が必要になります。この差を生み出しているのが、配偶者控除や扶養控除、さらには基礎控除などの各種所得控除です。
| 世帯タイプ | 必要な額面年収の目安 | 天引きされる税金・社保合計 | 手取り率の傾向 |
|---|---|---|---|
| 独身(単身者・扶養なし) | 約680万〜700万円 | 約180万〜200万円 | 約72〜74%(控除が少なく負担重め) |
| 既婚(配偶者控除あり・子なし) | 約660万〜680万円 | 約160万〜180万円 | 約74〜76%(配偶者控除で軽減) |
| 既婚(配偶者+高校生以上の子1人) | 約640万〜660万円 | 約140万〜160万円 | 約76〜78%(多層控除により手取り増) |
独身と既婚の税金差を見ると、年間で約20万〜40万円近い税負担の差が生じていることがわかります。独身者は「独身税」と揶揄されるほど使える控除が少なく、額面年収700万円を稼いでも約200万円近くが公的負担として差し引かれます。
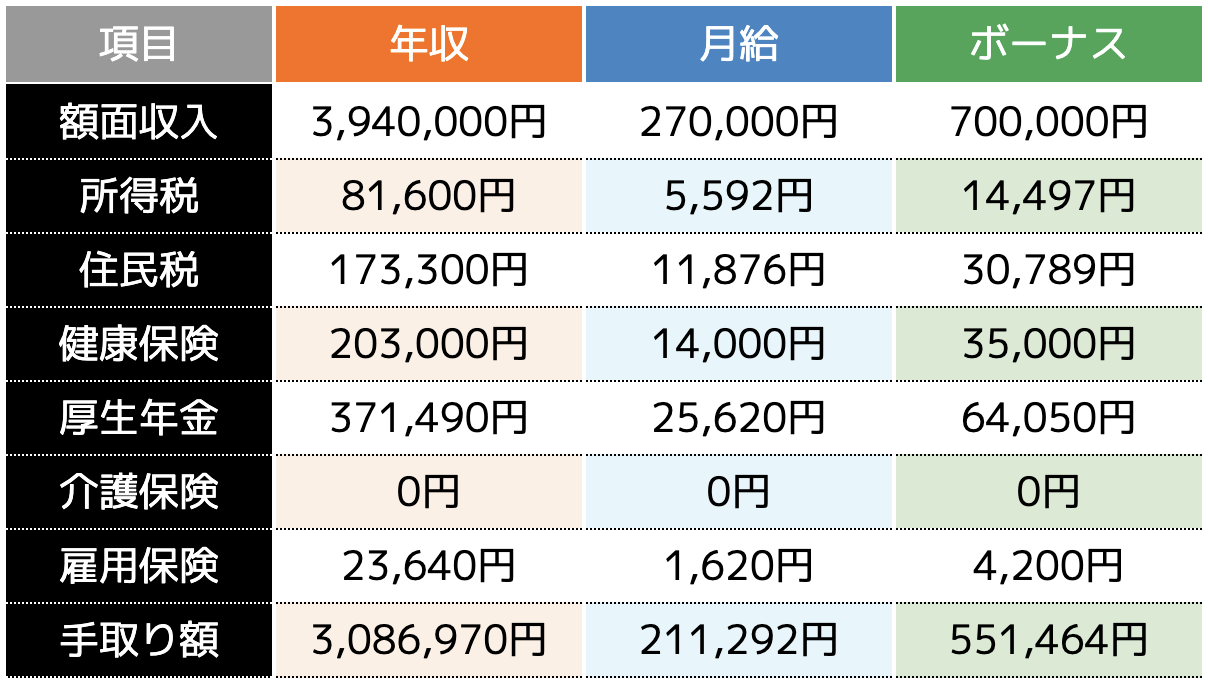
所得税住民税シミュレーションと社会保険料控除の内訳
給与から引かれる項目は、大きく分けて「税金(所得税・住民税)」と「社会保険料(健康保険・厚生年金・雇用保険・介護保険)」の2種類です。額面年収650万円〜700万円規模の会社員における引かれ方の内訳を可視化してみましょう。
額面年収700万円(独身・30代)の控除シミュレーション
額面700万円の会社員の場合、おおむね次のような金額が給与から天引きされます。
- 健康保険料・介護保険料:約35万〜40万円
- 厚生年金保険料:約64万円(上限に近い標準報酬月額が適用)
- 雇用保険料:約4.2万円
- 社会保険料控除の合計:約103万〜108万円
- 所得税:約32万〜36万円(累進課税による税率適用)
- 住民税:約38万〜42万円(前年所得に対する一律約10%課税)
このように、年間合計で約175万〜185万円が差し引かれ、最終的な年間手取り額は約515万〜525万円となります。手取り500万円ちょうどを目指すのであれば、額面約680万円が境界線です。
ボーナス手取り計算と毎月の振込額
年収に対する「基本給とボーナスの比率」によっても、毎月のキャッシュフローは大きく変わります。
例えば、額面年収700万円(ボーナスなし・年俸制)の場合、手取り500万円を12等分すると毎月の手取りは約41.6万円となります。
一方で、基本給+夏冬ボーナス合計4ヶ月分(約175万円)という給与体系の場合、毎月の手取り額は約32万〜34万円、夏と冬のボーナス手取りがそれぞれ約65万〜70万円ずつという配分になります。ボーナス併用型の場合、毎月の生活費を30万円強で抑え、ボーナスを丸ごと貯蓄や特別費に充てる設計が一般的です。
年収割合上位パーセントと社会的立ち位置|額面650万〜700万円の現実
国税庁が発表している「民間給与実態統計調査」の最新データによると、日本の給与所得者の平均年収は約450万〜460万円台を推移しています。
この公的統計に照らし合わせると、手取り500万円に到達する額面年収650万円〜700万円の層は、日本の全給与所得者の上位14%〜18%以内に位置します。男女別に見ると、男性給与所得者では上位約20%、女性給与所得者では上位約5〜6%に入る高水準です。
20代後半から30代半ばでこの年収帯に達している場合、同年代の中では明確に「上位トップクラス」のキャリアを歩んでいると評価できます。上場企業の中堅リーダー層、外資系企業、ITエンジニア、士業・専門職、あるいは大手メーカーの主任・係長クラスが該当するレンジです。
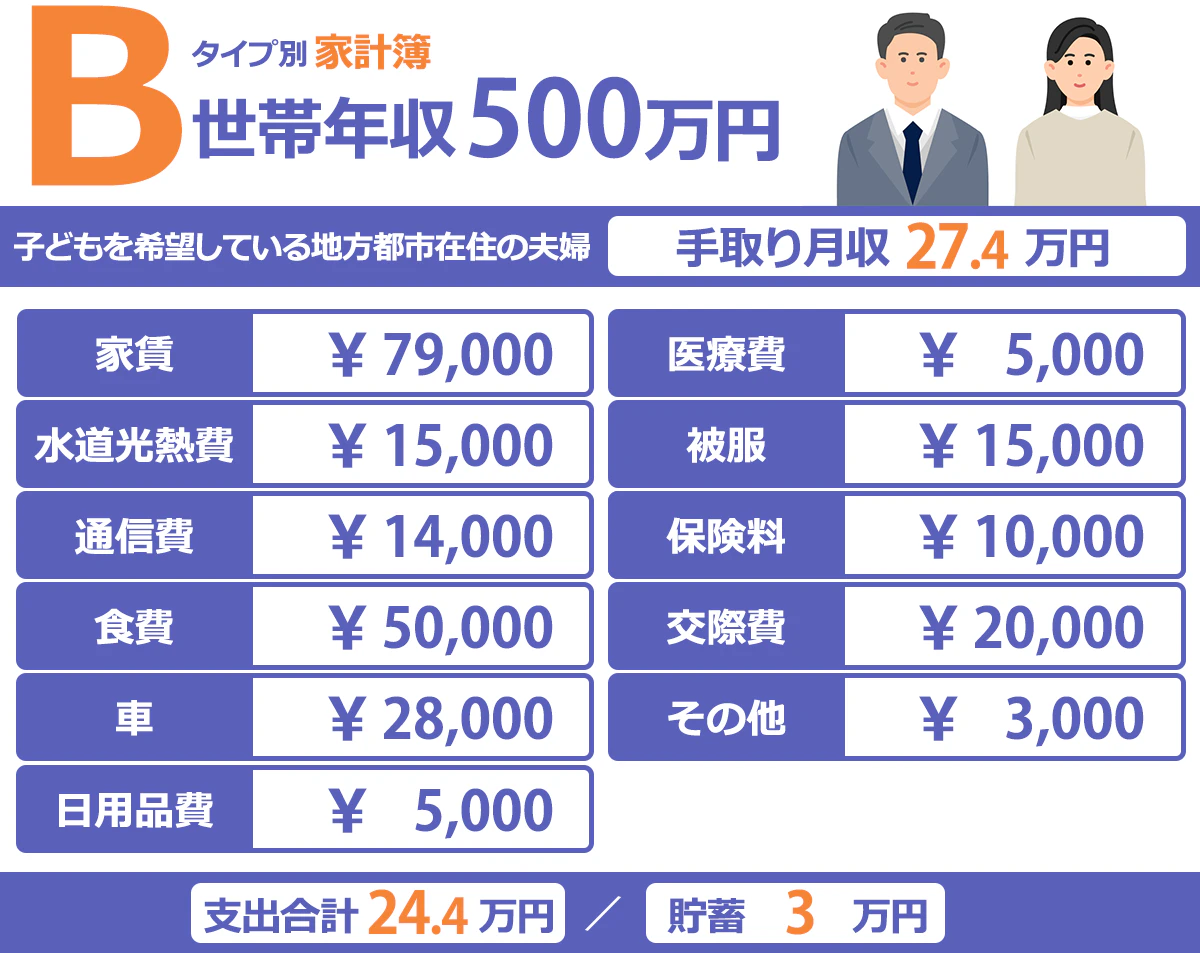
【実態検証】手取り500万生活レベル|家賃目安・住宅ローン・貯蓄事情
手取り500万円(月平均約41.6万円相当)を確保できると、日常生活においてどのようなゆとりが生まれるのでしょうか。単身者と子育て世帯の2つのケースから、リアルな生活水準を紐解きます。
1. 独身・一人暮らしの場合(圧倒的な余裕と資産形成期)
独身で手取り500万円(月手取り約35万円+ボーナス手取り80万円などの構成)の場合、金銭的なストレスはほぼ皆無と言えます。
- 適正家賃目安:10万〜13万円(都心部でセキュリティ完備の1K〜1LDKマンションに居住可能)
- 食費・交際費:月8万〜10万円(自炊に縛られず、外食や趣味の支出を十分に楽しめる)
- 毎月の貯金額と貯蓄率:月10万円+ボーナス全額=年間約200万円(貯蓄率40%超)
外食や趣味に相応のお金を使いながらも、新NISAやiDeCoを満額活用して年間150万〜200万円ペースで資産を拡大できる、経済的に最も自由度の高いステータスです。
2. 既婚・子ども2人の世帯主の場合(堅実な管理が求められる水準)
一方、世帯主一人の収入(片働き)で家族3〜4人を養う場合、生活感は一変して「堅実な中流家庭」となります。
- 家賃・住宅ローン目安:月12万〜15万円(郊外の3LDKマンションや戸建て)
- 住宅ローン借入可能額:適正借入額は3,500万〜4,200万円程度(年収倍率5.5〜6倍以内が安全圏)
- 生活費(食費・光熱費・日用品):月15万〜18万円(物価上昇に伴い家族分の支出が増加)
- 教育費・習い事:月4万〜6万円
- 毎月の貯金額と貯蓄率:月3万〜5万円+ボーナス半分=年間約80万〜120万円(貯蓄率15〜20%)
生活に困窮することはありませんが、「私立学校への進学」や「頻繁な贅沢旅行」を重ねると家計が圧迫されるため、計画的なマネープランが必須となります。
ふるさと納税限度額と節税メリット
手取り500万円クラス(額面650万〜700万円)になると、ふるさと納税の控除上限額も非常に大きくなります。
独身者(額面700万円)であれば年間約10万8,000円、既婚・配偶者控除あり(額面650万円)でも年間約7万7,000円の寄附が実質2,000円の自己負担で行えます。高級和牛や米、日用品などを計画的に返礼品で賄うことで、年間数万円単位の生活費浮揚効果を得ることが可能です。
一般に知られていない盲点とネットの誤解|「勝ち組」の罠
インターネットやSNS上では「年収700万・手取り500万=勝ち組」と称賛される一方で、当事者からは「想像していたほどお金が残らない」という嘆きが聞かれます。そこには、制度面と行動経済学的な2つの落とし穴が存在します。
落とし穴1:2026年最新税制と社会保障費の「ステルス増税」
近年の税制改正および社会保障改革により、高所得〜中間上位層への負担増が進んでいます。2026年度から本格導入される「子ども・子育て支援金」による健康保険料への上乗せや、高校生年代の扶養控除見直し議論など、額面が上がっても手取りが伸び悩む「手取りの伸び止まり現象」が起きています。過去の感覚で「年収700万あれば贅沢できる」と考えていると、手取りベースでの可処分所得の少なさに直面します。
落とし穴2:パーキンソンの法則(生活水準の無意識なインフレ)
行動経済学において広く知られる「支出の額は、収入の額に達するまで膨張する(パーキンソンの第2法則)」の罠に最も陥りやすいのが、この年収帯です。
コンビニやカフェでの無意識な浪費、少し高めの賃貸物件、高級ミニバンのマイカーローン、週末の外食単価の引き上げなどが積み重なると、手取り500万円あっても「毎月なぜか貯金ができない」という家計破綻予備軍に転落してしまいます。
【プロの結論】資産を築ける人と家計が圧迫される人の決定的な分かれ道
手取り500万円という十分な原資を活かして着実に富裕層への階段を登る人と、高収入貧乏に陥る人の違いはどこにあるのでしょうか。ファイナンシャル・プランニングの現場視点から導き出される明確な判断基準は以下の通りです。
【手取り500万円を活かして豊かになれる人】
- 固定費(住居・車・保険)を手取りの45%以内に抑えている人:住居費を月12万円以下、車はリセールバリューを意識した車種選びができている世帯。
- 「先取り貯蓄+新NISA投資」を自動化している人:毎月手取りの20%(約7万〜8万円)を自動積立に回し、残りの資金でストレスなく暮らしている人。
- 制度(ふるさと納税、iDeCo、医療費控除)をフル活用している人。
【高収入貧乏になりやすい要注意パターン】
- 限度額いっぱいのペアローン・住宅ローンを組んでいる世帯:額面700万円の与信を使って5,500万円以上の無理な借入を行い、金利上昇や修繕積立金の値上げで身動きが取れなくなるケース。
- 見栄消費(ブランド品・高級外車・子どもの過度なお受験競争)に資金を投じている世帯。
【手取り 500 万 額面】に関するよくある質問(FAQ)
Q1:額面年収700万円なのに手取りが500万円を下回ることはありますか?
A1:十分にあり得ます。40歳以上で介護保険料が徴収されている場合や、会社の企業年金・財形貯蓄・労働組合費などが給与天引きされている場合、またボーナスの割合が極端に高く税率が高めに源泉徴収されるケースなどでは、額面700万円でも手取りが480万〜490万円台になることがあります。
Q2:共働き世帯で世帯手取り500万円を目指す場合、夫婦それぞれの額面年収はいくら必要ですか?
A2:共働き(1人あたり手取り250万円×2名)の場合、1人あたりの必要な額面年収は約320万〜330万円です。夫婦合算で額面約640万〜660万円あれば世帯手取り500万円に届きます。日本の税制は「世帯主1人で額面700万を稼ぐ」よりも「夫婦2人で額面350万ずつ稼ぐ」方が、基礎控除や給与所得控除を2人分フル活用できるため、手取り額が数十万円多くなる大きなメリットがあります。
Q3:手取り500万円世帯の適正な住宅ローン借入額はいくらですか?
A3:手取り500万円(月約41.6万円相当)の場合、安全な毎月返済額は手取りの20〜25%である「月10万〜11万円」です。金利動向にもよりますが、35年返済・固定金利などを前提とすると適正借入額は3,500万〜4,000万円前後となります。金融機関からは5,000万円以上の融資承認が出ることもありますが、借入上限まで借りると将来の教育費や老後資金の形成が困難になるリスクがあります。
Q4:手取り500万円を目指して転職する際、求人票のどこを見るべきですか?
A4:求人票の「想定年収」だけでなく、「固定残業代(みなし残業)が含まれているか」「賞与の過去支給実績」「福利厚生(住宅手当や家族手当の有無)」を必ず確認してください。額面年収680万円の提示であっても、住宅手当などの非課税・補助メリットが手厚い企業であれば、額面720万円(手当なし)の企業よりも手取り額が多くなる逆転現象が起こり得ます。
まとめ:手取り500万円を最大限に活かす賢い家計防衛術
手取り500万円を手にするために必要な額面年収は、独身で約680万〜700万円、扶養家族がいる既婚者で約640万〜660万円が一つの到達点です。給与所得者全体の上位15%前後に位置する確かな収入基盤であり、適切な資産管理さえ行えば、日常生活の安心と将来への投資を高いレベルで両立できます。
税金や社会保険料の負担が増加する現代において重要なのは、「額面年収の数字」に満足することではなく、「実際に手元に残る手取り資金をいかに賢く配分するか」という視点です。ふるさと納税や新NISAなどの公的制度を使い倒し、固定費を適切にコントロールしながら、確実な資産形成を進めていきましょう。 (出典: 手取り 500 万 額面(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
