手書き領収書の書き方完全ガイド!インボイス対応と無効を防ぐ鉄則
取引先や顧客から「手書きで領収書を書いてほしい」と頼まれた際、記載項目の不備や税制上のルールに戸惑った経験はないでしょうか。2023年10月のインボイス制度(適格請求書等保存方式)開始から定着期を迎えた2026年現在、領収書に求められる記載事項はかつてないほど厳格化されています。わずかな記載漏れや曖昧な表現があるだけで、受け取った側が仕入税額控除を受けられなくなったり、税務調査で経費計上を否認されたりするリスクを抱えることになります。
宛名の「上様」や但し書きの「お品代」といった長年の商慣習はどこまで通用するのか、5万円以上の取引における収入印紙の正しい貼り方や消費税額等の内訳記載はどう書くべきなのか。事業主や経理担当者、店舗スタッフが現場で迷わず、法的・税務的に完全な手書き領収書を発行するための必須ルールを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下の手書き領収書は「適格請求書発行事業者の登録番号(T+13桁)」と「税率ごとの税込金額・適用税率・消費税額等の明記」が必須要件となる。
- 要点2:宛名「上様」や但し書き「お品代」は税務調査での否認リスクが高く、原則として「正式な会社名・氏名」および「具体的な商品・サービス名」を明記する。
- 要点3:印紙税の判定基準(5万円以上)は「税抜金額」で判定可能であり、消費税額を明確に区分記載することで不要な印紙税負担を回避できる。
【2026年最新】手書き領収書の基本項目とインボイス制度(適格簡易請求書)の必須要件
インボイス制度が完全に定着した現在、手書き領収書であっても適格請求書(または適格簡易請求書)としての要件を満たしていなければ、買い手側にとって税務上のメリットが大きく損なわれます。特に小売業、飲食業、タクシー業、駐車場業などの不特定多数を相手にする事業者は「適格簡易請求書(簡易インボイス)」を手書きで発行することが認められていますが、記載漏れがあると効力を持ちません。
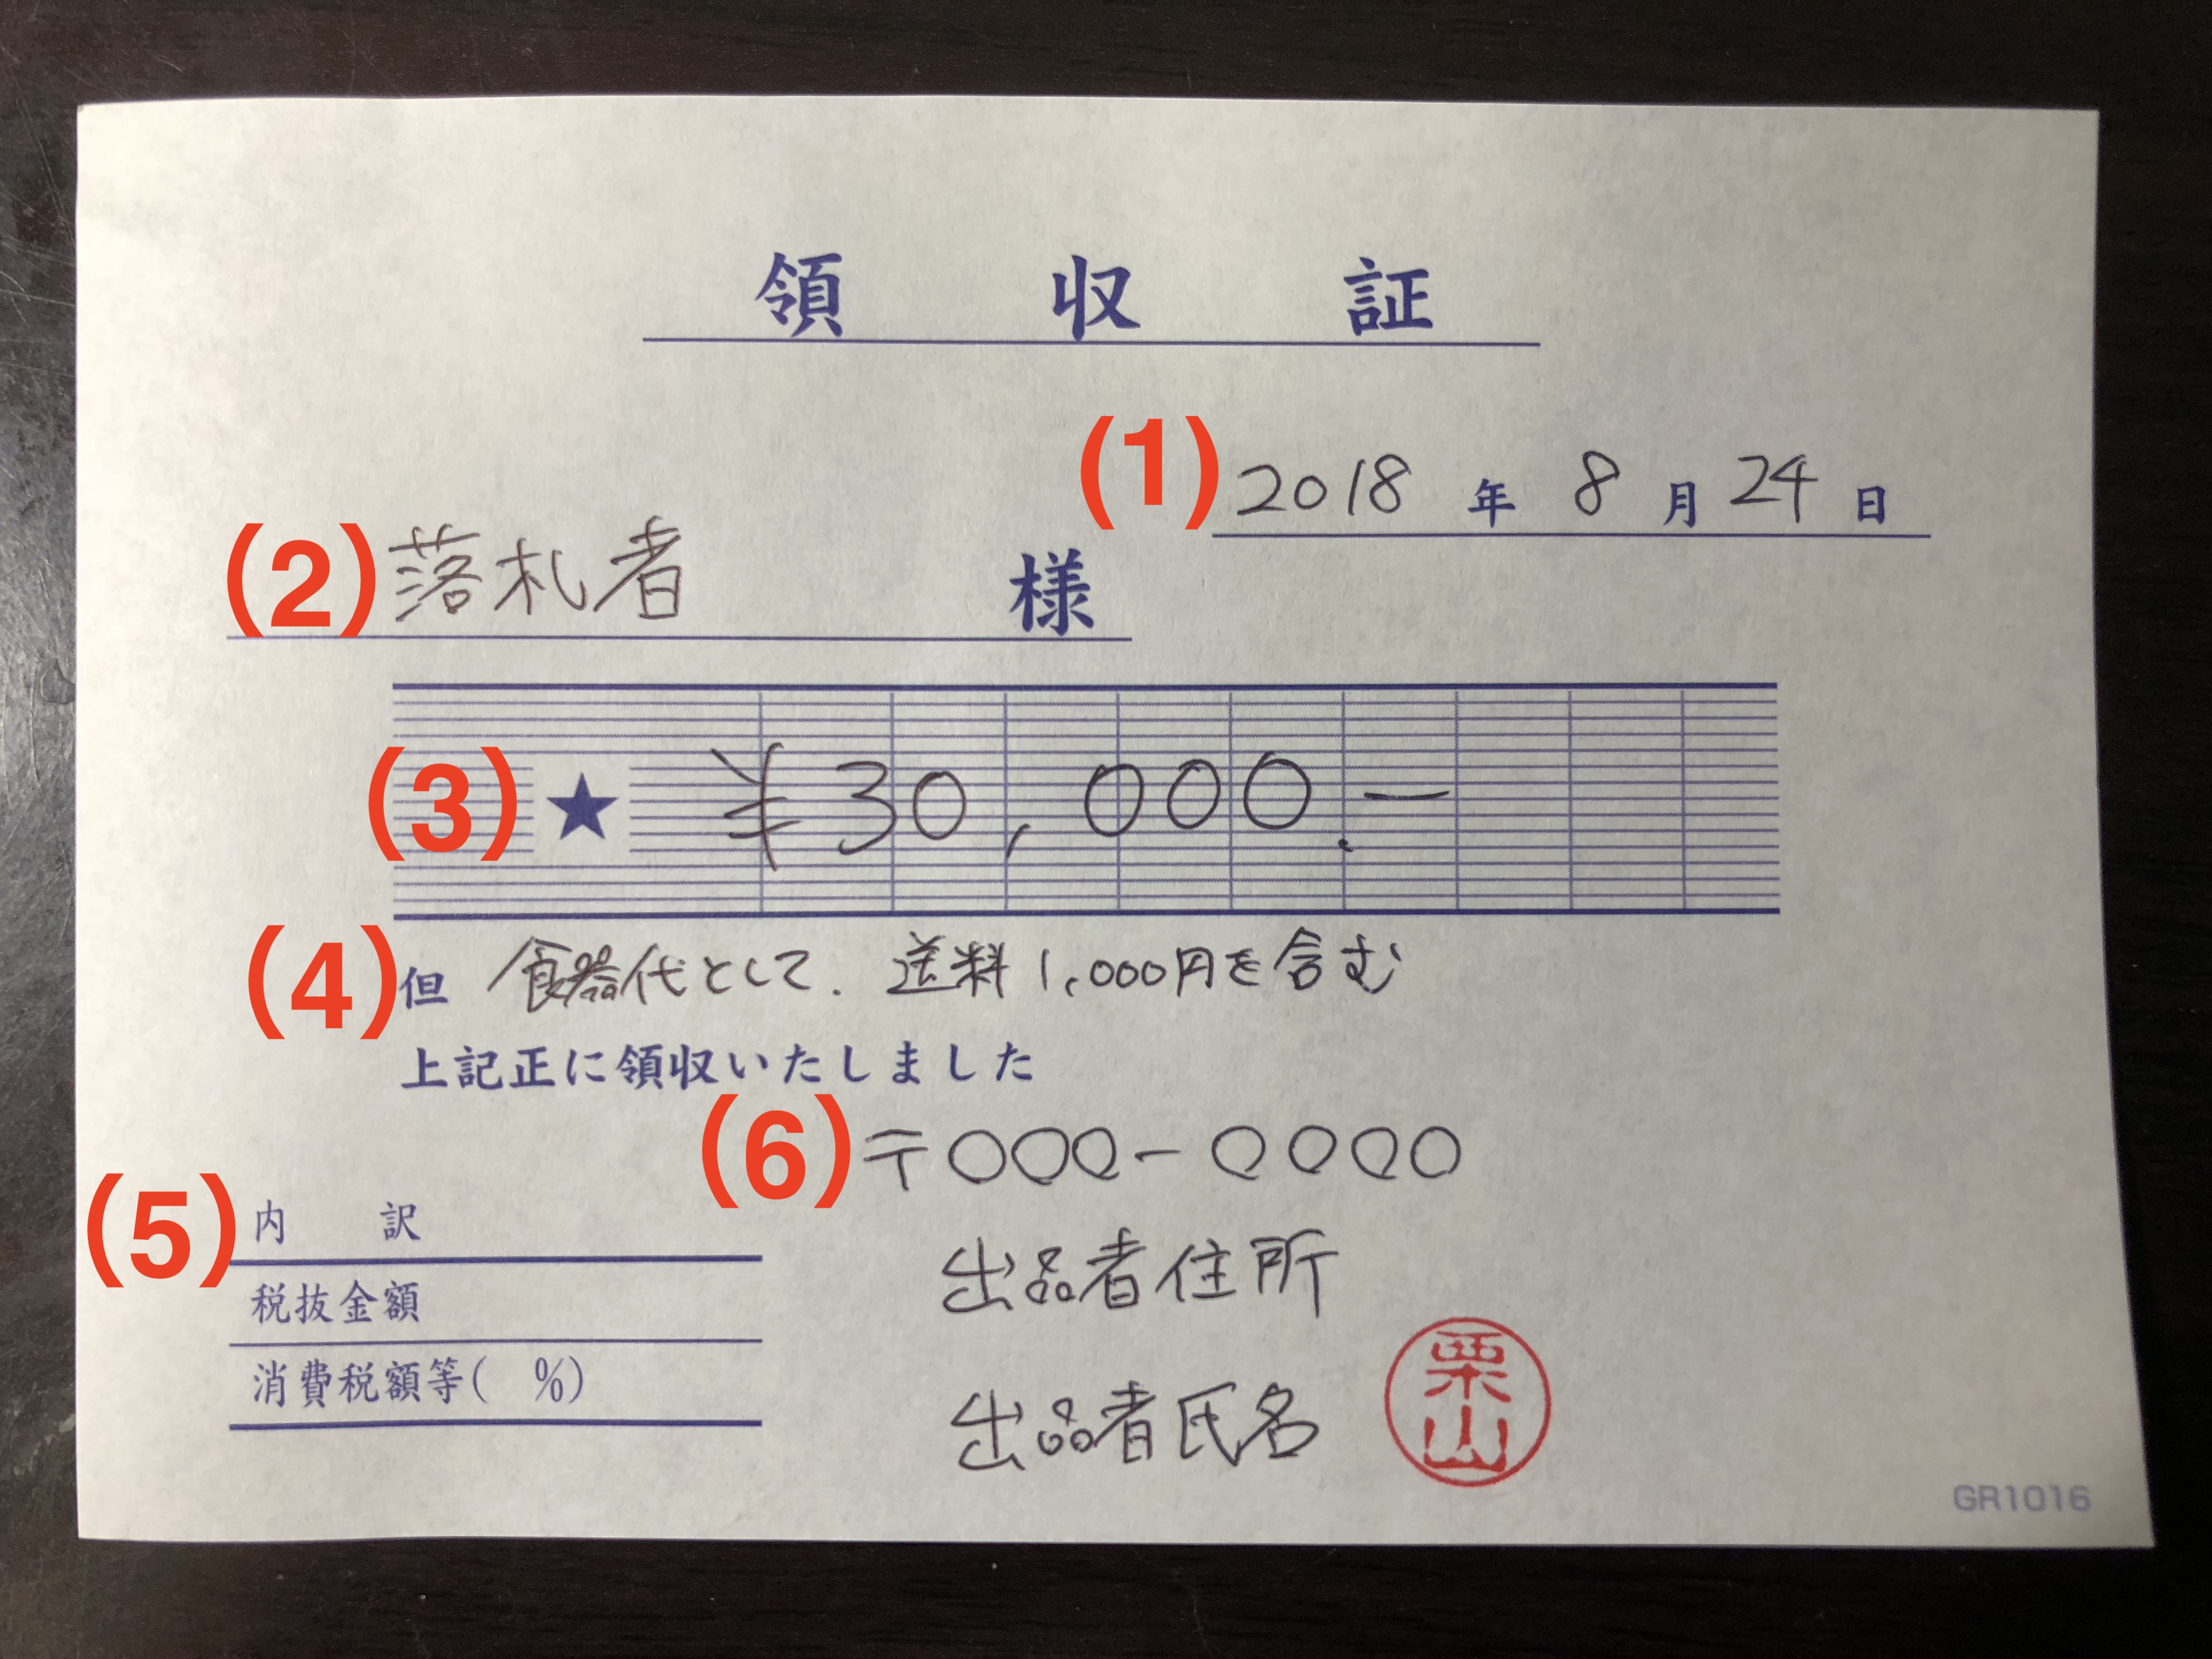
国税庁のガイドラインに基づき、手書き領収書に必ず盛り込むべき基本項目は以下の6点です。
① 発行者の氏名または名称および登録番号:店舗名だけでなく運営元の法人名や屋号を記載し、税務署から付与された「T+13桁の登録番号」を正確に記入します。ゴム印(社判)に番号を組み込んで押印するのが実務上最も確実です。
② 取引年月日:商品・サービスを提供し、現金の授受が発生した正確な日付を記載します。
③ 取引内容:提供した具体的な品名やサービス内容を記します。軽減税率(8%)対象品目がある場合は、その旨(※印など)を明記しなければなりません。
④ 税率ごとに区分して合計した対価の額(税込または税抜):10%対象と8%対象それぞれの合計金額を明確に分けます。
⑤ 税率ごとに区分した消費税額等または適用税率:適格簡易請求書の場合は「税率ごとの消費税額」か「適用税率(10%対象:〇〇円、8%対象:〇〇円)」のいずれかを記載すれば足ります(通常の適格請求書では両方の記載が必要)。
⑥ 交付を受ける者の氏名または名称(宛名):適格簡易請求書を発行できる特定の業種を除き、原則として相手方の正式名称を記載します。
| 領収書の区分 | 宛名の記載 | 消費税等の記載ルール | 主な該当業種・用途 |
|---|---|---|---|
| 適格請求書 (一般インボイス) | 必須 (正式な法人名・個人名) | 「税率ごとの対価の額」および「税率ごとの消費税額等」の両方を記載 | BtoB取引全般、卸売業、専門サービス業、高額な商取引など |
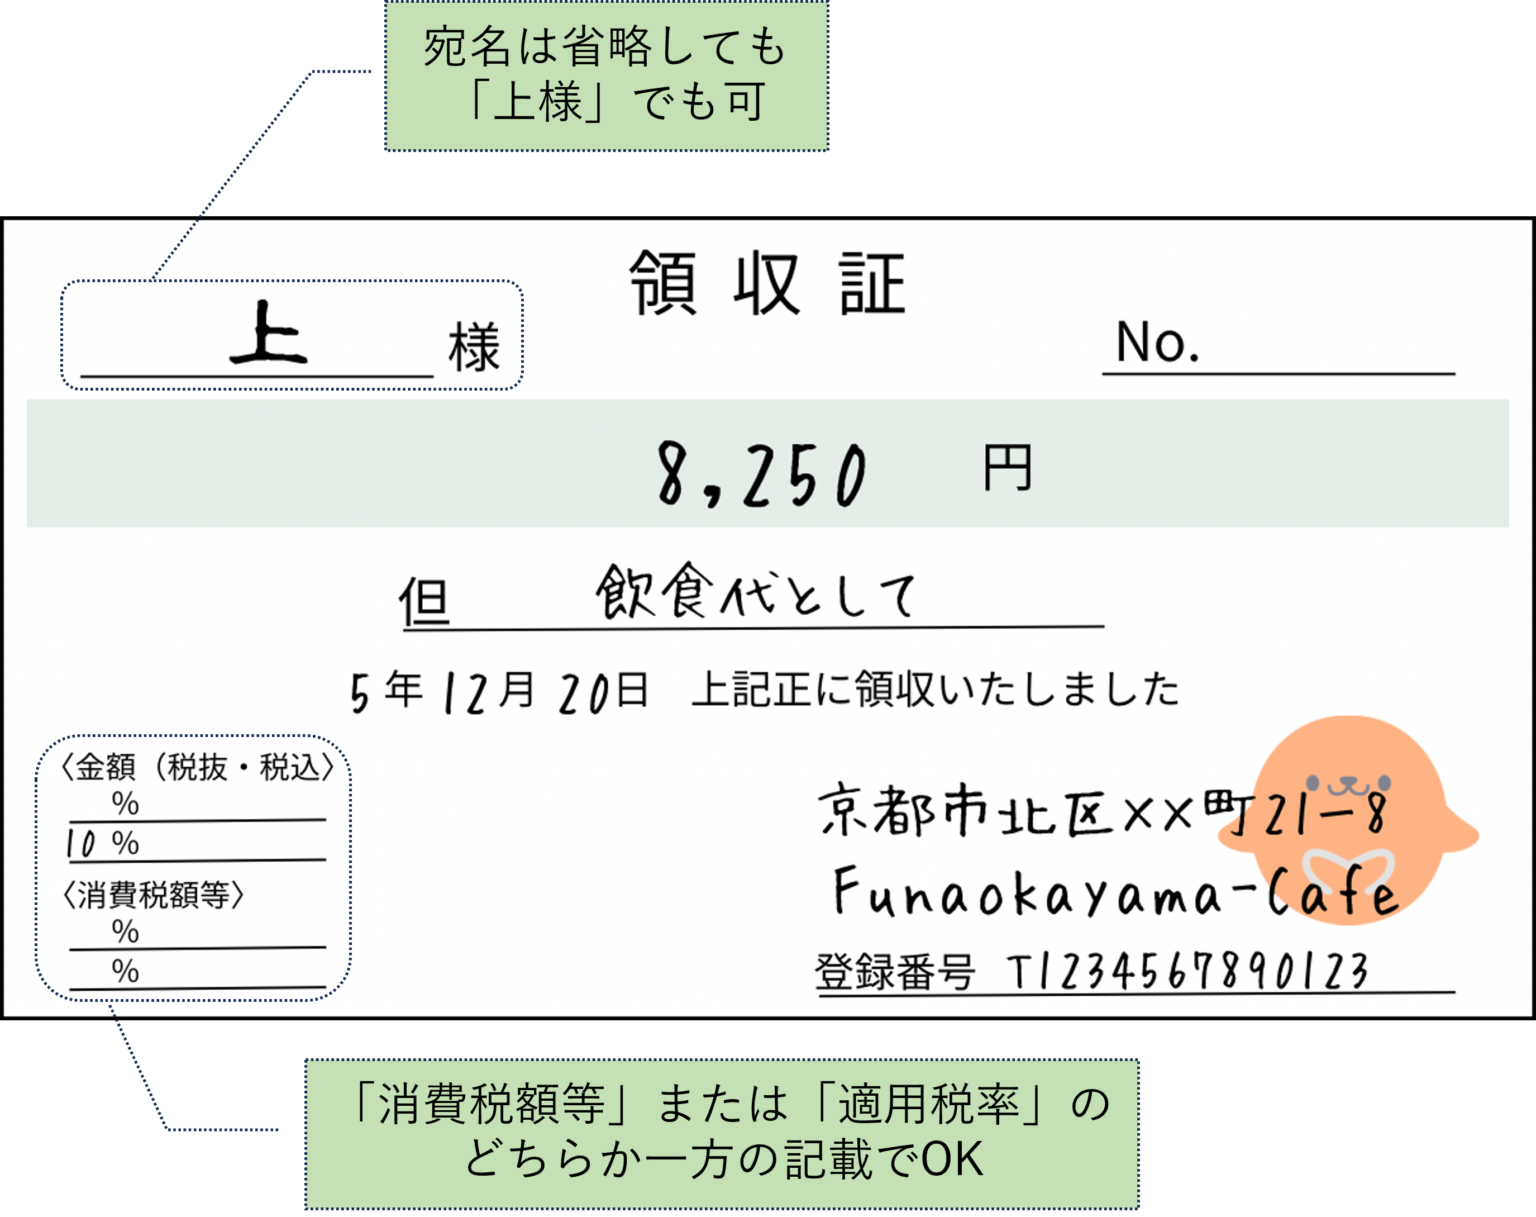
| 適格簡易請求書 (簡易インボイス) | 省略可能 (無記名でも交付可) | 「税率ごとの対価の額」に加え、「適用税率」または「税率ごとの消費税額等」のいずれかを記載 | 飲食業、小売業、タクシー業、駐車場業、旅行関連業など |
| 区分記載請求書 (免税事業者の発行) | 相手方により任意 (記載が望ましい) | 税込合計金額と軽減税率対象品目である旨のみ記載(登録番号なし) | インボイス未登録の免税事業者が発行する領収書 |
宛名・但し書き・金額のNG例と改ざん防止の具体策
手書き領収書において最もトラブルや差し戻しが発生しやすいのが、「宛名」「但し書き」「金額表記」の3箇所です。商慣行として広く使われてきた書き方の中には、税法上の証拠能力を著しく低下させるものが少なくありません。
1. 宛名のルール:略称や「上様」を避けるべき理由
領収書の宛名は、原則として「正式名称(会社名・屋号・フルネーム)」で記載します。「株式会社」を「(株)」と略す程度であれば実務上容認されるケースもありますが、正式な商号をそのまま記すのが鉄則です。
慣例的に多用されてきた「上様」や「空欄(宛名なし)」は、適格簡易請求書の対象事業者が発行する場合を除き、税務調査において「本当に自社の業務に関連した支出なのか」を厳密に問われる要因となります。取引先から「上様でいいよ」と求められた場合でも、「税務上の適正処理のため、会社名の明記をお願いしております」と丁寧に説明し、正確な宛名を記入することが推奨されます。
2. 但し書きのルール:「お品代として」が抱える大きなリスク
但し書きに「お品代として」「お食事代として」「ご飲食代として」とだけ記載することは、実務上極めて危険です。税務署の税務調査官は、但し書きを見て「事業に必要な経費か」「私的な支出(役員個人の飲食や日用品買い出しなど)が紛れ込んでいないか」を精査します。
「お品代」のような使途不明の表現では経費性を客観的に証明できず、最悪の場合、経費計上の否認や重加算税の対象になりかねません。手書き領収書を発行する際は、「〇〇セミナー受講料として」「取引先との会食代(4名分)として」「店舗用事務消耗品(コピー用紙等)代として」など、「第三者が見ても購入内容が具体的に把握できる文言」を簡潔に書き添える必要があります。
3. 金額欄の改ざん防止策:記号と漢数字の厳格な運用
手書きの金額欄は、後からの数字の付け足しや改ざん(例:10,000円を110,000円に書き換える等)を防ぐため、数字の前後を記号で完全に挟み込むルールを徹底します。
算用数字で記入する場合は、先頭に「¥」(または「金」)、末尾に「-」(または「※」「也」)を隙間なく配置し、3桁ごとにカンマ(,)を打ちます(例:¥108,000-)。また、改ざんを極限まで防ぎたい改まった場面では、「大字(だいじ)」と呼ばれる漢数字を用いる手法も有効です(「一→壱」「二→弐」「三→参」「十→拾」「万→萬」)。
収入印紙の判断基準と金額別ルール|5万円以上の判定と非課税ライン
紙の手書き領収書を発行する際、避けて通れないのが印紙税法に基づく「収入印紙の貼付」です。記載された受取金額が5万円以上(非課税限度額:50,000円未満は非課税)となる場合、所定の収入印紙を貼り、消印(割印)を押さなければなりません。
消費税抜きの記載による「印紙税節約」の仕組み
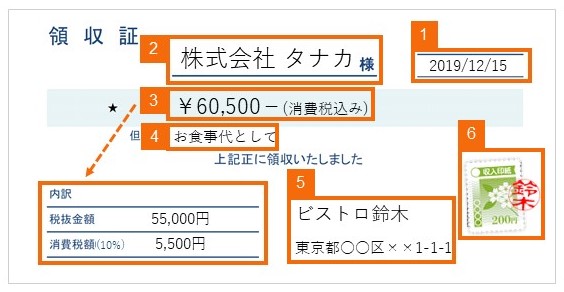
実務で非常に重要なのが、「5万円以上の判定基準は税抜金額である」という点です。領収書内に「消費税額等」が明確に区分記載されているか、あるいは「税抜金額」が明記されている場合に限り、税抜金額を基準に印紙の要否を判定できます。
例えば、税込54,780円(税抜49,800円、消費税10%:4,980円)の取引において、金額欄に「¥54,780-」とだけ書き、内訳に消費税額を記さなかった場合、受取金額は5万円以上とみなされ200円の収入印紙が必要になります。一方で、「税抜金額 ¥49,800-、消費税等 ¥4,980-」と明記していれば、受取金額は49,800円と判定されるため、収入印紙は不要(非課税)となります。
貼付を怠った場合は印紙税法違反となり、本来納付すべき印紙税額の3倍に相当する「過怠税」が徴収されるため、金額が5万円前後の取引では内訳の明記を徹底することが経費防衛につながります。
【実態検証】現場目線で見えた領収書トラブルと訂正・控え管理のリアル
実際のビジネス現場や店舗運営において、手書き領収書を運用する上での「ありがちなミス」と「正しいリカバリー手順」について、現場の取材・相談実例をもとに検証します。
1. 記入ミス発生時:二重線+訂正印は通用するのか?
手書き作業で書き間違いが発生した場合、修正液や修正テープの使用は絶対に認められません。証憑書類としての改ざんを疑われるためです。
一般的に、軽微な誤字であれば「二重線を引き、その上から発行者の訂正印(認印または社判)を押して余白に正書する」という修正方法が存在します。しかし、「金額欄の書き間違い」に関しては、二重線での訂正は極力避けるべきです。金融機関や厳格な企業の経理部門では、金額訂正のある領収書を一律で「受領不可」と規定しているケースが大半を占めます。金額を誤った場合は、二重線で訂正するのではなく、その領収書を「無効(破棄用)」として控えとともに保管し、新しい領収書を最初から再発行するのが現場における最も安全な鉄則です。
2. 領収書の控え(複写式)の作り方と電子帳簿保存法
手書き領収書を発行する事業者は、必ず複写式の領収書(2枚複写・3枚複写)を使用し、発行者側の控えを手元に残さなければなりません。単票の領収書を切り取って相手に渡すだけでは、自社の売上台帳との突合ができず、確定申告や税務調査時に売上除外(売上隠し)を疑われるリスクが生じます。
また、保管期間は法人の場合で原則7年間(繰越欠損金がある場合は最長10年間)、個人事業主で5〜7年間と定められています。紙の控えをファイリングして厳重に保管するか、電子帳簿保存法のスキャナ保存要件に従って電子データ化して保存体制を整える必要があります。
3. 角印・社判の法的効力と日付の書き方
法律上、領収書に会社印(角印や社判)が押されていなくても、必要な記載事項が揃っていれば領収書としての法的効力は発生します。しかし日本の商習慣において、角印のない手書き領収書は「信用性に欠ける」「偽造の疑いがある」と受け取られ、再発行を求められるトラブルが後を絶ちません。社名に少し重なる形で鮮明に角印を押印することが実務上の標準マナーです。
また、日付欄について「和暦(令和〇年)」と「西暦(2026年)」のどちらを用いても法的な問題はありませんが、「年」を省略して「5/15」のように月日だけを記載したり、日付を空欄にして渡したりする行為は厳禁です。受取人が勝手に日付を書き込むと「私文書偽造」の共犯関係を疑われる恐れがあるため、必ず金銭授受が発生した当日の正確な年月日を記入します。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報やSNSでは、インボイス制度導入以降の領収書実務について誤った解釈が散見されます。ここで代表的な2つの誤解を正しておきます。
誤解①:「手書き領収書はインボイス制度で全面禁止になった」
一部で「インボイス制度が始まってから手書きの領収書は使えなくなった」という噂が流れましたが、これは完全な誤りです。手書きであっても、所定の記載要件(登録番号、税率別の対価・消費税額など)を漏れなく満たしていれば、正式な適格請求書(または適格簡易請求書)として何ら問題なく通用します。文具店で販売されている最新の「インボイス対応複写領収証」を利用するか、手書きの市販領収書に登録番号スタンプと税率内訳を追記すれば適法に運用できます。
誤解②:「レシートより手書き領収書の方が税務上の信頼性が高い」
「レシートは安っぽく、手書き領収書の方が格式が高くて経費になりやすい」と信じている人が今も多く存在します。しかし税務の実務においては、むしろ「レジスターから自動出力されたレシートの方が証拠能力が高い」と評価される場面が多々あります。
レシートには購入した商品の個別品名、単価、数量、正確な日時、レジ番号、店舗情報が改ざん不可能な形で克明に印字されます。一方で手書き領収書は、但し書きが抽象的になりやすく、発行者の作為が入り込む余地があるためです。手書き領収書を発行してもらう場合でも、明細のわかるレシートをホチキス留めで一緒に保管しておくことが、税務調査に対する最強の防衛策となります。
【プロの結論】手書き領収書を運用すべき事業者・デジタル移行すべき事業者の判断基準
手書き領収書は小規模な現場や突発的な取引において柔軟に対応できる利便性を持つ一方、記載の手間、計算ミス、印紙代コスト、インボイス要件の記載漏れといった構造的なヒューマンエラーのリスクを常に孕んでいます。
手書き領収書の継続が適している事業者
- 出張作業や移動販売、小規模サロンなど:レジ端末やモバイルプリンターの導入コストが売上規模に見合わず、1日の取引件数が数件程度にとどまる事業者。
- 冠婚葬祭や寺社仏閣、高額な贈答品売買など:手書きの筆記や押印そのものが儀礼的・文化的な価値を持つ取引形態。
速やかにデジタル領収書・POSレジへ移行すべき事業者
- 複数税率(8%と10%)の商品を頻繁に混在して販売する事業者:手書き計算では税率区分や消費税額の計算ミスが多発し、経理処理の現場を圧迫するため。
- 月間の発行枚数が数十枚〜数百枚を超える店舗:手書きにかかるスタッフの人件費とレジ待ち時間、5万円以上の取引で発生する収入印紙税(紙の領収書にのみ課税され、電子領収書なら全額非課税)の総額を考慮すると、モバイルPOSや電子レシートシステムを導入した方がトータルコストを大幅に削減できます。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書用のテンプレート(既製品)はどこで購入すべきですか?
A1:文具店や100円ショップ、事務用品通販などで販売されている「インボイス制度対応(軽減税率対応・2枚複写)」と明記された領収書冊子を購入するのが最も安全です。あらかじめ登録番号の記入欄や10%・8%の税率別内訳欄が印刷されているため、記載漏れを防ぐことができます。
Q2:クレジットカード払いや売掛金決済の場合も手書き領収書を発行して良いですか?
A2:発行自体は可能ですが、必ず但し書き等に「クレジットカード利用」や「振込確認済」と決済手段を明記してください。クレジットカード決済は金銭の直接授受が発生しない「信用取引」であるため、受取金額が5万円以上であっても収入印紙の貼付は法的に不要となります。クレジット払いの旨を明記しないと金銭受取とみなされ、印紙税の課税対象となってしまうため注意が必要です。
Q3:免税事業者は手書き領収書に消費税を書いてはいけないのですか?
A3:免税事業者であっても、仕入れや諸経費に消費税を支払っているため、消費税相当額を上乗せして請求・領収すること自体は法律上禁止されていません。ただし、インボイス登録番号(T番号)を記載することはできず、「適格請求書」としての発行はできません。従来の区分記載請求書の形式に沿って、税込総額と内訳を記載します。
Q4:領収書の発行日を「先月の日付」や「空白」で書いてほしいと頼まれたら?
A4:絶対に断らなければなりません。過去の日付で発行する「バックデート」や日付の空欄発行は、取引先による売上・経費の時期ずらし(期ズレ)や粉飾決算に加担することになり、税法違反(共謀)や私文書偽造等の罪に問われる重大なリスクを負うことになります。
まとめ:2026年以降の領収書実務で失敗しないための判断基準
手書き領収書は、単なる金銭の授受を証明するメモではなく、取引の正当性と税務上の権利を担保する極めて重要な「法定証憑書類」です。インボイス制度が定着した現代においては、形式的な慣習に頼るのではなく、法律に定められた記載要件を厳密に満たす意識が求められます。
「登録番号の明記」「正式な宛名と具体的な但し書き」「税率区分と消費税額の内訳」「5万円以上の印紙税判定」「複写式控えの厳重保管」。これら5つの基本ルールを徹底することで、受け取る取引先からの信頼を高め、自社の税務リスクを完全に排除した健全なビジネス運営を実現してください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
