PayPay現金チャージ完全ガイド!手順・お釣り・手数料と注意点を徹底解説
街中のお店からオンライン決済まで、日常のインフラとして定着しているPayPay。銀行口座の連携やクレジットカード登録に不安を感じる方や、使いすぎを防ぎたいユーザーにとって、最も確実で安心感の高いチャージ手段が「現金チャージ」です。
しかし、利用現場では「どのコンビニATMが使えるのか」「お釣りは出るのか」「手数料は本当に無料なのか」といった疑問を抱く利用者が後を絶ちません。今回は、2026年時点における最新の仕様を踏まえ、セブン銀行やローソン銀行ATMでの具体的な操作手順から、残高種別の違い、トラブル時の対処法まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン銀行・ローソン銀行ATMから24時間365日、手数料完全無料で1,000円単位の現金チャージが可能
- 要点2:投入した紙幣は全額チャージされお釣りが出ない仕様のため、1万円札で一部のみのチャージは不可
- 要点3:チャージ前の本人確認の有無によって「出金できるPayPayマネー」か「出金不可のマネーライト」に分かれる
【基本手順】セブン銀行・ローソン銀行ATMでの現金チャージ方法と操作手順
PayPayへ現金でチャージできる窓口は、全国に設置されているセブン銀行ATMおよびローソン銀行ATM(※新型機)です。コンビニのレジで直接店員に現金を渡してチャージすることはできませんが、ATM端末とスマートフォンがあれば、わずか1〜2分で残高へ反映されます。
チャージを行う際の最低チャージ金額は1,000円で、小銭(硬貨)の投入には対応しておらず、紙幣のみの受付となります。まずは現場で迷わないための共通ステップを確認していきましょう。
セブン銀行ATM・ローソン銀行ATMでの具体的な操作ステップ
操作の流れはどちらのATMでも基本的に共通しています。事前のキャッシュカード登録などは一切不要で、PayPayアプリさえ起動できればすぐにチャージが完了します。
【ステップ1:ATM側の操作】
ATM画面のトップに表示されている「スマートフォンでの取引」(または「スマホ決済チャージ」)をタッチします。画面上にチャージ照合用のQRコードが表示されます。
【ステップ2:PayPayアプリ側の操作】
スマホのPayPayアプリを開き、ホーム画面の「チャージ」アイコンをタップします。チャージ方法一覧から「ATMチャージ」を選択すると、読み取り用のカメラが起動します。
【ステップ3:QRコード読み取りと企業番号入力】
ATM画面に表示されたQRコードをスマホのカメラで読み取ります。読み取りが成功すると、スマホ画面に4桁の「企業番号」が表示されますので、その番号をATMのタッチパネルに入力して「確認」を押します。
【ステップ4:現金の投入とチャージ完了】
ATMの紙幣投入口が開きますので、チャージしたい紙幣を入れます。投入金額が画面に表示されたら「確認」を押すことで、即座にPayPay残高へ残高が加算されます。必要に応じて発行される明細票(レシート)を受け取って終了です。

【比較表】PayPay現金チャージのスペックと他社決済との仕様比較
コード決済各社における現金チャージの仕様を比較すると、対応ATMの多さや利便性において明確な違いが見受けられます。利用前に把握しておくべき客観データを整理しました。
| 項目 | PayPay(現金チャージ) | 一般的なコード決済基準 | 編集部の見解・評価 |
|---|---|---|---|
| 対応チャージ窓口 | セブン銀行ATM / ローソン銀行ATM | セブン銀行のみ、または店頭レジ | 大手2系統のATMを網羅しており利便性は極めて高い |
| チャージ手数料 | 完全無料(0円) | 無料 | 時間帯や曜日を問わずいつでも手数料ゼロで安心 |
| 最低単位・硬貨対応 | 1,000円〜(紙幣のみ) | 1,000円〜(紙幣のみ) | 端数の硬貨は使えないため千円札の事前用意が推奨 |
| お釣りの返却 | 不可(投入額全額がチャージ) | 全額チャージが主流(一部例外あり) | 最も誤解が多い点。投入した紙幣はすべて残高になる |
| チャージ上限(2026年) | 50万円 / 24時間・200万円 / 30日 | 10万〜30万円 / 日 | 上限枠は広大だが使いすぎや不正防止の設定に留意 |
| 残高の出金(現金化) | 本人確認済みなら可能(PayPayマネー) | 本人確認後のみ可能 | 未確認時のチャージはマネーライトとなり出金不可 |
お釣りが出ない?手数料は?初心者が陥りやすい現金チャージの落とし穴
PayPayの現金チャージは手軽である反面、仕様を正しく把握していないと「思っていた金額と違う」「近くの店舗でチャージできない」といったトラブルに直面します。特に問い合わせが多い重要事項を解説します。
投入した紙幣は全額チャージ!お釣りは一切出ない仕様
現金チャージにおいて最も注意しなければならないのが、「お釣りが出ない」という仕組みです。
たとえば「3,000円分だけチャージしたい」と考えてATMに1万円札を投入した場合、お釣りの7,000円が返却されるわけではなく、投入した1万円全額がPayPay残高にチャージされます。交通系ICカードなどの券売機操作に慣れていると「金額指定でお釣りが出る」と錯覚しがちですが、セブン銀行・ローソン銀行ATMともに投入額の全額入金が基本原則です。
必要な分だけを入金したい場合は、あらかじめ千円札を必要な枚数だけ準備してからATMに向かう必要があります。
PayPay現金チャージ手数料は「24時間いつでも0円」
「深夜や土日にATMを使うと手数料を取られるのではないか」という懸念を持つ方も多いですが、PayPayの現金チャージ手数料は曜日・時間帯を問わず完全無料です。
ATMを管理する銀行側の時間外手数料も発生しません。1,000円を投入すればそのまま1,000円分の残高として反映されるため、無駄なコストを心配することなくいつでも利用可能です。
ファミリーマート店頭レジやE-net端末でのチャージは不可
コンビニ大手のうち、ファミリーマートの店頭ではPayPayの現金チャージができません。ファミリーマート店内に設置されているATM(ゆうちょ銀行ATMやE-net ATM)は、現時点でPayPayのスマホATMチャージに対応していないためです。
また、セブン-イレブンやローソンであっても「レジカウンターで店員にお金を渡してチャージする」ことは不可能です。現金チャージを行う際は、必ずセブン-イレブン店舗内のセブン銀行ATM、またはローソン店舗内のローソン銀行ATMを探して操作してください。
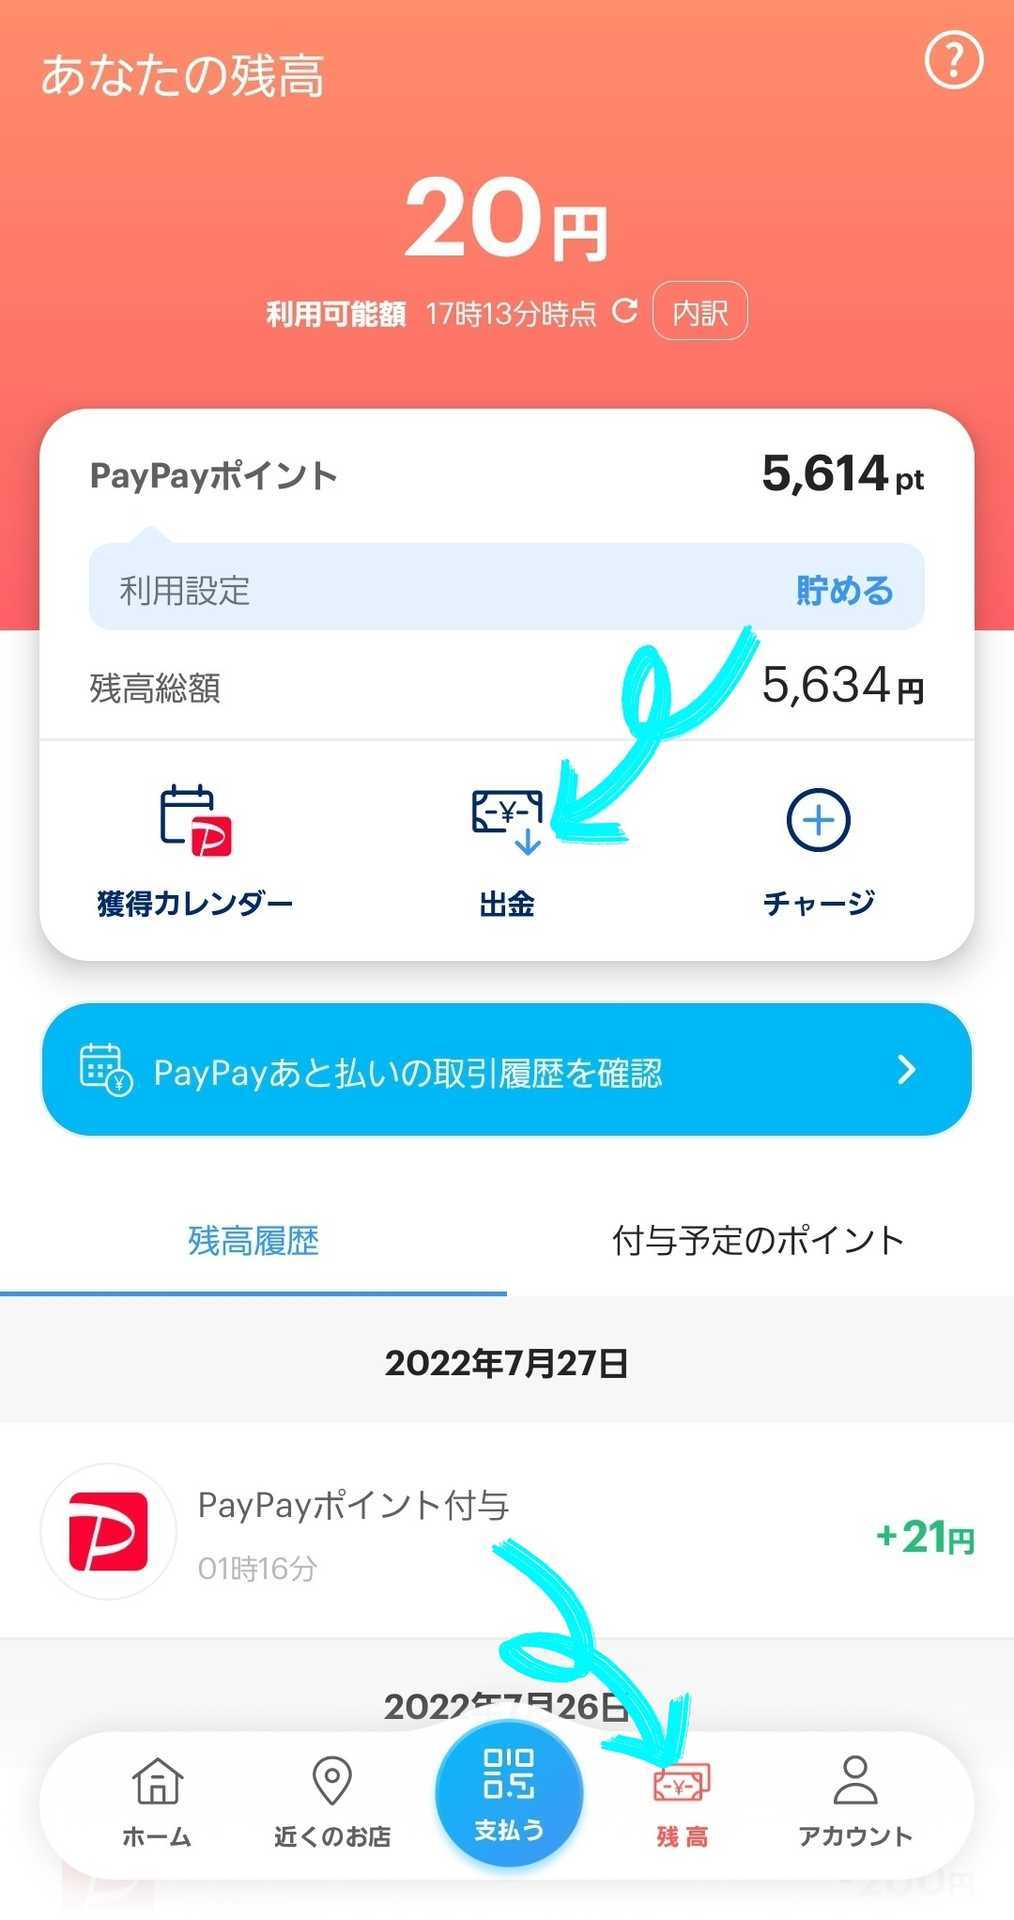
【残高種別の違い】本人確認とマネーライト|現金チャージしたお金は出金できる?
現金をチャージした際、その残高がどのような性質を持つのかは、アカウントの「本人確認(eKYC)」の完了状況によって大きく変化します。この仕様を把握していないと、後から銀行口座へ戻したいときに困惑することになります。
本人確認の完了状況によって分かれる2つの残高種別
PayPayの残高には複数の種類が存在しますが、現金チャージに関連するのは以下の2つです。
1. PayPayマネー(本人確認済みの場合)
事前にマイナンバーカードや運転免許証による本人確認を完了しているアカウントで現金チャージを行うと、残高はPayPayマネーとして扱われます。この残高は店舗での支払いや個人間送金はもちろん、後から銀行口座へ出金して現金に戻すことができます。
2. PayPayマネーライト(本人確認未完了の場合)
本人確認手続きを行っていない状態で現金チャージを行った場合、残高はPayPayマネーライトとなります。店舗決済や送金には利用できますが、いかなる方法を用いても銀行口座へ出金(払い戻し)することはできません。
注意すべきは、「本人確認を行う前にチャージしてしまった残高は、後から本人確認を完了させてもPayPayマネーへ昇格しない」という点です。現金チャージした資金を出金できる状態で管理したい場合は、必ずチャージを行う前に本人確認を済ませておきましょう。
PayPayで現金チャージできない5つの原因と現場で即解決する対処法
ATMの前に立っているにもかかわらず、QRコードが読み取れなかったりエラー画面が表示されたりするケースがあります。その主な要因と解決策は以下の通りです。
1. アプリのカメラ権限がオフになっている
チャージ画面でカメラが起動しない場合、スマホ本体の設定でPayPayアプリに対する「カメラへのアクセス」が許可されていない可能性があります。端末の「設定」メニューからPayPayを選択し、カメラの権限を「許可」に変更してください。
2. 紙幣の汚れ・折れ・小銭の投入
ATMは紙幣の読み取りが非常に精密です。著しい折り目や破れがある紙幣は返却されることがあります。また、小銭の投入口は開かないため、必ずきれいな状態の千円札・五千円札・一万円札を用意してください。
3. ATMやPayPayシステムの定期メンテナンス時間
セブン銀行・ローソン銀行のシステムメンテナンス時、およびPayPay側のサーバーメンテナンス中は取引ができません。主に深夜帯や早朝に数分〜数十分程度実施されることがあるため、時間を置いてから再試行してください。
4. チャージ上限額への到達
不正利用対策として設定されているチャージ上限(24時間で50万円、過去30日間で200万円)を超えている場合、入金を受け付けません。自身でアプリ内に個別の利用上限設定をかけている場合も同様です。
5. 通信環境の不具合(オフライン状態)
地下店舗や遮蔽物の多い場所にあるATMでは、スマートフォンの電波が弱く、QRコード読み取り後のデータ通信に失敗することがあります。電波状況を確認し、必要に応じて店舗の無料Wi-Fiや安定した回線へ切り替えてください。

【実態検証】利用者の生の声とキャッシュレス過渡期における現金チャージの意義
銀行口座やクレジットカードを直接紐付けるオートチャージが主流となる一方で、あえてATMでの現金チャージを選び続けるユーザー層が一定数存在します。コミュニティやSNSに寄せられるリアルな声を検証すると、現代の家計管理における実用的な理由が浮き彫りになります。
「口座を連携すると際限なく使ってしまうため、毎月2万円だけ現金チャージして予算枠を決めている」という使いすぎ防止の用途や、「割り勘で集めた現金をそのままATMからチャージしてデジタル化している」という決済の集約目的が目立ちます。さらに、「セキュリティの観点から銀行口座情報をアプリに登録したくない」という層にとっても、現金チャージは不可欠な防壁として機能しています。
デジタル決済の利便性を享受しつつも、実体のある現金で支出をコントロールするという手法は、衝動買いを抑制する心理的ストッパーとして理にかなった選択肢と言えます。
【プロの結論】現金チャージを活用すべき人・慎重になるべき人の判断基準
利用者のライフスタイルや金融リテラシーに応じて、現金チャージの向き・不向きは明確に分かれます。
【現金チャージが向いている人】
・毎月の支出上限を物理的な現金投入によって厳密に管理したい方
・金融機関の口座情報やクレジットカードを外部アプリに登録することに抵抗がある方
・日常的に現金での集金や臨時収入があり、それを手軽にキャッシュレス化したい方
【口座連携やカードチャージを検討すべき人】
・都度コンビニATMへ足を運ぶ移動コストや手間を削減したい方
・決済時のポイント還元率を最大化させたい方(指定カード連携による上乗せ還元など)
・残高不足によるレジ前での決済失敗を完全に防ぎたい方
【paypay 現金 チャージ】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンのレジで、店員に現金を渡してPayPayにチャージできますか?
A1:できません。コンビニでの現金チャージは、店内に設置されている「セブン銀行ATM」または「ローソン銀行ATM」の機械を直接操作して行う必要があります。
Q2:1万円札を入れて3,000円分だけチャージし、お釣りを受け取ることは可能ですか?
A2:不可能です。PayPayのATM現金チャージはお釣りが出ない仕組みとなっており、投入した紙幣の全額(1万円)がチャージされます。少額のみチャージしたい場合は、事前に千円札を用意してください。
Q3:現金チャージしたPayPay残高を、後から銀行口座へ出金して現金に戻せますか?
A3:チャージする前に「本人確認」を完了していれば可能です(PayPayマネーとしてチャージされるため)。ただし、本人確認を行わずにチャージした残高は「PayPayマネーライト」となり、後から本人確認を行っても出金はできません。
Q4:ファミリーマートの店内に置いてあるATMからPayPayにチャージできますか?
A4:現時点ではチャージできません。ファミリーマート店内のATM(E-netやゆうちょ銀行等)はスマホATM取引によるPayPayチャージに非対応です。お近くのセブン-イレブンやローソンのATMをご利用ください。
まとめ:現金チャージを賢く使いこなし、安全・快適な決済ライフを
PayPayの現金チャージは、セブン銀行ATMおよびローソン銀行ATMを活用することで、誰でも24時間手数料無料で安全に利用できる優れたチャージ手段です。
「紙幣のみ対応で全額チャージされるためお釣りが出ない」「本人確認の有無で出金可否が決まる」という基本ルールさえ押さえておけば、無駄遣いを防ぎながらスマートなキャッシュレス生活を送ることができます。ご自身の利用目的や管理スタイルに合わせて、現金チャージを上手に活用してください。 (出典: paypay 現金 チャージ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
