給与収入とは?給与所得や手取りとの違い・源泉徴収票の見方を徹底解説
毎月の給料日や年末年始の時期になると、多くの会社員やパート・アルバイトの方が目にする給与明細や源泉徴収票。しかし、「給与収入」「給与所得」「手取り額」「額面年収」といった似たような専門用語が並び、結局自分の本当の稼ぎはいくらで、どれに対して税金がかかっているのかを正確に把握できている人は決して多くありません。
クレジットカードの作成、住宅ローンの申し込み、あるいは配偶者控除の手続きや確定申告の場面で、書くべき数値を間違えてしまうと、審査の遅延や思わぬ追徴課税といったトラブルに発展するケースも散見されます。複雑に見える税金と給与の仕組みですが、基本構造さえ押さえれば決して難しいものではありません。本稿では、お金の基本である「給与収入」の定義から、手取り額・給与所得との決定的な違い、源泉徴収票の正しい読み解き方まで、分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与収入とは税金や社会保険料が引かれる前の「総支給額(額面金額)」であり、各種ローンの審査等で申告する年収を指す。
- 要点2:給与所得は給与収入から会社員の経費にあたる「給与所得控除」を差し引いた金額であり、手取り額(手元に残る現金)とは全く異なる。
- 要点3:源泉徴収票の「支払金額」が給与収入に該当し、ここから所得控除や税率を適用して最終的な所得税計算や住民税の計算が行われる。
【基本のキ】給与収入とは何か?額面年収・給与所得・手取り額の決定的な違い
お金に関する書類や公的制度を理解するうえで、最も混乱を招きやすいのが「収入」「所得」「手取り」という3つの概念です。これらは日常会話では混同されがちですが、税法上および家計管理上、明確に区別されています。
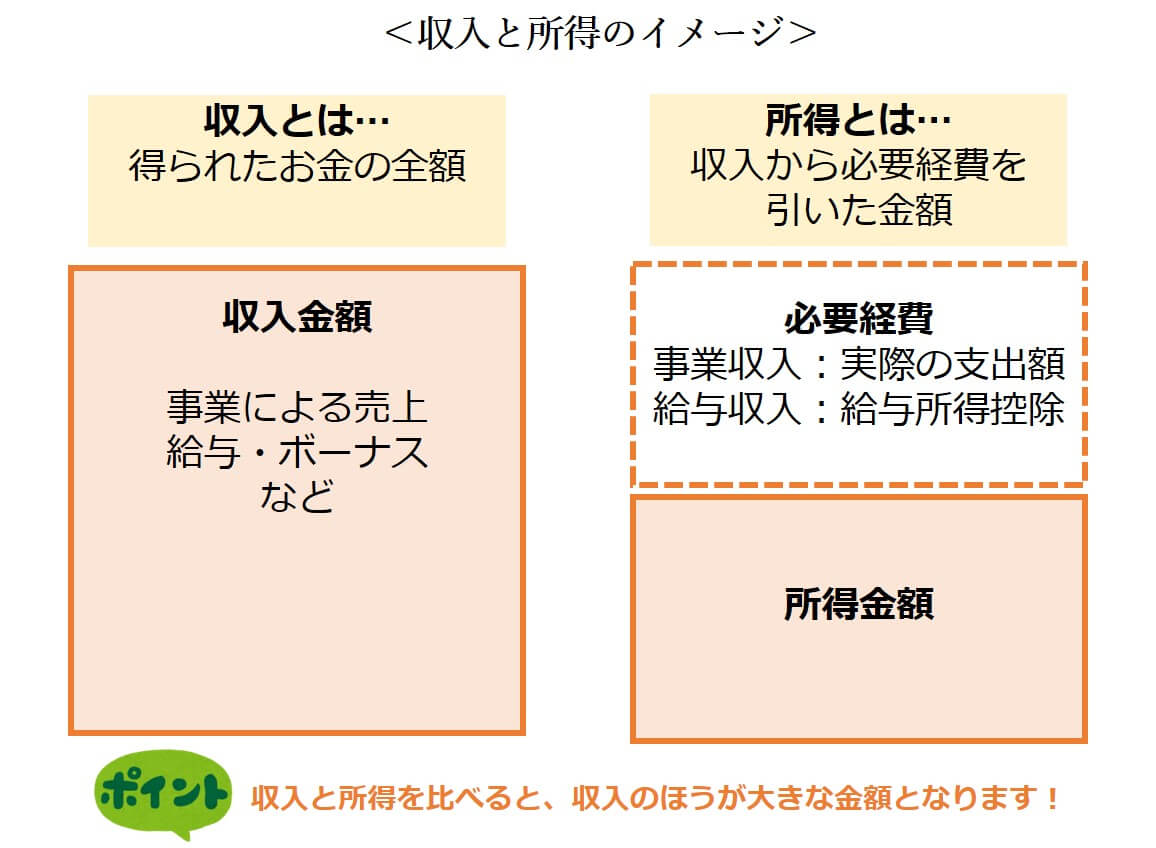
まず、給与収入とは、勤務先から支給される基本給、残業手当、役職手当、ボーナス(賞与)などをすべて合算した「総支給額(額面年収)」を指します。いわゆる「年収500万円」と表現するとき、一般的にこの給与収入の数値を意味しています。なお、規定の限度額内(月額15万円までなど)で支給される通勤手当(交通費)は非課税となるため、原則として給与収入の総額には含まれません。
次に、給与所得とは、給与収入から「給与所得控除」を差し引いた後の金額です。個人事業主が売上から仕入れや経費を引いて利益を出すのと同様に、会社員やパートタイマーにもスーツ代や書籍代などの概算経費として法律で定められた控除枠(給与所得控除)が自動的に適用されます。税金は、給与収入そのものではなく、この給与所得をもとに計算されます。
そして、最も身近な手取り額は、給与収入(総支給額)から社会保険料(健康保険、厚生年金、雇用保険など)、所得税、住民税が天引きされた後、実際に銀行口座へ振り込まれる手元資金のことです。一般的な会社員の場合、手取り額は給与収入のおよそ75%〜80%程度になるのが標準的です。
【徹底比較】給与収入・給与所得・手取り額・課税所得の違いを総まとめ
それぞれの用語が持つ意味、算出式、利用される代表的な場面を構造的に整理した比較データは以下の通りです。
| 項目 | 詳細・算出式 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入(額面年収) | 基本給+各種手当+賞与の総額(非課税交通費を除く) | 源泉徴収票の「支払金額」に記載される数値 | ローン審査や賃貸契約で「年収」を問われた際は必ずこの金額を記入する。 |
| 給与所得 | 給与収入 − 給与所得控除(年収に応じた法定額) | 源泉徴収票の「給与所得控除後の金額」に記載 | 税金の土台となる金額。扶養控除や配偶者控除の判定基準として極めて重要。 |
| 課税所得金額 | 給与所得 − 各種所得控除(基礎控除、社保控除、配偶者控除等) | 税率(5%〜45%)を直接掛け合わせる最終ベース | 節税対策(iDeCo、生命保険料控除等)によりこの数値を圧縮することが重要。 |
| 手取り額 | 給与収入 − 社会保険料 − 所得税 − 住民税 | 給与収入の概ね75%〜80%(口座着金額) | 毎月の生活費や貯蓄計画の基準とすべき実質的なキャッシュフロー。 |
【源泉徴収票の見方】どこを見れば給与収入と給与所得がわかるのか?
年末調整を終えた12月や1月に勤務先から交付される「給与所得の源泉徴収票」。小さな用紙に数字が詰まっており敬遠されがちですが、見るべき要所は4つの主要ブロックに集約されます。
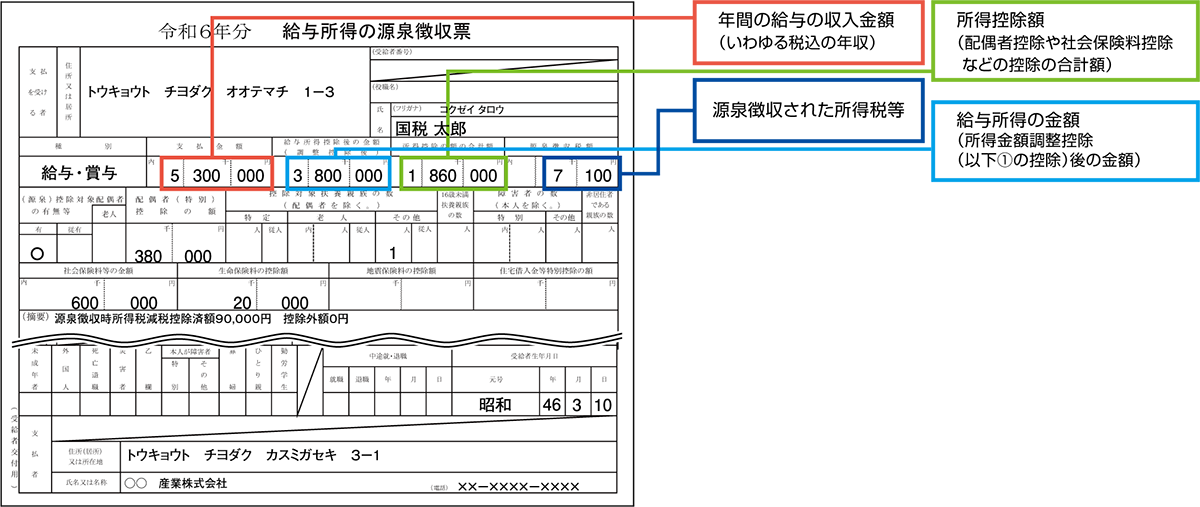
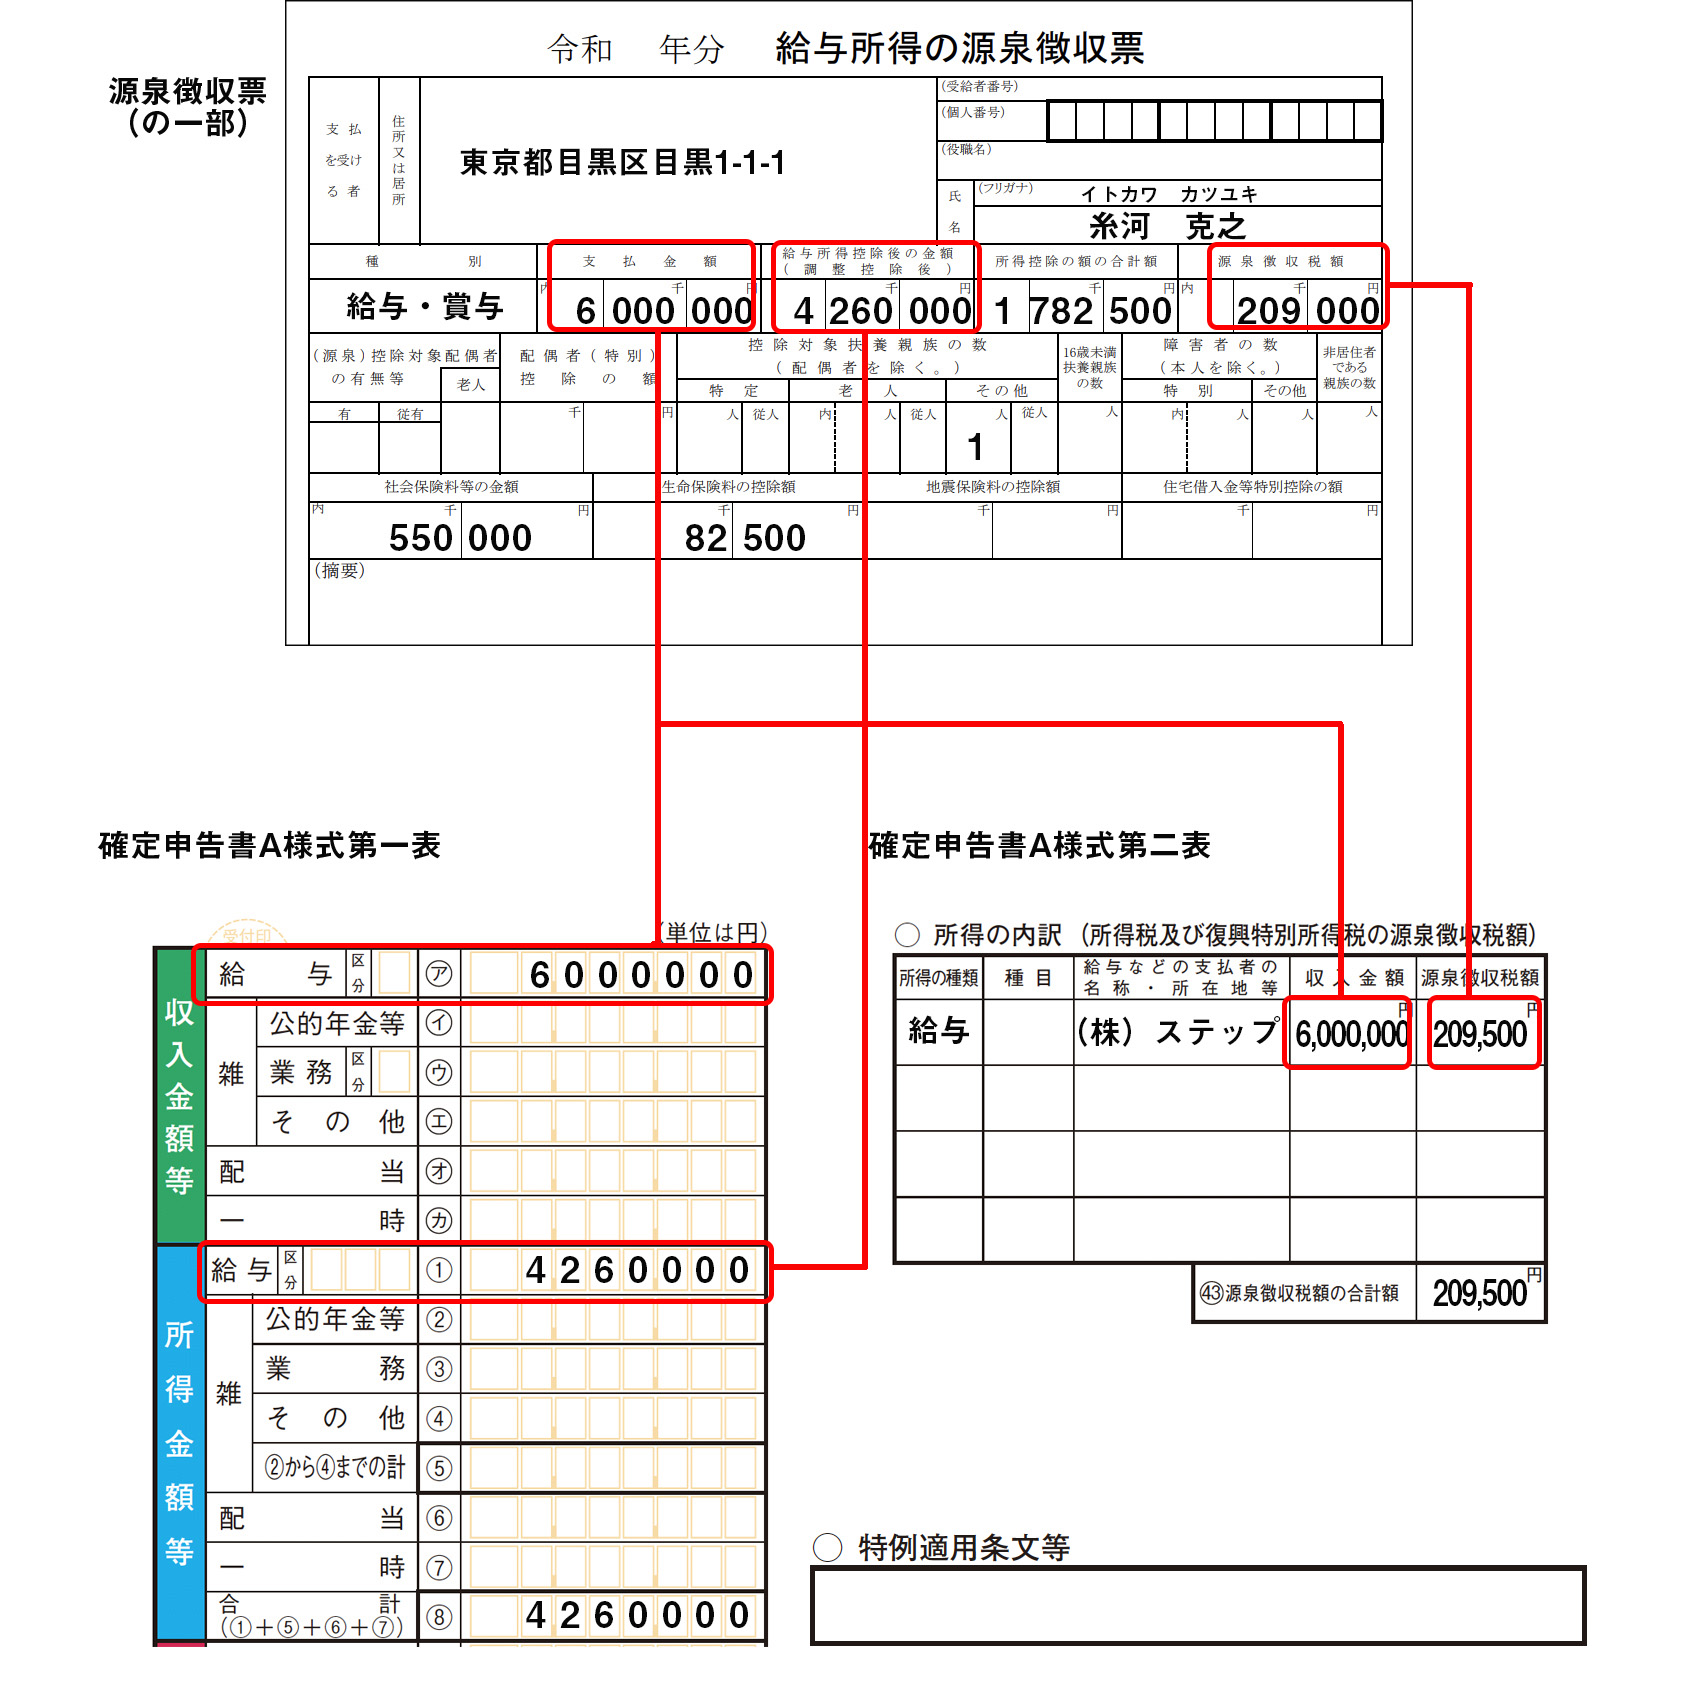
まず1つ目が、最上段の左側にある「支払金額」です。ここがまさに1年間の「給与収入(額面年収)」を表しています。副業がなく1社のみに勤務している場合、この支払金額があなたの公的な総年収となります。
2つ目は、支払金額の右隣にある「給与所得控除後の金額」です。これが「給与所得」にあたります。国の定めた計算式に基づき、支払金額から給与所得控除が自動的に差し引かれた後の金額が印字されています。
3つ目は、そのさらに右にある「所得控除の額の合計額」です。ここには、毎月の給与から差し引かれた社会保険料控除(健康保険・厚生年金・雇用保険料の年間合計)をはじめ、誰にでも一律で適用される基礎控除、家族を養っている場合の配偶者控除や扶養控除、生命保険料控除などの合算値が記載されます。
そして4つ目が、右端の「源泉徴収税額」です。給与所得から所得控除の合計額を差し引いて課税所得金額を求め、そこに所定の所得税率を乗じて算出した「その年に最終的に納めた所得税の年額」を示しています。年末調整によって払い過ぎていた税金が還付されたり、不足分が徴収されたりした後の、精算済み最終確定金額です。
【実態検証】利用者の生の声と現場目線で見えた「年収の勘違い」
インターネット上の質問掲示板やSNS上では、給与収入と手取り・所得を混同したことによる失敗談が数多く投稿されています。税務相談の現場や家計診断の現場から見えてくるリアルな事例を検証します。
大手知恵袋サイトやコミュニティでは、以下のような切実な相談が後を絶ちません。
「住宅ローンの事前審査書類に、通帳に振り込まれる手取り年収(360万円)をそのまま書いてしまい、希望借入額に対して年収不足と判定されて慌てて修正した」(30代会社員・男性の手記より)
「パート先で『年収103万円の壁を超えないように』と意識していたが、交通費込みの総額と勘違いしてシフトを過剰に削ってしまったり、逆に所得ベースの数字と混同して103万円を超過し、配偶者控除から外れて追徴課税を受けたりした」(40代主婦・女性の投稿より)
公的窓口や金融機関が「収入」「年収」と指定する場合、それは例外なく給与収入(支払金額の額面)を指します。一方、公的な支援制度や奨学金、保育料の算定基準、扶養控除の判定条件などでは「合計所得金額(給与所得など)」が基準となるケースが主流です。この違いを知らないだけで、書類の再提出を求められたり、受けられるはずの給付や控除を逃してしまう実害が発生しています。
一般に知られていない税金計算の盲点とネットの誤解
税制に関するネット上の情報には、古いデータや断片的な解釈による誤解が紛れ込んでいます。特に注意すべき2つの盲点を解説します。
盲点1:給与所得控除の上限引き下げと高所得層への影響
「会社員は経費が認められないから不利」という声を耳にしますが、給与所得控除は実費領収書を集めずとも一定額を一律で差し引いてくれる強力な制度です。しかし、近年の税制改正により給与所得控除の最低額は55万円、上限額は年収850万円超で195万円まで段階的に引き下げられています。額面年収が上がれば上がるほど控除の伸び率は頭打ちとなり、課税所得金額が膨らみやすい構造へと変化しています。
盲点2:住民税の計算における「1年遅れ」のタイムラグ
所得税計算はその年の収入見込みに対して毎月概算で天引きされ、年末調整で即時精算されます。一方で住民税の計算は、前年1月1日〜12月31日の給与所得をもとに翌年5月頃に確定し、翌年6月から翌々年5月にかけて後払いで徴収されます。社会人2年目に「昇給したのに手取り額が減った」と感じる現象や、退職後に重い住民税の納付書が届いて困惑する現象は、この計算と徴収時期のズレが根本原因です。
【プロの結論】おすすめできる行動・慎重になるべき人の判断基準
給与収入と各種控除の仕組みを俯瞰したとき、放置して損をする人と、能動的に動いて手取りを最大化できる人の間には明確な分水嶺が存在します。
【今すぐ能動的に対策をとるべき人】 毎月の給料から税金が引かれっぱなしになっている一般的な会社員こそ、控除の活用が必須です。具体的には、iDeCo(個人型確定拠出年金)による掛金の全額所得控除、年間の自己負担医療費が10万円(または総所得金額等の5%)を超えた際に行う確定申告での医療費控除、そして自治体への寄附により翌年の住民税・所得税が控除されるふるさと納税の3点です。これらは課税所得金額を合法的に引き下げ、翌年の手取りを増やす最も堅実な手段となります。
【安易な判断を避けて慎重に確認すべき人】 副業収入(業務委託や雑所得)が年間20万円を超えている人、あるいは家族の扶養内で働くパート・アルバイトの方は慎重な判断が求められます。単に「103万円の壁」だけを気にするのではなく、社会保険の加入義務が発生する基準(106万円・130万円の壁)や、配偶者控除・配偶者特別控除の段階的縮小ラインを正確に把握しなければ、手取りの逆転現象を招くリスクがあるためです。
【給与収入とは】に関するよくある質問(FAQ)
Q1:アルバイトやパートでも「給与収入」と「給与所得」のルールは同じですか?
A1:全く同じです。雇用形態が正社員、契約社員、派遣、パート、アルバイトであっても、勤務先から給与として報酬を受け取る限り、すべて給与収入となります。そこから最低55万円の給与所得控除が適用されて給与所得が算出されます。
Q2:非課税通勤手当(交通費)は給与収入に含まれますか?
A2:原則として含まれません。電車やバスの通勤定期代など、国税庁が定める非課税限度額内(月額15万円まで)の通勤手当は、源泉徴収票の「支払金額」から除外されます。ただし、マイカー通勤などで非課税限度額を超えて支給された差額分は給与収入(課税対象)に含まれます。
Q3:住宅ローンやクレジットカードの審査で書く「年収」はどちらですか?
A3:源泉徴収票の「支払金額」に記載された給与収入(総支給額・額面年収)を記入します。手取り額や給与所得控除後の金額を書いてしまうと、審査基準に対して収入を過小申告することになり、借入可能額が減ったり審査に落ちたりする原因となります。
Q4:副業でアルバイトをしている場合、給与収入の計算はどうなりますか?
A4:2社以上から給与を受け取っている場合は、本業の給与収入と副業(アルバイト)の給与収入を合算した総額が全体の給与収入となります。給与所得控除は2社それぞれに重複適用することはできず、合算した給与収入に対して一度だけ計算するため、本業の年末調整とは別に確定申告を行う必要があります。
まとめ:正しい税知識を武器に賢く資産を守るロードマップ
給与収入とは、あなたの労働に対する対価としての「総支給額(額面)」であり、社会的な信用力や生活基盤を測る出発点となる指標です。ここから給与所得控除を引いた「給与所得」、さらに各種控除を引いた「課税所得金額」が算出され、最終的な所得税や住民税、そして手元に残る「手取り額」が決定されます。
税金や社会保険の仕組みは一見複雑ですが、源泉徴収票の数字のつながりを一度正しく把握してしまえば、自分自身に適用できる控除や無駄な支出の削減ポイントが明確に見えてきます。毎年の給与明細や源泉徴収票をただ引き出しにしまうのではなく、数値を正しく照らし合わせ、賢い家計防衛と資産形成の第一歩として役立ててください。 (出典: 給与 収入 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
