有限会社と株式会社の違いを徹底比較!存続か移行かの判断基準
街中を歩いていると、歴史ある老舗や地域密着の中小企業で今なお「有限会社」の看板を掲げる会社を目にすることが少なくありません。2006年5月の新会社法施行から20年が経過した現在でも、日本国内には膨大な数の有限会社が精力的に事業を継続しています。
一方で、「なぜ新設できなくなったのか」「株式会社へ変更しないと信用面で不利になるのか」「事業承継のタイミングでどうすべきか」といった疑問や悩みを抱える経営者や後継者は後を絶ちません。法的な位置付け、維持管理コスト、そして対外的なブランド力において、両者には実務上無視できない決定的な差が存在します。本稿では、両者の制度的差異を解き明かし、現場目線での選択基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の新会社法により新設廃止となったが、現在は「特例有限会社」として存続し、旧来の有利な制度をそのまま維持できている。
- 要点2:役員の任期が無期限である点や決算公告義務が免除されている点など、ランニングコストと管理負担の軽さは有限会社が圧倒的に有利。
- 要点3:事業承継や大規模な資金調達、対外的な採用力強化を目指す場合は、定款変更と商号変更による株式会社への移行が極めて合理的な選択肢となる。
【なぜ新設できない?】有限会社の歴史と「特例有限会社」の法的正体
有限会社と株式会社の違いを正しく理解する第一歩は、なぜ有限会社が新たに作れなくなったのかという歴史的経緯を押さえることです。かつて日本の会社法制において、会社形態は事業規模や資本力に応じて明確に棲み分けられていました。
旧商法および旧有限会社法の時代、株式会社を設立するには1,000万円以上の資本金と取締役3名以上・監査役1名以上が必要であり、中堅・大企業向けの制度として設計されていました。これに対し、有限会社は資本金要件が300万円以上、役員も1名以上で設立可能であったため、小規模な家族経営や中小企業向けの身近な法人形態として広く親しまれていました。
しかし、2006年5月1日に施行された「新会社法」によって、日本の法人制度は抜本的な転換を迎えます。起業促進と経済活性化を目的として「最低資本金規制」が完全撤廃され、資本金1円から取締役1名のみで株式会社を設立できるようになったのです。
株式会社の設立ハードルが劇的に下がった結果、小規模事業者向けにわざわざ別枠で有限会社制度を維持する必要性が薄れ、有限会社新設廃止の理由となりました。これに伴い「有限会社法」そのものが廃止され、新たな有限会社の設立は法律上不可能となったのです。
では、当時すでに存在していた有限会社はどうなったのでしょうか。法改正によって強制的に解散させられたわけではありません。「会社法の施行に伴う関係法律の整備等に関する法律(整備法)」に基づき、既存の有限会社は「特例有限会社」という法的な位置付けを与えられ、現在もそのまま存続することが認められています。
特例有限会社は、法律上は「株式会社の一種」として扱われながらも、従来の有限会社特有の規制緩和やメリットを引き続き享受できる極めて特殊な法人形態なのです。
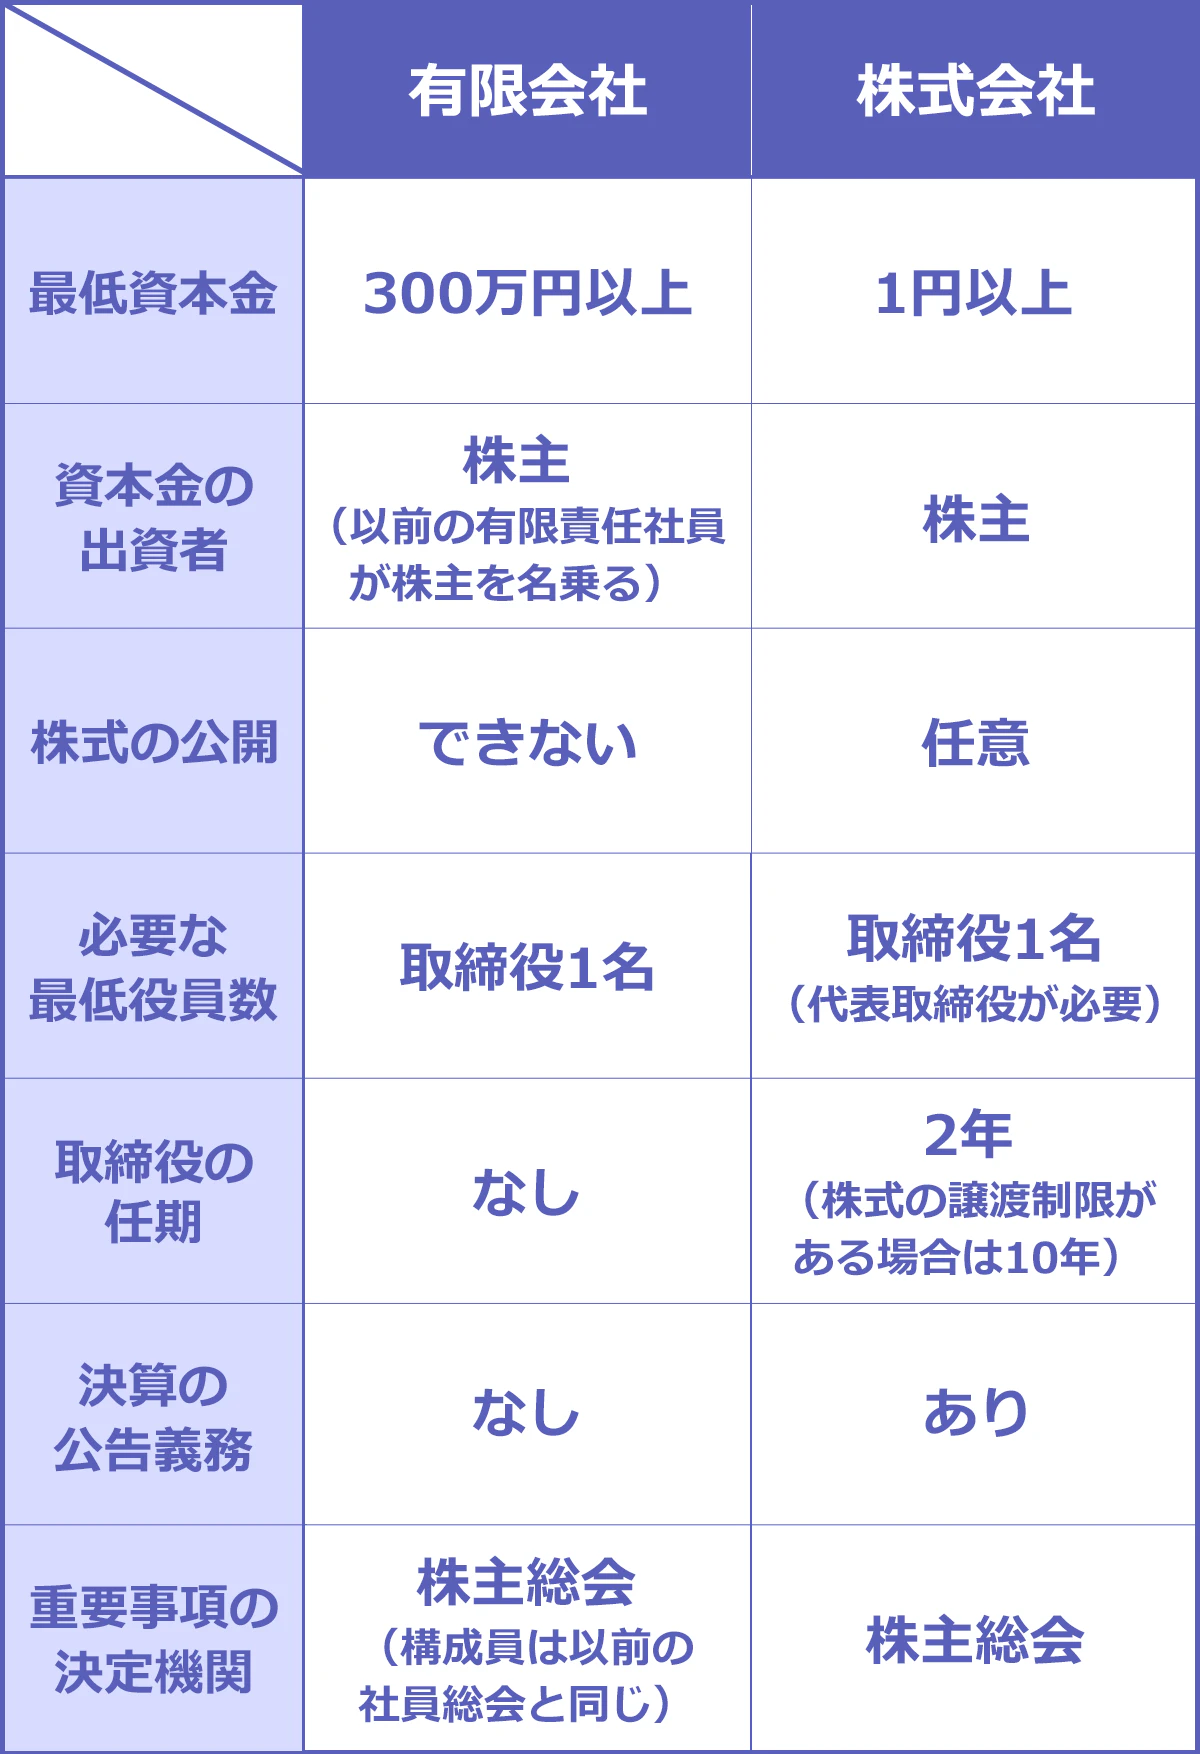
【徹底比較】有限会社と株式会社の決定的な違い一覧
制度面において、現在の特例有限会社と一般的な株式会社(株式譲渡制限会社)にはどのような差があるのか、主要な項目を比較データとして整理しました。
| 比較項目 | 特例有限会社(既存の有限会社) | 株式会社(非公開・譲渡制限) | 実務上の影響・評価 |
|---|---|---|---|
| 新規設立 | 不可(2006年5月以降新設不可) | 可能(資本金1円から設立可能) | 有限会社は既存法人のみ存続 |
| 役員の任期 | 任期の定めなし(無期限) | 原則2年(定款変更で最長10年) | 有限会社は定期的な重任登記費用が不要 |
| 決算公告義務 | なし(免除) | あり(官報・電子公告など) | 株式会社は年間約6万円〜の公告費や手間が発生 |
| 取締役会設置 | 設置不可(取締役1名以上) | 設置可能(取締役3名+監査役1名以上) | 大規模な組織運営は株式会社が有利 |
| 株式の譲渡制限 | 法律上、全株式に譲渡制限あり | 定款で自由に設定可能(公開・非公開) | 有限会社は乗っ取りリスクを法的に遮断 |
| 休眠会社の整理 | みなし解散の対象外 | 12年間登記がないとみなし解散 | 有限会社は長期放置でも法務局に職権解散されない |
この比較から明らかなように、特例有限会社は維持管理の手間と固定コストを抑える点において、極めて優れた制度設計となっています。
【実態検証】経営現場の生の声と「有限会社をあえて残す」経済合理性
なぜ多くの経営者が株式会社への商号変更を行わず、有限会社のまま会社を経営し続けているのでしょうか。中小企業の現場や経営者コミュニティ、税理士・司法書士へのヒアリングからは、極めて現実的な経済合理性が浮かび上がってきます。
第一の理由は、役員の任期に伴う登記コストと過料リスクの回避です。非公開の株式会社であっても、取締役の任期は定款で最長10年までしか伸ばせません。任期が切れるたびに株主総会で再任(重任)決議を行い、法務局へ役員変更登記を申請する必要があります。この登記には登録免許税(資本金1億円以下で1万円)と司法書士報酬(2万〜4万円程度)がかかり、10年ごとに数万円のランニングコストが発生します。
さらに深刻なのが「登記忘れ」によるリスクです。株式会社の場合、役員変更登記を怠ると裁判所から代表者個人に対して最大100万円以下の過料(罰金に類する行政罰)が科される実害が生じます。これに対し、特例有限会社は法律上役員の任期が存在しないため、代表取締役や役員の交代・死亡がない限り、永久に役員変更登記を行う必要がありません。
第二の理由は、決算公告義務の完全免除です。株式会社は会社法第440条により、毎決算期後に貸借対照表(大企業は損益計算書も)を官報や電子公告で開示する義務を負っています。官報に掲載する場合、1回あたり約6万円〜7万円の掲載料が毎年発生します。特例有限会社はこの義務が法律で免除されているため、毎年の財務情報の開示コストも手間も一切かかりません。
現場の経営者からは、「同族経営で外部から役員や株主を入れる予定がないなら、有限会社ほどランニングコストがかからず放置できる法人形態はない」「うっかり登記を忘れて過料通知が届く恐怖がないのは精神的に非常に楽」といった実利的な声が多く聞かれます。
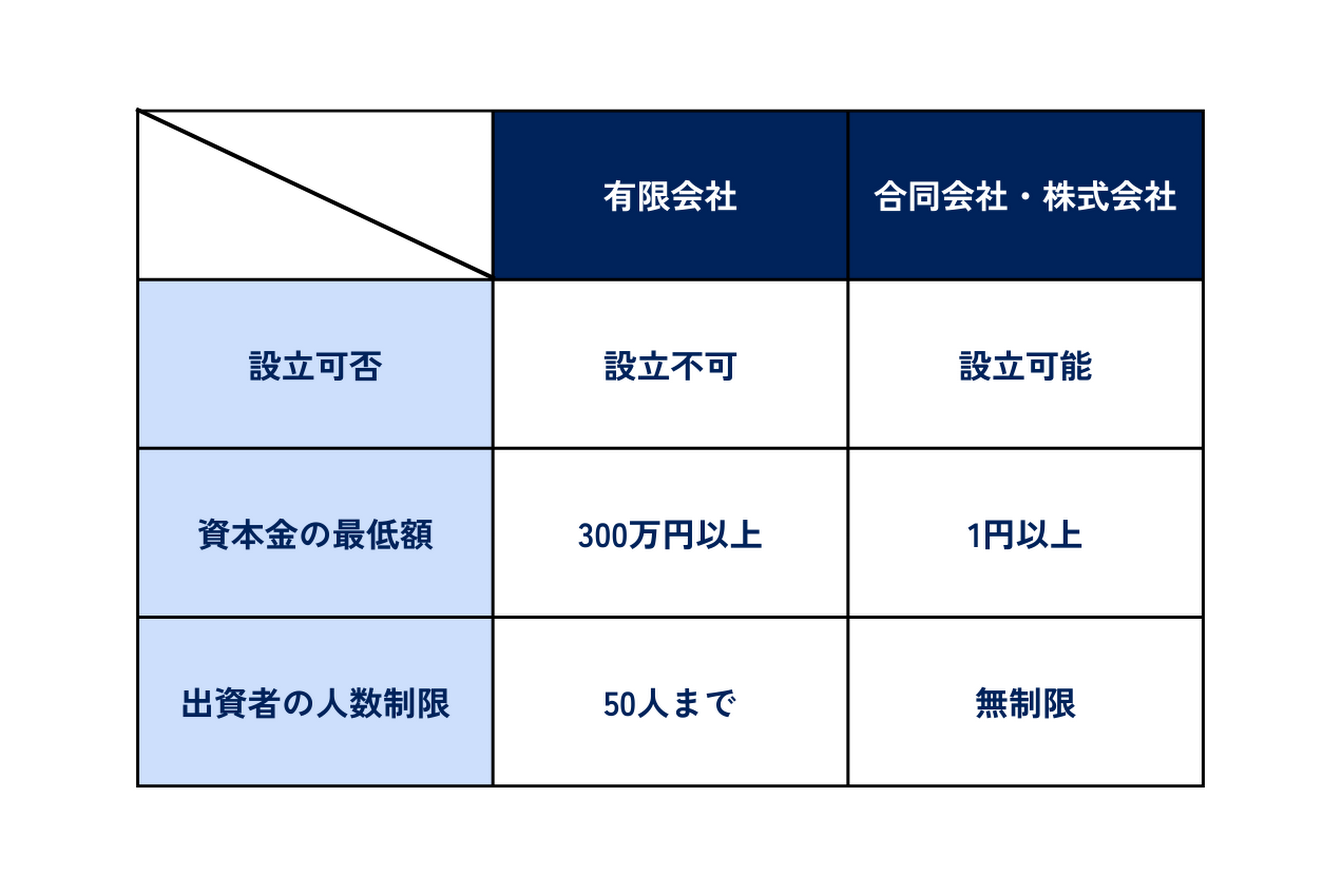
一般に知られていない盲点とネットの誤解
ネット上の情報や一部のビジネス系SNSでは、「有限会社は時代遅れ」「株式会社にしないと信用がない」といった極端な意見が見受けられます。しかし、これらには現場の実態と乖離した誤解が含まれています。
誤解1:有限会社は株式会社より社会的信用が著しく劣る?
これは半分正しく、半分は誤りです。一般消費者や若い求職者、あるいはIT業界などの新興市場においては、「株式会社」のほうが規模が大きく先進的なイメージを持たれやすい傾向は確かにあります。
しかし、金融機関(メガバンクや地方銀行、日本政策金融公庫など)や経験豊富な法人取引先からの見方は全く異なります。2006年以降に有限会社は新設できないため、「有限会社である=最低でも2006年以前から20年以上事業を黒字で存続させてきた老舗企業」という強力な証明になるのです。設立間もない資本金1円の株式会社よりも、20年以上存続している有限会社のほうが、財務基盤や倒産リスクの観点から銀行の与信審査で高く評価されるケースは珍しくありません。
誤解2:株式会社に移行しても、後から有限会社に戻せる?
これは最も注意すべき致命的な誤解です。特例有限会社から株式会社への移行は、一度手続きを完了させてしまうと「二度と有限会社に戻すことはできない」という不可逆的な性質を持っています。
商号変更を行った瞬間から株式会社法の規制がすべて適用されるため、以降は役員の任期管理や決算公告義務、12年の休眠会社みなし解散制度の対象となります。「社名を株式会社に変えたけれど、管理が面倒だから元の有限会社に戻したい」ということは法律上絶対に不可能です。
【移行実務】株式会社への移行手続きと必要コスト・登録免許税のリアル
対外的な理由や事業規模の拡大によって、特例有限会社から株式会社へ移行する場合、どのような実務とコストが発生するのでしょうか。この手続きは法律上「組織変更」ではなく、「定款変更による商号変更」として扱われます。
移行手続きの基本ステップ
解散や会社の新設を一から行う必要はなく、法務局での同時申請によって移行を完了させます。
- 株主総会の特別決議:総株主の半数以上かつ総株主の議決権の4分の3以上の賛成により、株式会社へ商号変更するための定款変更を決議します。
- 役員および機関設計の決定:取締役の任期(最長10年まで設定可能)や、取締役会・監査役を置くかどうかを決定します。
- 法務局への同時登記申請:本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」の2つの申請書を同時に提出します。
移行にかかる費用と登録免許税の内訳
株式会社への移行時に必ず発生する公的費用(登録免許税)は以下の通り定められています。
| 費用項目 | 金額・相場 | 備考・詳細 |
|---|---|---|
| 株式会社設立の登録免許税 | 30,000円 | 資本金額の0.7%(3万円に満たない場合は一律3万円) |
| 特例有限会社解散の登録免許税 | 30,000円 | 解散登記にかかる一律の税額 |
| 公的費用合計(登録免許税) | 60,000円 | 自身で手続きを行う場合の法定実費 |
| 司法書士への代行報酬 | 50,000円〜100,000円程度 | 書類作成および法務局への申請代理費用 |
| 総費用の目安 | 約110,000円〜160,000円 | 専門家に依頼して移行を完了させる場合の総額相場 |
なお、登記完了後は銀行口座の名義変更、社会保険・労働保険の名称変更届、許認可の変更届出、社判やパンフレットの作り直しなど、付随する諸手続きが発生することにも留意が必要です。
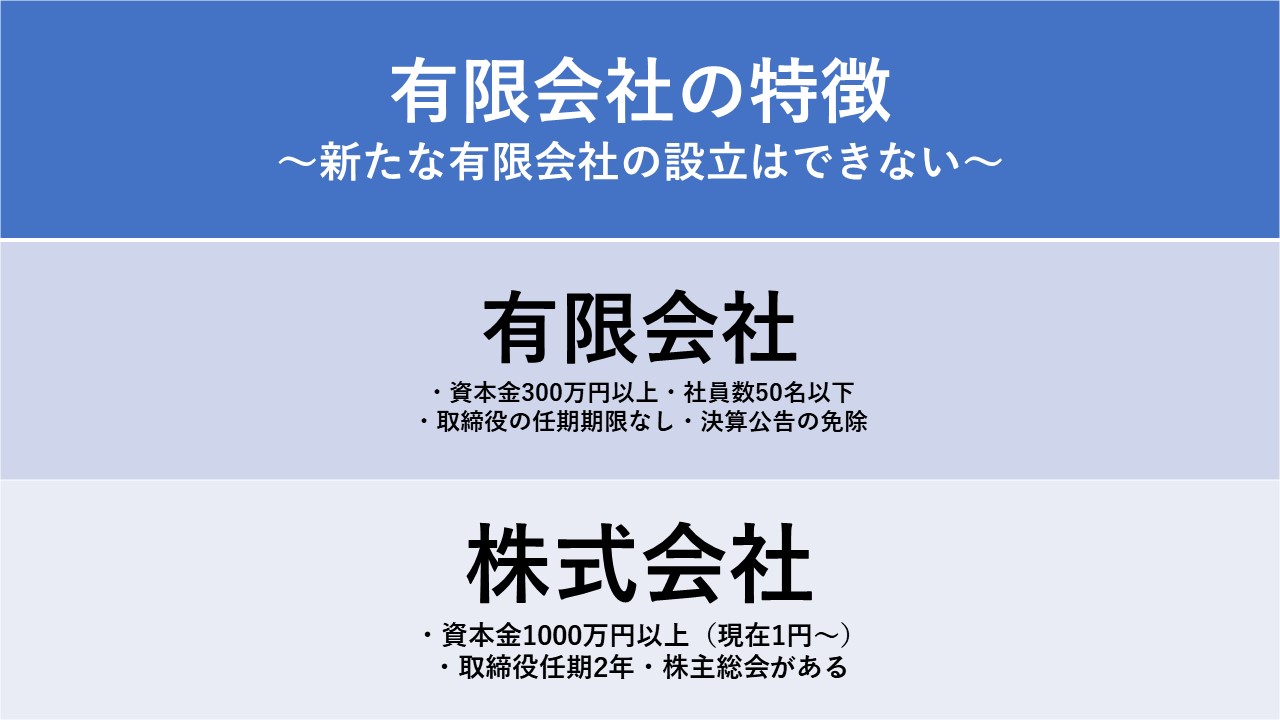
【プロの結論】有限会社を継続すべき企業・株式会社へ移行すべき企業の境界線
組織論および事業承継の実務観点から、自社が特例有限会社のままでいるべきか、それとも株式会社へ移行すべきか、明確な判定基準を提示します。
特例有限会社のまま存続させるべき企業
- 完全な同族経営・家族経営:経営者親族のみで株式と役員を保有し、今後も外部株主を入れる予定がない場合。
- ランニングコストと法務事務を最小化したい企業:10年ごとの役員登記や決算公告の費用・管理手間を徹底して省きたい場合。
- 地元密着型で「老舗」の信用を活かしたい業種:建設業、製造業、地域商店など、20年以上の継続実績そのものが信頼の源泉になっている場合。
株式会社へ移行すべき企業
- 事業承継と経営陣の刷新を進めたい場合:信用度と事業承継において、親族外承継や若手経営陣へのバトンタッチを機に社内風土を一新したい場合。
- 大規模な資金調達や外部出資を募りたい場合:新株発行による増資やベンチャーキャピタルからの出資、将来的な上場(IPO)を視野に入れている場合。
- 新卒採用やBtoBの新規開拓を強化したい場合:若い世代や大手企業との取引において、「有限会社」という名称による形式的なフィルタリングを排除したい場合。
- ガバナンス体制を強化したい場合:取締役会設置を行い、業務執行と監督を分離した近代的な組織体制を構築したい場合。
【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:特例有限会社に存続期限はありますか?何年までに株式会社へ変更しなければならないという法律はありますか?
A1:特例有限会社に存続期限はありません。新会社法施行からどれだけ年月が経過しても、法律上強制的に解散させられたり、株式会社への移行を義務付けられたりすることはありません。会社が存続を希望する限り、永久に特例有限会社のまま事業を続けることが可能です。
Q2:有限会社から株式会社へ移行すると、これまでの銀行口座や取引先との契約はどうなりますか?
A2:株式会社への移行は「商号変更(社名の変更)」であるため、法人の同一性は法的にそのまま維持されます。会社が別法人になるわけではないため、過去の契約や許認可は基本的に包括承継されます。ただし、銀行口座の名義変更手続きや、契約相手方への社名変更通知、各種許認可行政庁への変更届出は必要となります。
Q3:株式会社に移行する際、資本金を増資しなければなりませんか?
A3:資本金を増資する必要はありません。新会社法では株式会社の最低資本金制限が撤廃されているため、現在の資本金が300万円未満であっても、そのままの資本金額で株式会社への移行登記が可能です。
まとめ:今後の動向と失敗しないための判断基準
有限会社と株式会社の違いは、単なる名称の差にとどまらず、法的な維持義務やコスト、そして市場に与える心理的な印象にまで深く根ざしています。
特例有限会社は、役員の任期無制限や決算公告の免除といった、現代の株式会社にはない「究極の維持コスト削減メリット」を享受できる貴重な法人形態です。同族経営で現状のビジネスモデルが安定しているならば、無理に株式会社へ移行せず、特例有限会社のメリットを最大限に活かし続けることが合理的な戦略となります。
一方で、第三者への事業承継、組織ガバナンスの近代化、採用力の向上、大規模な資金調達など、事業を次の成長ステージへと押し上げたい局面においては、株式会社への移行が極めて強力な契機となります。移行手続きは一度行うと後戻りができないからこそ、自社の今後10年・20年の事業戦略を見据え、最も適した会社形態を選択してください。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
