老後資金はいくら必要?2000万円問題の真相と夫婦・独身の最新試算
インフレの加速と社会保障制度の改定が相次ぐ2026年、多くの生活者が直面しているのが「老後資金は最終的にいくら手元にあれば逃げ切れるのか」という切実な問題です。かつて世論を二分した「老後2000万円問題」の発表から歳月が経過した現在、円安や物価高騰、年金受給額の実質的な目減りによって、必要な資産額の前提条件は大きく様変わりしました。
メディアで踊る「3000万円必要」「いや5000万円だ」という煽り文句に惑わされず、自らのライフスタイルに合致した現実的な数値を導き出すには、公的統計の精緻な分析が不可欠です。本稿では、最新の公的データや家計統計に基づき、独身・夫婦別のリアルな収支構造と退職金事情、そして激変する時代を生き抜くための具体的防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2000万円問題の根拠となった月5万円の不足額は、近年の物価上昇で拡大傾向にあり、夫婦世帯では約2,000万〜2,800万円、単身世帯では約1,300万〜1,800万円がひとつの実質的な目安となる。
- 要点2:60代の平均貯金額は統計上の平均値(約2,000万円超)と中央値(約700万円前後)で激しい二極化が起きており、退職金格差がダイレクトに老後の明暗を分けている。
- 要点3:不足分を漫然と恐れるのではなく、新NISA資産形成やiDeCo老後対策による税制優遇の最大活用と、年金の受給開始時期を遅らせる繰り下げ受給の組み合わせが有効な防衛策となる。
【2000万円問題の真相】なぜあの騒動が起きたのか?平均生活費と年金受給額の実態
2019年に金融庁の金融審議会市場作業部会が公表した報告書を発端とする「老後2000万円問題」は、当時激しい政治論争に発展しました。しかし、その算定ロジックを客観的に紐解くと、極めて限定的な前提条件に基づいた試算であったことが分かります。
当時のモデルケースとされたのは、「夫65歳以上、妻60歳以上の無職夫婦世帯」です。総務省の家計調査をベースに、毎月の実収入(主に公的年金)約21万円に対し、老後の平均生活費を含む実支出が約26万4,000円となり、毎月約5万5,000円の赤字が発生するという計算でした。この毎月の赤字を30年間(95歳まで生存)積み上げると、およそ1,980万円に達することから「2000万円」という数字が独り歩きしたのです。
厚生労働省の年金受給状況データによると、会社員が受け取る標準的な厚生年金受給額平均(夫婦2人分の基礎年金を含む)は月額約22万円から23万円前後、自営業者などが対象となる国民年金受給額(満額受給時)は1人あたり月額約6万8,000円前後で推移しています。つまり、夫がサラリーマンで妻が専業主婦の家庭であっても、年金収入だけで日常生活費を完全に賄うのは元より困難な設計になっています。
さらに現在、生活必需品やエネルギー価格の高騰が家計を直撃しています。現役時代に比べて支出が減るとされるシニア層でも、食費や光熱費の固定支出は削れません。試算当時の「月5万5,000円の不足」は、足元の家計状況に照らし合わせると月6万〜8万円程度まで拡大しており、インフレへの備えを怠れば試算以上の老後資金不足額に直面するリスクが浮き彫りとなっています。
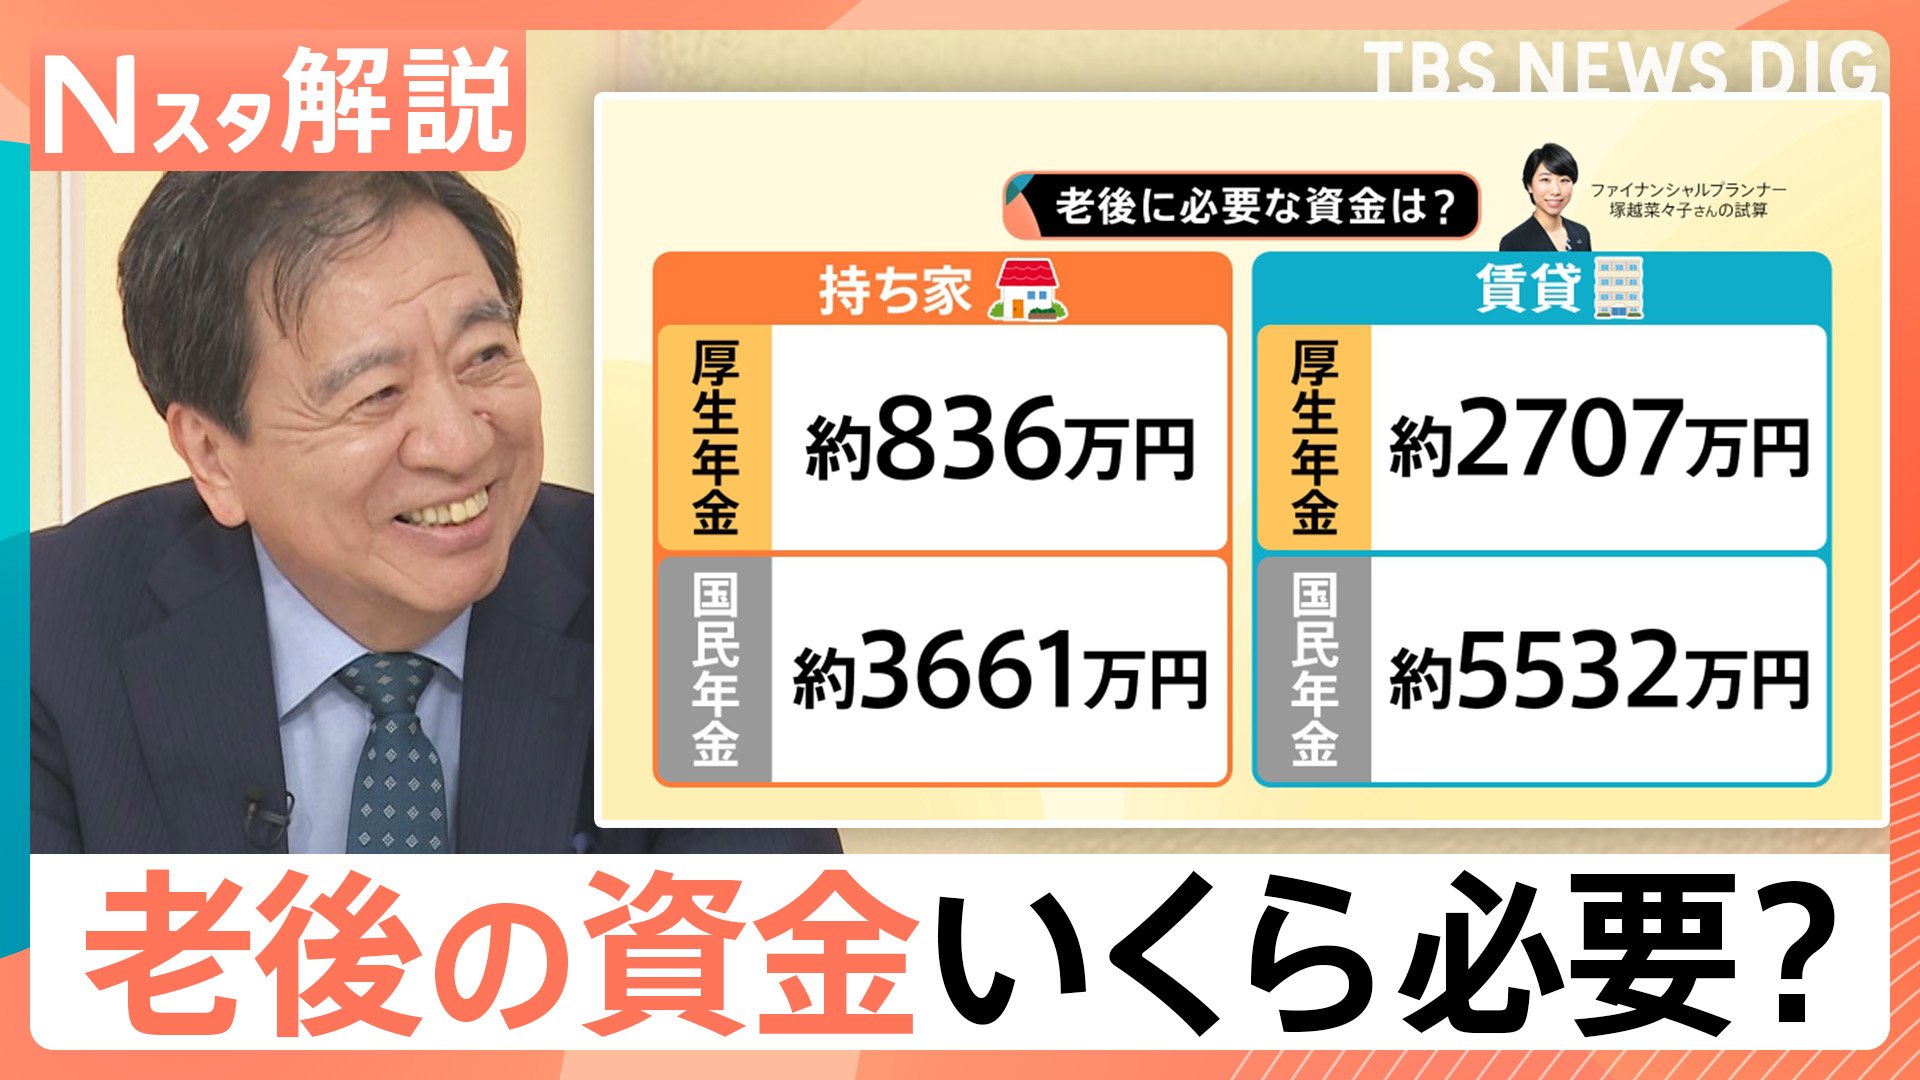
【独身・夫婦別】老後資金シミュレーションとリアルな不足額の徹底比較
世帯構成や就労形態によって、受け取れる年金額も生活費も根本から異なります。将来の不足額を精緻に把握するために、主要な3つの世帯パターンで老後資金シミュレーションを実施しました。
以下のデータ比較表は、各種公的統計から算出した65歳以降の平均的な月間収支と、30年間(95歳まで)の想定不足額を整理したものです。
| 世帯区分 | 月間想定生活費(平均) | 公的年金受給目安(月額) | 30年間の累積不足額目安 |
|---|---|---|---|
| 夫婦二人世帯 (夫:元会社員 / 妻:元専業主婦) | 約27万〜29万円 (持ち家・住宅ローン完済前提) | 約22万〜23万円 (厚生年金+基礎年金2人分) | 約1,800万〜2,500万円 ※突発費用(医療・介護)含めず |
| 独身男性(元会社員) | 約16万〜17万円 (持ち家または家賃抑制時) | 約15万〜16万円 (厚生年金+基礎年金) | 約500万〜1,200万円 ※賃貸住まいの場合は上乗せ必至 |
| 独身女性(元会社員) | 約15万〜16万円 (持ち家または家賃抑制時) | 約12万〜13万円 (生涯平均賃金格差を反映) | 約1,000万〜1,500万円 ※女性の平均寿命の長さに注意 |
| 自営業・フリーランス (単身 / 国民年金のみ) | 約15万円 | 約6.8万円 (満額受給時) | 約2,900万〜3,200万円 ※現役時代の自助努力が必須 |
夫婦の老後資金を考える際、多くの人が見落としがちなのが「夫に先立たれた後の妻の単身期間」です。配偶者が死亡すると遺族厚生年金に切り替わり世帯年金額が激減する一方、水道光熱費や住居管理費などの固定費は半減しません。結果として、世帯単位の不足額に加えて数百万単位の予備資金が必要となります。
一方、独身の老後資金で最大の分岐点となるのが「住居形態」です。持ち家で住宅ローンを完済していれば月々の支出を低く抑えられますが、一生賃貸で暮らす場合は、高齢期になっても毎月5万〜8万円程度の家賃支出が継続します。30年間の家賃負担だけで1,800万〜2,500万円が上乗せされる計算となり、単身者であっても「持ち家なし」の場合は夫婦世帯と同等以上のキャッシュが求められます。
ここに、かつては頼みの綱であった退職金の平均相場が絡んできます。厚生労働省の就労条件総合調査などによると、大企業・大卒定年退職者の平均退職給付額は現在約1,800万〜2,000万円程度ですが、中小企業では約1,000万〜1,200万円にとどまり、退職金制度自体を設けていない企業も約2割に達します。かつてのように「退職金で住宅ローンを全額繰り上げ返済し、残りを老後資金に充てる」という昭和・平成の黄金パターンは、もはや汎用的な正解とは呼べなくなっています。
【実態検証】60代の平均貯金額と現場のリアル|SNSや知恵袋に溢れる「格差の告白」
公的データが示す平均値と、一般庶民の懐事情との間には深い断絶が存在します。金融広報中央委員会(知るぽると)の各種調査によると、60代の平均貯金額(金融資産保有額)は2人以上世帯で2,000万円を超えているものの、極端な資産家に引っ張られた数値にすぎません。より実態に近い「中央値」を見ると、その数字は約700万円前後まで急落します。
さらに深刻なのは、60代世帯の約20〜25%が「金融資産非保有(貯蓄ゼロ)」と回答している点です。定年直前でありながら資産を蓄えられなかった層と、手厚い退職金や長期投資で数千万円を築いた層の間で、すさまじい格差が生じています。
ネット上のコミュニティや各種相談窓口には、現役時代には見えなかった想定外の出費に苦悩するシニアの生々しい告白が散見されます。
大手質問サイト「Yahoo!知恵袋」に投稿された60代男性の手記には、次のような痛切な現実が綴られていました。
「定年時に退職金1,600万円を受け取り、安堵したのも束の間だった。残っていた住宅ローンの残債一掃に800万円、老朽化した自宅の外壁塗装と水回りリフォームで350万円が一瞬で消えた。さらに80代の実母が要介護状態となり、施設入居の一時金と毎月の持ち出しで貯金は一気に底をつきかけた。再雇用で手取り月給は半減したのに、固定資産税や車の維持費は容赦なく引かれる。『平均2000万円』など誰の話なのかと言いたい」
また、SNS上では「親の介護費用」と「就職氷河期世代である子どもの経済的自立の遅れ」が重なる“ダブルケア・支援”によって、予定していた老後資金計画が完全に瓦解したという事例が後を絶ちません。日常生活費の赤字だけでなく、病気・介護・住宅修繕という3大スポット支出(合計で1人あたり最低500万円程度を見込むのが通説)が、シニア層の生活防衛ラインを容赦なく脅かしています。
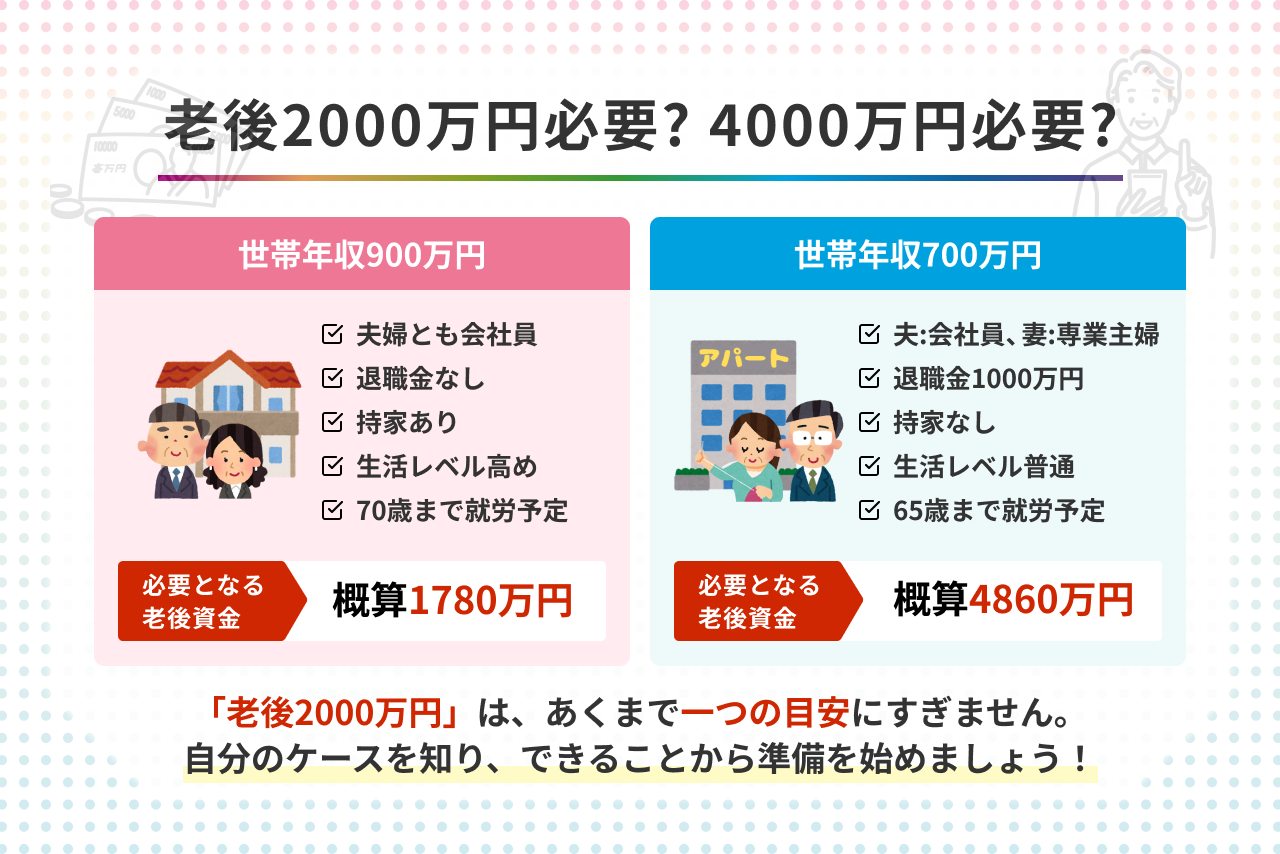
一般に知られていない盲点とネットの誤解|「一律2000万円」神話の崩壊
情報過多の時代において、老後資金に関する言説には多くのミスリードが含まれています。不安を過剰に煽る情報や、逆に楽観的すぎる俗説を検証し、冷静に事実を切り分ける必要があります。
最も典型的な誤解は、「日本人は全員、一律で2000万円貯めなければ老後破産する」という思い込みです。先述のシミュレーション通り、必要な資金は「現役時代の厚生年金納付額(将来の受給額)」「持ち家か賃貸か」「退職金の有無」「健康状態」によって数百万円から数千万円単位で上下します。地方在住で持ち家があり、家庭菜園等で食費を抑えながら夫婦で厚生年金を月25万円受け取れる世帯であれば、手元資金が1,000万円以下であっても家計破綻を招くリスクは極めて低くなります。
次に挙げられるのが、「年金制度はいずれ崩壊し、自分たちの世代は1円ももらえなくなる」という極端な悲観論です。公的年金は賦課方式(現役世代の保険料で高齢者を支える仕組み)を採用しており、日本国という国家基盤が存続する限り給付がゼロになる構造ではありません。確かに「マクロ経済スライド」により、実質的な購買力としての給付水準は緩やかに抑制されますが、終身で受け取れるインフレ連動型の確定キャッシュフローであるという公的年金の強みは、民間のどんな金融商品でも代替不可能です。
逆に最も危険な盲点は、「健康保険の自己負担限度額(高額療養費制度)があるから医療費は心配ない」という過信です。高額療養費制度は公的医療保険が適用される治療費の自己負担を抑える強力な盾ですが、差額ベッド代、先進医療費用、入院時の食事代、介護保険の施設利用料や雑費は適用外です。長期間の要介護状態に陥った場合、公的保障の枠外で発生する毎月の手出し費用が家計を確実に蝕みます。
【2026年版老後対策】新NISAとiDeCoを活用した資産形成の最適解
縮小する退職金と実質目減りする年金に対抗し、老後資金不足額を埋めるための王道は「現役時代の資産形成」と「年金の繰り下げ受給」の2点に集約されます。
政府が推進する恒久的な非課税制度である新NISA資産形成は、生涯投資枠1,800万円(うち成長投資枠は1,200万円まで)が非課税となる強力なツールです。投資信託を通じた全世界株式や全米株式への長期・積立・分散投資は、インフレによる預貯金の価値毀損を食い止める防波堤となります。毎月3万円を年利3%で25年間積み立てた場合、元本900万円に対し運用資産は約1,340万円に達し、老後の不足分の大半をカバーする計算が成り立ちます。
同時に、税制優遇が極めて手厚いiDeCo老後対策(個人型確定拠出年金)の併用は、現役世代にとって決定的な節税効果をもたらします。掛金全額が所得控除となるため、所得税・住民税を毎年数万円から十数万円軽減しながら、非課税で資産を増やせます。原則60歳まで引き出せない制約は、「老後資金を絶対に途中で使わないための強制力」としてプラスに作用します。
さらに、多くのFPが推奨する最強の老後リスクヘッジが「公的年金の繰り下げ受給」です。年金は受給開始を65歳から1ヶ月遅らせるごとに0.7%増額され、上限である75歳まで繰り下げた場合、最大84%増額された年金を生涯にわたって受け取り続けることができます。65歳以降も再雇用やフリーランスとして働き、70歳まで年金受給を遅らせるだけでも、受給額は42%増となります。「長く働いて年金を繰り下げ、運用資産の取り崩し開始を遅らせる」ことこそが、個人の長寿リスクに対する最も合理的な解答です。
【プロの結論】資産防衛に向いている人・注意すべき人の判断基準
社会構造の変化を観察すると、従来の「子どもに老後を養ってもらう」「企業が手厚い退職金と企業年金で一生面倒を見てくれる」という家族扶養型・終身雇用型の社会モデルは完全に終焉を迎えました。個々人が自分の老後資金に対して自立的な境界線を引き、冷徹なプランニングを行う必要があります。
以下の基準を参考に、自らの現在地を見極めて行動を起こすことが求められます。
【今すぐ積極的な資産形成にシフトすべき人】
- 勤務先に退職金制度がない、または退職金見込み額が1,000万円未満の中小企業・ベンチャー勤務者
- 老後も賃貸住宅に住み続ける予定があり、生涯家賃の支払いが発生する単身者
- 国民年金のみに加入している自営業・フリーランス(iDeCoやつみたて投資枠の利用が絶対条件)
- 40代以下で定年まで15年以上の運用期間を確保できる現役層
【過度なリスク投資に慎重になるべき人】
- 定年まで5年を切っており、暴落時のリカバリー期間を確保できない50代後半〜60代
- 生活防衛資金(半年〜1年分の生活費)が銀行口座に確保できていない世帯
- 「2000万円不足」の言葉に焦り、全財産を一括でリスク性の高い株式や仕組債に投入しようとしている人
投資はあくまで時間を味方につけて資産寿命を延ばす手段であり、直近の生活資金を危険に晒してまで行うものではありません。自らの年齢とリスク許容度を見誤らない冷静な自己分析が、老後破産を防ぐ第一歩です。
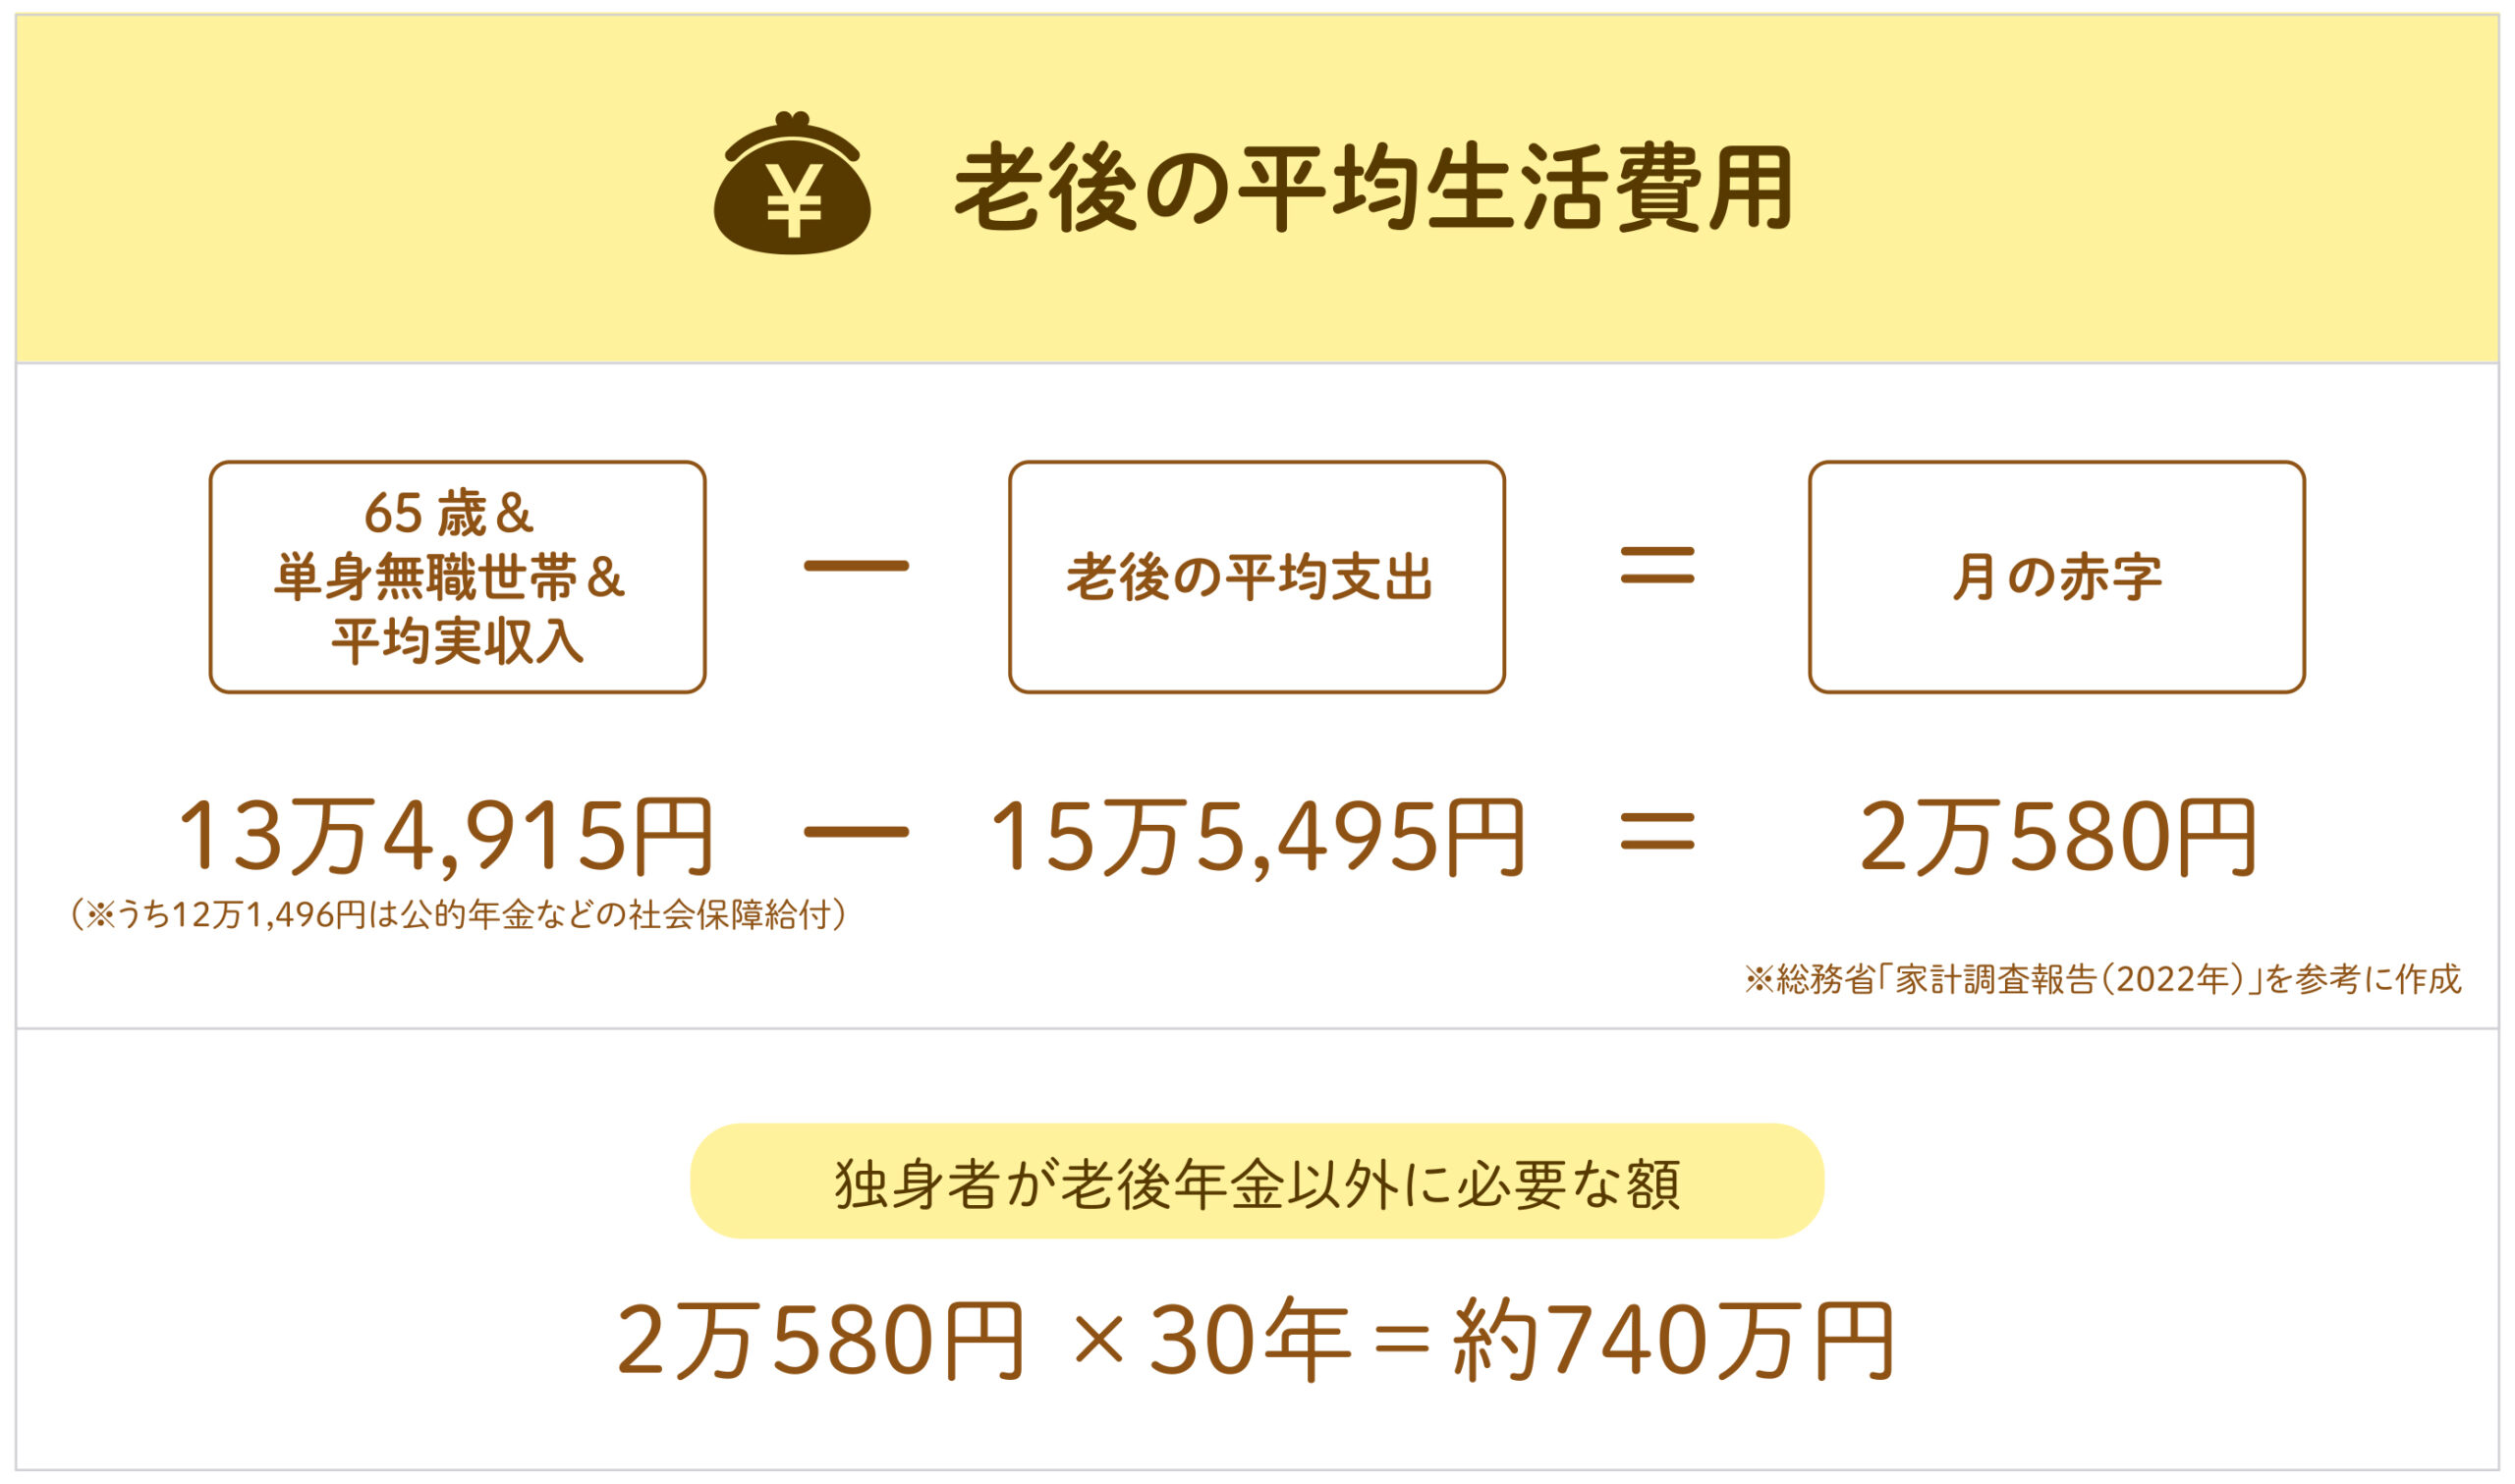
【老後 資金 いくら 必要】に関するよくある質問(FAQ)
Q1:独身(おひとりさま)の老後資金はいくら必要ですか?
A1:持ち家があり住宅ローンを完済している場合で約1,000万〜1,500万円、一生賃貸住まいの場合は家賃負担が継続するため約2,500万〜3,000万円がひとつの目安です。特に単身者は病気や要介護状態になった際に頼れる家族がいないケースが多いため、身元保証サービスや民間介護施設の費用を含めた予備資金を夫婦世帯以上に意識して確保する必要があります。
Q2:退職金が出ない会社に勤めています。今から挽回することは可能ですか?
A2:十分に挽回可能です。退職金がない分、現役時代の自由度を活かして新NISAやiDeCoへの積立を最優先で自動化してください。また、65歳定年後も短時間勤務や業務委託などで月7万〜10万円程度の勤労収入を70歳まで維持できれば、それだけで年間約100万円、5年間で500万円の現金を上乗せしたのと同等の効果が生まれ、退職金の不足分を十分にカバーできます。
Q3:新NISAとiDeCoはどちらを優先して始めるべきですか?
A3:現在一定の所得があり、所得控除による節税メリットを今すぐ享受したい給与所得者であれば「iDeCo」の優先度が高くなります。一方、近い将来に住宅購入や教育費、病気などの突発的な出費で資金を引き出す可能性がある20〜30代や、投資枠を柔軟に活用したい場合は、いつでも非課税で引き出し可能な「新NISA」を優先するのが定石です。資金余力があれば両方の併用が最も効率的です。
まとめ:不確実な時代を生き抜くための老後資産ロードマップ
老後資金を巡る議論において最も有害なのは、画一的な「2000万円」「3000万円」といった数字に振り回されて思考停止に陥ることです。老後に必要な資金額は、受給できる公的年金の見込み額、住まいの条件、そしてどのような生活水準を望むかによって、人それぞれ数千万円単位の差が生まれます。
不安を解消するための第1ステップは、日本年金機構の「ねんきん定期便」や「ねんきんネット」を活用し、65歳以降の自らの正確な年金見込み額を把握することです。その上で、想定される生活費との差額を算出すれば、埋めるべき「自分だけのリアルな不足額」が可視化されます。
時間が残されている現役世代にとって、新NISAやiDeCoといった公的優遇制度は強力な味方です。さらに、健康を維持して長く働くこと、年金の受給開始時期を最適化することは、どんな金融商品よりも確実な生活防衛策となります。漠然とした恐れを行動に変え、自らの手で持続可能なライフプランを構築していくことが、2026年を生きる私たちに求められています。 (出典: 老後 資金 いくら 必要(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
