群馬県民共済の評判と割戻金の実態を徹底解剖!後悔しない保障の選び方
物価高や社会保険料の上昇が家計を直撃するなか、毎月の固定費を見直す切り札として存在感を放ち続けているのが「群馬県民共済」です。手頃な掛金と充実した基本保障、そして毎年話題にのぼる「割戻金(わりもどしきん)」の手厚さから、群馬県内でもトップクラスの加入率と認知度を誇ります。
しかし、民間保険と比較した際の保障の限界や、年齢制限、ネット上で見られるリアルな口コミの実態など、加入前に把握しておくべき重要ポイントも少なくありません。本稿では、全国生活協同組合連合会(全国生協連)の傘下で運営される群馬県民共済の全貌について、取材データと公表資料に基づき客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々2,000円台からの手頃な掛金に加え、毎年の高い割戻金実績(実質掛金の安さ)が圧倒的支持の源泉。
- 要点2:総合保障型・入院医療特約・新型火災共済まで網羅する一方、高齢期の保障減額や終身タイプではない点に注意が必要。
- 要点3:マイページ導入による給付金請求の迅速化など利便性が向上しており、ベースの公的保障を補う「第1階層の備え」として極めて合理的。
【2026年最新】群馬県民共済が圧倒的支持を集める理由と割戻金の実態
群馬県民共済(群馬県民共済生活協同組合)が長年にわたり県民から選ばれ続けている最大の理由は、「非営利・加入者還元」を徹底した高水準な割戻金と、極めて明瞭な保障設計にあります。
共済事業は営利を目的としない生活協同組合組織によって運営されているため、毎年度の決算で剰余金が生じた場合、その大部分が加入者へ「割戻金」として口座に返還されます。例えば、主力の「総合保障型」では、例年掛金のおよそ20%〜35%前後(※決算状況や共済金の支払い状況により変動)が払い戻されており、実質的な月額負担は1,500円前後にまで圧縮されます。
民間保険会社のように代理店手数料や大規模な宣伝広告費、株主への配当コストを上乗せしないシンプルな運営体制が、この圧倒的なコストパフォーマンスを支える構造的基盤です。
| 項目 | 群馬県民共済(総合保障2型など) | 一般的な民間医療保険(定期・終身) | 編集部の見解・評価 |
|---|---|---|---|
| 月額掛金(保険料) | 一律 2,000円 / 4,000円 | 3,000円〜8,000円以上(年齢・性別で上昇) | 共済は年齢が上がっても掛金が一律で家計管理が明快 |
| 割戻金(返還率) | 約20%〜35%前後(決算連動) | 原則なし(掛け捨て型の場合) | 実質負担額を大幅に下げる最大の差別化要素 |
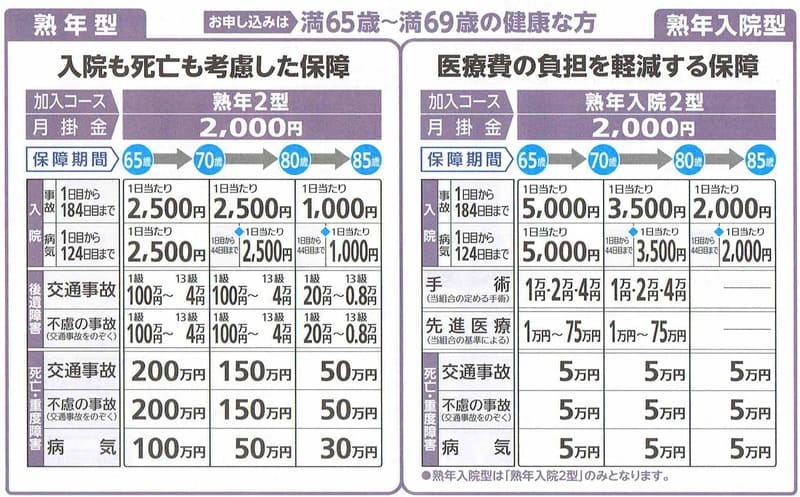
| 保障の期間と継続性 | 65歳まで(以降は熟年型へ移行・85歳満了) | 終身保障(一生涯続くプランが主流) | 高齢期の保障減額が共済の唯一にして最大の弱点 |
| 加入手続き・告知 | 簡易な告知事項(医師の診断書原則不要) | 詳細な告知・健康診断書が必要な場合あり | 健康基準に合致していれば短時間で申し込み完了 |
主要プランの徹底比較|総合保障型・入院医療特約からこども共済まで
群馬県民共済が展開する商品ラインナップは、人生の主要なライフステージに対応できるよう体系化されています。どのプランも「分かりやすさ」を最優先に設計されています。
1. 総合保障型(総合保障1型・2型・4型)
18歳から64歳までの現役世代を対象とした中核プランです。月掛金2,000円の「総合保障2型」では、病気入院1日あたり4,500円、事故(ケガ)入院1日あたり5,000円のほか、後遺障害や死亡保障までバランスよくカバーします。より手厚い補償を求める場合は月掛金4,000円の「総合保障4型」を選択することも可能です。
2. 入院医療特約による保障の補強
短期入院や日帰り手術、先進医療への備えを強化したい加入者向けに用意されているのが「入院医療特約」です。月々1,000円程度の掛金をプラスすることで、入院一時金や手術一時金が手厚く上乗せされ、現代の短期入院化が進む医療トレンドにも十分対応できる設計となっています。
3. こども共済(こども1型・こども2型)
0歳から17歳までを対象とした「こども共済」は、月掛金1,000円(こども1型)または2,000円(こども2型)で加入可能です。ケガや病気での通院・入院保障はもちろんのこと、子どもが他人の物を壊したりケガを負わせたりした際の「第三者への損害賠償責任(最高1億円)」が標準付帯されている点が、子育て世帯から絶大な評価を得ています。
【実態検証】利用者の評判・口コミと給付金請求スピードの現場リアル
地域密着型サービスとして運営されている群馬県民共済に対する実際の加入者の声、および給付金請求の現場対応について検証しました。
好意的な評判:請求から着金までのスピード感
SNSやネット上の口コミ調査において最も多く見られるのが、「給付金請求手続きの簡潔さと入金の異常な早さ」です。「書類を返送して3営業日後には口座に振り込まれていた」「コールセンターの対応が極めて親切で迷わなかった」といった声が目立ちます。
また、近年は「群馬県民共済 マイページ ログイン」画面からスマートフォンひとつでオンライン請求が可能となり、領収書の写真アップロードのみで手続きが完結するケースが増加したことで、デジタル対応の利便性も急速に向上しています。
注意すべき口コミ:書類不備や基準に関する声
一方で、「軽微な通院だと思っていたら対象外の条件があった」「民間保険のように特約を無制限にカスタマイズできない」といった意見も散見されます。共済は保障内容を定型化することで低コストを実現しているため、オーダーメイドのような細かな特約設計を希望する層にはミスマッチが起きやすい傾向にあります。
新型火災共済の真価と落とし穴|自然災害への強さと知られざる盲点
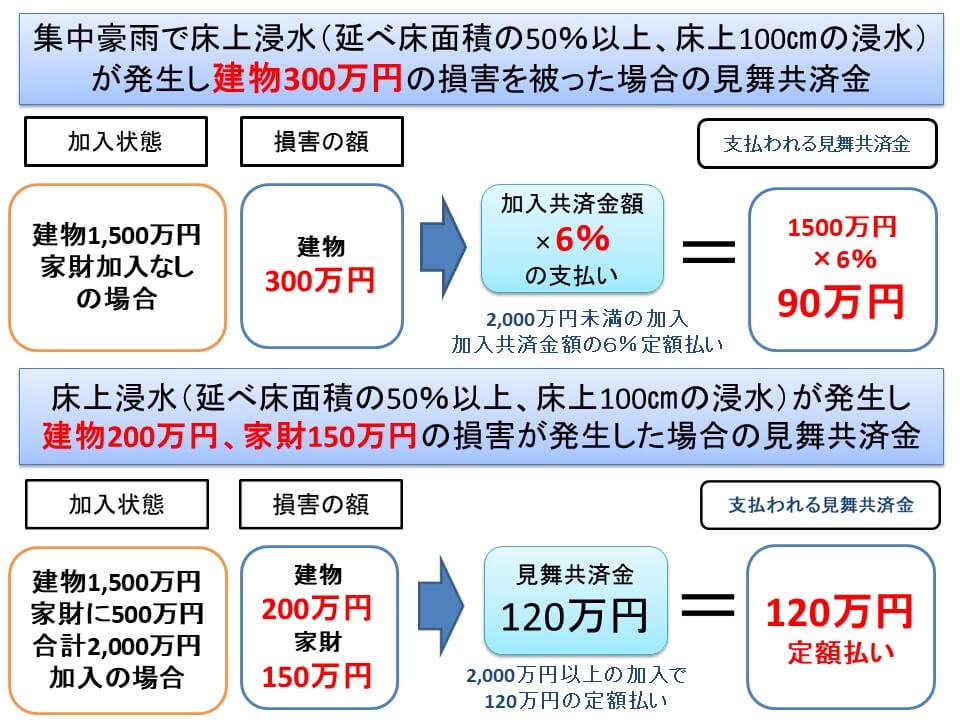
医療保障と並んで高い人気を誇るのが「群馬県民共済 新型火災共済」です。一般的な民間損害保険の火災保険料が高騰するなか、圧倒的な割安感で住宅を守る手段として再評価されています。
火災や落雷、破裂・爆発といった基本補償に加え、風水害や雪害、さらには地震等による被災に対しても最高300万円〜の「地震等特別共済金」があらかじめ組み込まれています。掛金の安さに対して得られる補償範囲の広さは極めて秀逸です。
ただし、知っておくべき盲点もあります。民間火災保険の地震保険特約(建物評価額の最大50%まで補償)に比べると、共済単体での地震補償限度額は低めに設定されています。高台にあり水害リスクが極めて低い戸建てや、強固な耐震性能を持つ住宅であれば十分な選択肢ですが、大規模地震時の全損リスクを民間保険と同等規模でカバーしたい場合は、補償額の上限を慎重に試算する必要があります。
一般に知られていない盲点とネットの誤解|メリット・デメリット総点検
加入を検討するにあたり、メリットだけでなくデメリットや制約事項を冷徹に理解しておくことが不可欠です。
群馬県民共済の主なメリット
- 圧倒的な実質掛金の安さ:手頃な定額掛金と高還元率の割戻金システム。
- 分かりやすい一律保障:年齢や性別を問わず、同一プランであれば同額の掛金。
- スピーディな給付金請求:Webマイページおよび郵送でのスピーディな事務処理体制。
加入前に必ず確認すべきデメリットと落とし穴
- 65歳以降の保障減額(高齢期の保障低下):65歳を迎えると自動的に「熟年型」へ移行し、掛金は据え置きとなるものの、入院日額や死亡共済金の保障額が段階的に縮小します。
- 貯蓄性の完全な排除:解約返戻金や満期金が一切ない「純粋掛け捨て型」であるため、資産形成を兼ねることはできません。
- 健康状態に関する加入条件(告知義務):加入条件として定められた健康状態の告知基準に合致しない場合、加入を断られることがあります。
解約手続きと問い合わせ体制
もしライフステージの変化に伴い解約が必要となった場合でも、解約金等のペナルティは一切発生しません。「群馬県民共済 解約 手続き」は電話連絡または郵送、マイページ経由で速やかに行えます。不明点がある場合は、本部(前橋市)の「群馬県民共済 問い合わせ 電話番号」へ連絡することで専門オペレーターが丁寧に対応してくれます。

【プロの結論】群馬県民共済をおすすめできる人・慎重になるべき人の判断基準
家計構造とリスク管理の観点から導き出される、群馬県民共済の最適な活用判断基準は以下の通りです。
群馬県民共済への加入を強く推奨できる層
- 子育て世帯・現役世代:住宅ローンや教育費の支出が重く、固定費を最小限に抑えつつ十分な医療・死亡保障を確保したい方。
- 高額療養費制度を前提に考える合理的な方:日本の公的医療保険の手厚さを理解し、民間の過剰な医療保険に月数万円も払うのは非合理的だと考える層。
- 住まいの固定費を削減したい持ち家・賃貸オーナー:新型火災共済を活用して火災保険料を年間数万円単位で節約したい方。
民間保険の検討または併用を検討すべき層
- 80歳以降の一生涯にわたる手厚い医療保障を絶対条件とする方。
- 先進医療や自由診療を伴うがん治療に対して、無制限の補償を確保したい方。
- 自営業者などで、自身の長期就業不能時に億単位の巨額遺族保障を必要とする方。
【県民 共済 群馬】に関するよくある質問(FAQ)
Q1:割戻金はいつ、どのようにして受け取れますか?
A1:毎年8月の決算完了後、毎年8月頃に加入者へ「割戻金通知書」が発送され、掛金の振替口座へ直接振り込まれます。マイページに登録している場合は、Web上で明細を即座に確認できます。
Q2:群馬県外へ転居・引っ越しする場合は解約しなければなりませんか?
A2:解約する必要はありません。全国生協連のネットワークを通じて、転居先の都道府県民共済へ契約をそのまま移管(移行)する手続きが可能です。電話一本またはマイページからスムーズに移管手続きを行えます。
Q3:持病や通院歴があっても加入できますか?
A3:加入申込時の「ご加入のしおり」に記載された健康告知事項(過去の入院歴、投薬歴、慢性疾患の有無など)に該当しない必要があります。民間保険の緩和型商品ほど引き受け基準が緩いわけではないため、直近に通院や治療歴がある場合は加入可能かどうか告知基準を事前に確認してください。
まとめ:家計防衛の要として賢く群馬県民共済を活用するために
群馬県民共済は、徹底したコスト削減と相互扶助の理念によって、「最小限の掛金で最大の安心」を実現した極めて優れた社会インフラ型の保障制度です。
「高額な民間保険に入りすぎているのではないか」と感じている世帯にとって、群馬県民共済の総合保障型や新型火災共済への切り替え・見直しは、家計の固定費を劇的に改善する最も確実な一手となります。自らの年齢や将来設計、公的医療保険制度の枠組みを正しく見据えたうえで、賢く生活防衛の盾として活用してください。 (出典: 県民 共済 群馬(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
