PayPay送り方2026最新版|LINEや電話番号送金の盲点と注意点
国内登録者数が6,500万人を突破し、生活インフラとしての地位を盤石なものにしたPayPay。日常の割り勘や家族間の仕送り、個人間売買の精算など、残高を個人間でやり取りする「送る・受け取る」機能の利用頻度は日増しに高まっています。2026年現在、インターフェースの改善やセキュリティ機能のアップデートが重ねられ、利便性は一段と向上しました。
しかしその手軽さの一方で、「送ったはずなのに相手の残高に反映されない」「銀行口座に出金できない残高だった」「誤った相手に送金してしまい返金を断られた」といったトラブルの相談が後を絶ちません。今回は、相手の連絡先に応じた4大送金ルートの具体的な操作手順から、送金失敗を防ぐための設定、残高の種類による出金制限の落とし穴まで、現場の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayの送金ルートは「QRコード」「電話番号/ID」「LINE」「受け取りリンク作成」の4系統があり、相手との距離感や連絡先保有状況に応じて使い分けが可能。
- 要点2:送る残高には出金可能な「PayPayマネー」と出金不可の「PayPayマネーライト」があり、本人確認の有無によって送れる残高の種類と送金上限額が大きく変動する。
- 要点3:一度相手が受け取ってしまった送金はシステム上でキャンセル不可。誤送金を防ぐには「パスコード設定」と事前の宛先確認が極めて有効な防衛策となる。
【2026年最新】PayPayの送り方4つの基本ルートと相手別のおすすめ選択
PayPayで残高を送る方法は、相手がその場にいるか、連絡先(電話番号やLINE)を知っているか、あるいはSNS上のやり取りのみかによって最適なルートが分かれます。まずはPayPay送金方法まとめとして、代表的な4つのアプローチの特徴を整理します。
対面でその場に相手がいる場合は、ホーム画面の「送る」から「QRコードを読み取る」または自身のマイコードを提示する対面スキャンが最も確実です。読み取りミスや誤送金のリスクが物理的に排除されるため、飲食店の割り勘などではこの方法が標準となっています。
離れた場所にいる相手へ送る場合は、電話番号やPayPay IDを指定する方法、LINEアプリの友だちリストを経由する方法、そしてURLを発行するリンク送金機能が活用されます。相手とどのような連絡手段でつながっているかにより、下表の手順を選択するのが最も手戻りのないアプローチです。
| 送金ルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| QRコード対面送金 | アプリ内でQR生成・読み取り(所要時間:約10秒) | 同一空間での対面精算 | 誤送金リスクがゼロに近く、割り勘において最も安全性が高い。 |
| 電話番号・ID指定 | 登録電話番号または任意設定のID検索で直接送金 | 電話番号を知る知人・家族間 | 入力ミスによる誤送信の危険あり。表示名の事前照合が必須。 |
| LINE経由送金 | LINE友だちを選択しトーク画面上で受取URLを通知 | LINEで繋がっている友人・同僚 | 宛先間違いが起きにくく、トークログに残るため管理しやすい。 |
| リンク作成(SNS・メール) | 受け取り用URLを発行し、パスコード(4桁)を付与 | X(旧Twitter)やメール上の相手 | 連絡先非公開の取引に最適。パスコード設定が必須の防壁。 |
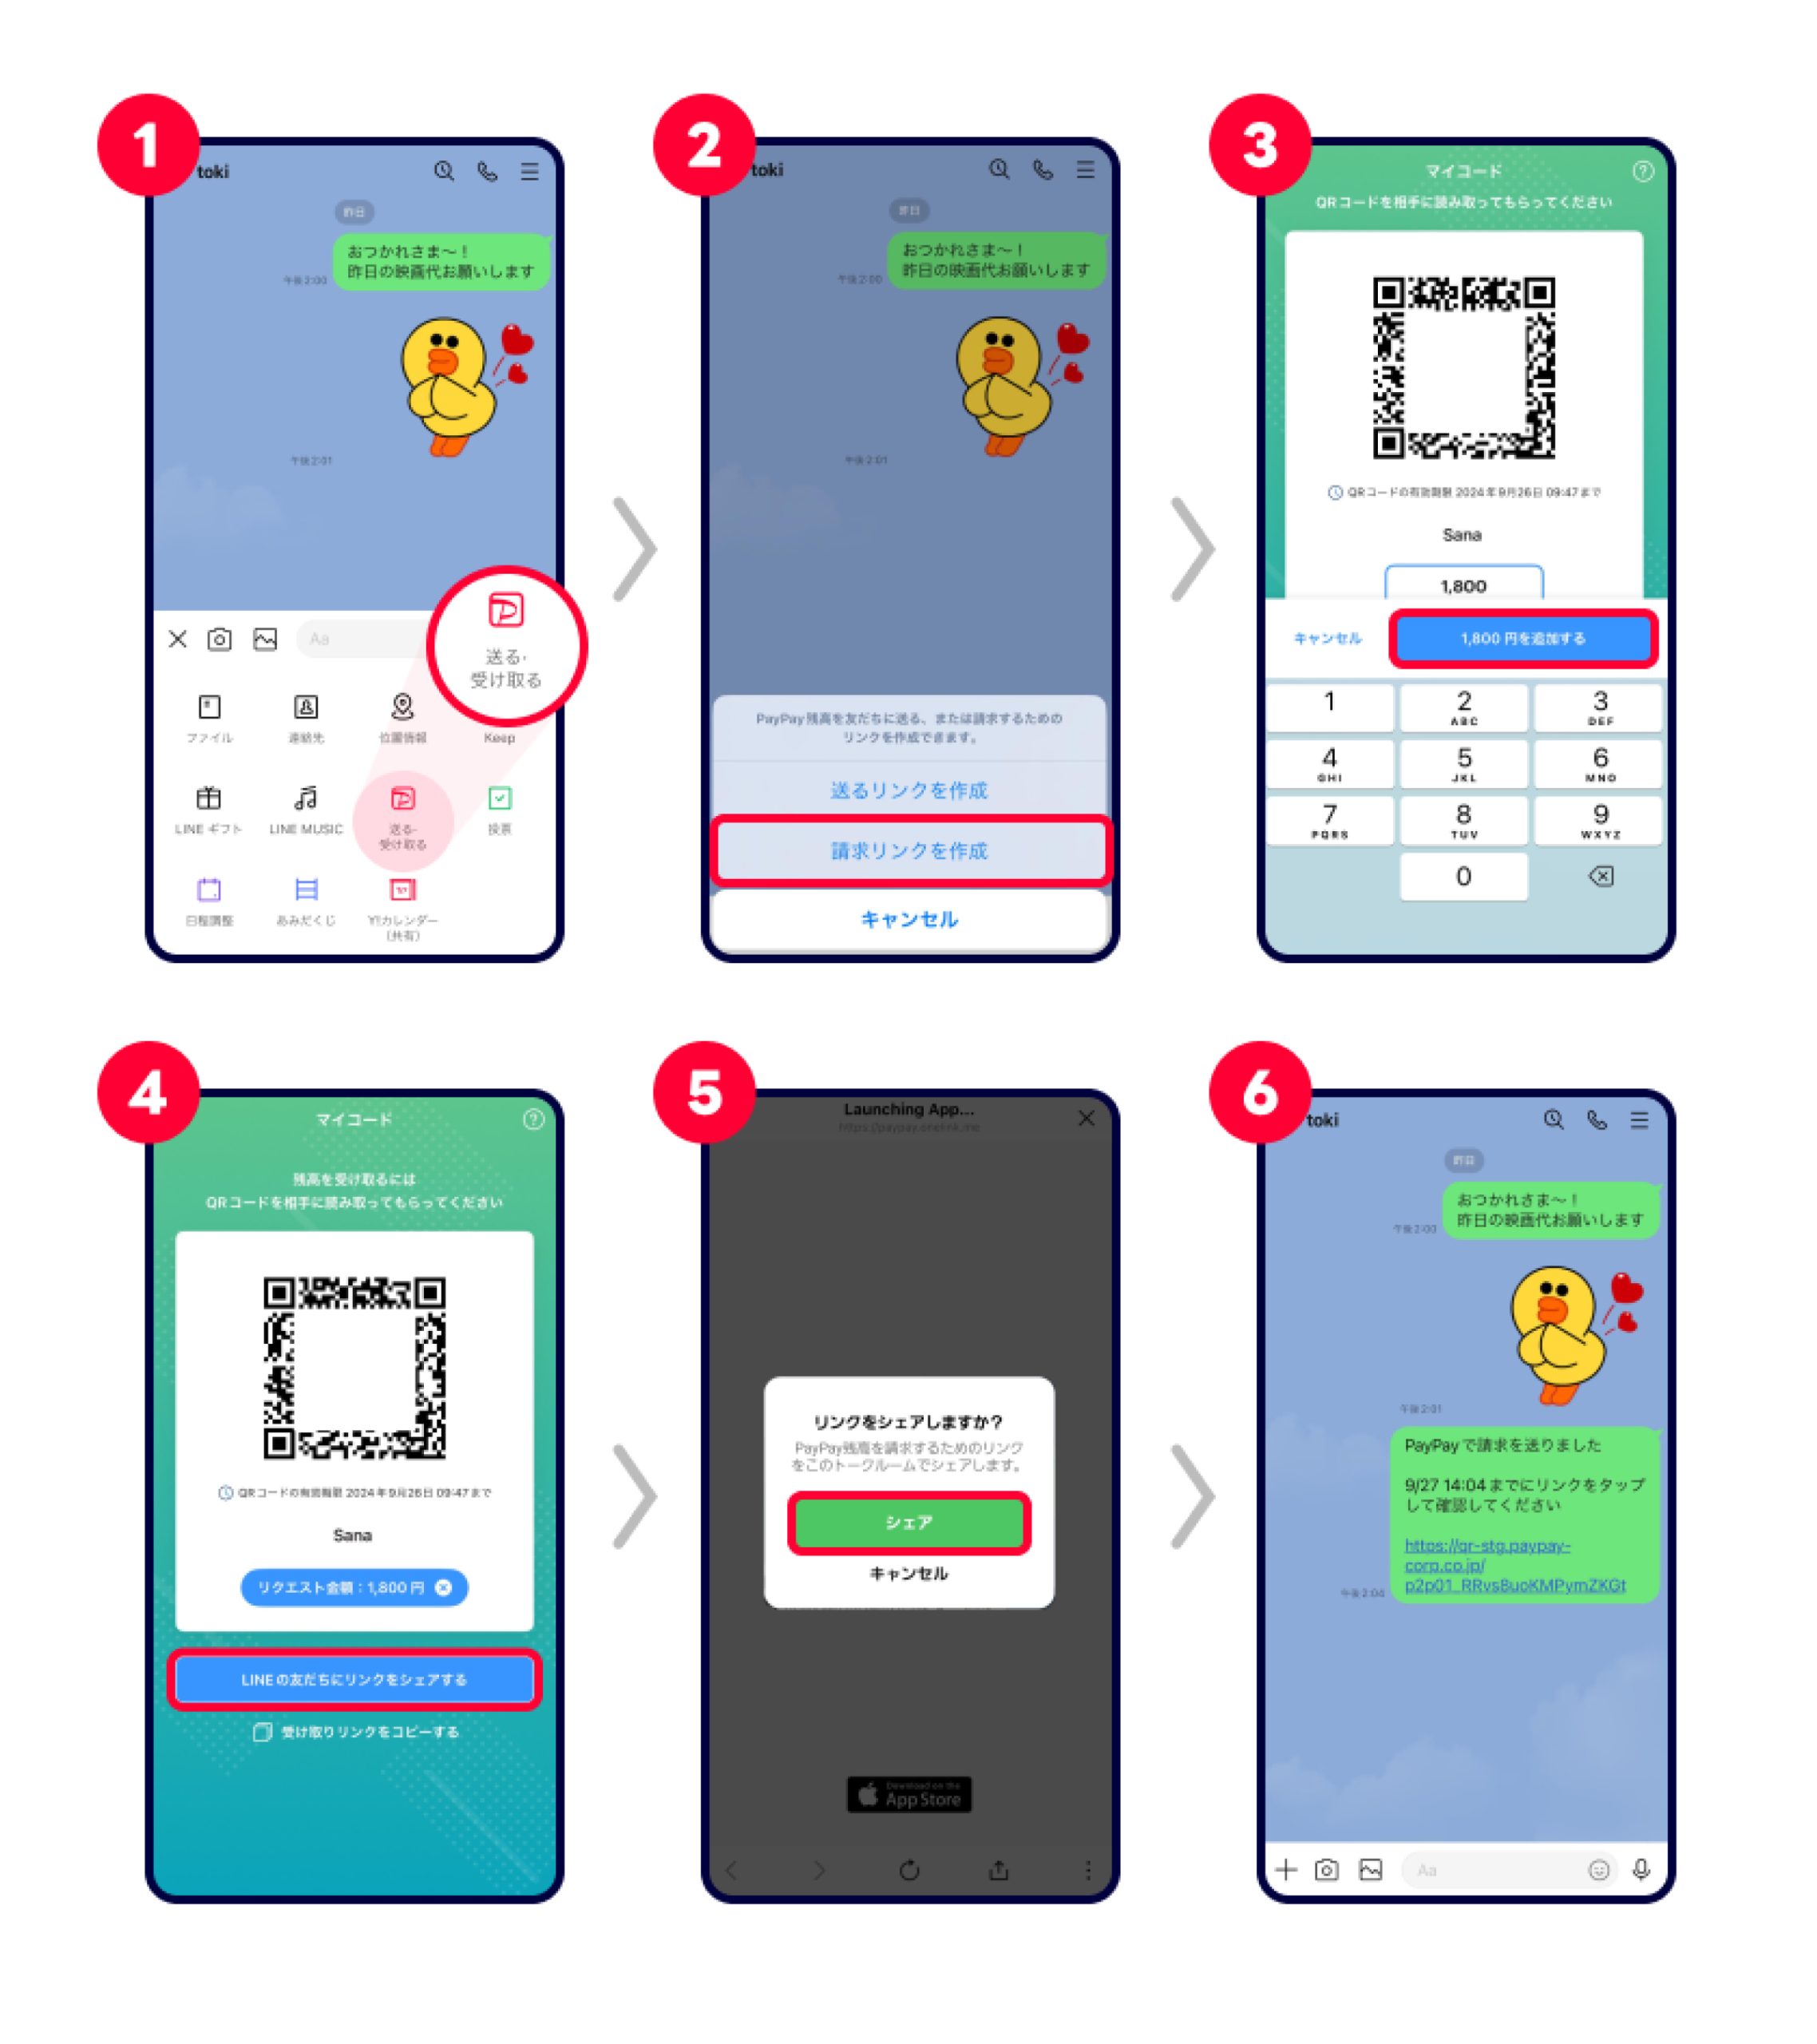
【相手別手順】電話番号・LINE・リンク作成で残高を送る具体的手順
相手の連絡手段に応じた3大オンライン送金ルートの具体的なオペレーションを確認します。いずれの方法でも、2026年時点においてPayPay送金手数料無料の仕様が維持されています。
1. 電話番号やPayPay ID宛てに送る手順
相手の電話番号が端末のアドレス帳に登録されている場合や、PayPay IDを教えてもらった場合は以下の流れで進めます。
PayPay電話番号送金やり方の基本は、アプリホーム画面の「送る」をタップし、上部の検索窓に「電話番号」または「PayPay ID」を入力することから始まります。検索結果に対象のアカウントが表示されたらアイコンをタップし、送金したい金額を指定します。メッセージやポチ袋のデザインを添えることも可能です。「〇〇円を送る」を実行すると即座に相手の残高へ反映されます。
2. LINEの友だち宛てに送る手順
電話番号を知らない相手でも、LINEでつながっていればスムーズに送金が行えます。
PayPayLINE送金手順では、「送る」画面内の「LINEの友だちに送る」を選択します。LINEアプリが自動起動するため、送金相手のトークルームを指定します。作成された受け取りリンクがトーク内に自動投稿され、相手がそのURLをタップして「受け取る」を押すことで残高が移行します。相手が承諾するまで送金が確定しない点が特徴です。
3. 受け取りリンクを作成して送る手順(友達以外・SNS取引)
PayPay友達以外に送る方法として最も多用されるのが、汎用リンク(URL)の発行機能です。
PayPayリンク作成送り方は、「送る」画面から「受け取りリンクを作成」を選択し、送金金額を入力します。ここで最も重要なのが「パスコード(4桁の数字)」の設定です。発行されたURLをコピーし、Xのダイレクトメッセージやメール、Discord等に貼り付けて相手に送付します。相手はURLを開き、設定されたパスコードを入力しなければ残高を受け取れません。万が一URLが第三者に漏洩した場合の横取りを防ぐため、パスコードはURLとは別のメッセージで伝える運用が推奨されます。
【徹底比較】PayPayマネーとマネーライトの違いと残高譲渡の注意点
送金自体は成功したものの、「相手から『銀行口座に出金できない』と言われた」というケースが頻発しています。その原因は、PayPay残高に存在する「種別の壁」にあります。
PayPay残高には大きく分けて「PayPayマネー」「PayPayマネーライト」「PayPayポイント」の3種類が存在します。PayPayマネーとマネーライトの違いを理解しておくことは、スムーズな資金移動を行う上で欠かせません。
PayPay残高譲渡の注意点として、銀行口座からの直接チャージであっても、本人確認(eKYC)を完了していないアカウントにチャージされた残高はすべて「PayPayマネーライト」として扱われます。マネーライトはPayPay加盟店での支払いや他人への送金には利用できますが、銀行口座へ出金して現金化することは規約上一切できません。
相手が現金化を前提として受け取る場合(割り勘の清算を自分の銀行口座に戻したい場合など)は、送り手側が事前にマイナンバーカードや運転免許証を用いた本人確認を済ませ、「PayPayマネー」として保有している残高を送る必要があります。なお、特典などで付与される「PayPayポイント」は仕様上、他人に譲渡・送金することはできません。

なぜ送れない?PayPay送金できない理由と本人確認送金上限の壁
送金ボタンが押せない、あるいはエラーが表示されて処理が弾かれるトラブルには、主に3つの明確な要因が存在します。PayPay送金できない理由に直面した際は、以下のポイントを順に検証する必要があります。
1. 送金上限額(利用可能枠)の超過
PayPayでは不正利用防止および資金決済法遵守の観点から、残高の送信・譲渡に厳格な上限枠が設けられています。
PayPay本人確認送金上限のルールとして、本人確認未完了のアカウントは「過去24時間で10万円、過去30日間で10万円」が送金の上限です。一方、本人確認を完了しているアカウントであれば「過去24時間で50万円、過去30日間で200万円(マネー/マネーライト合算)」まで枠が拡大されます。高額な精算やイベント費用の立替払いなどで上限に引っかかるケースが多いため、事前のステータス確認が欠かせません。
2. 相手側の受け取り拒否・ブロック設定
送り手側の操作に問題がなくても、受け取り手のアカウント設定が原因で送金できない場合があります。
PayPayには知らないアカウントからの接触を防ぐPayPay受け取り拒否設定(表示名検索の有効・無効切り替えや、特定ユーザーのブロック機能)が存在します。相手が「電話番号検索を無効」にしている場合、番号を正しく入力しても検索結果にユーザーが表示されません。この場合は、相手に一時的に検索設定をオンにしてもらうか、リンク作成(URL)による送金へ切り替える必要があります。
3. アカウントの一時的な利用制限
短時間に連続して複数人へ送金を繰り返したり、普段と異なる不審なアクセス環境(海外IPやVPN経由)から操作を試みた場合、セキュリティシステムが作動して送金機能が一時ロックされることがあります。この制限は通常24〜48時間程度で自動解除されますが、不正検知に該当した場合はサポートデスクへの申告が必要となります。
【実態検証】誤送金は取り消せる?PayPay送金キャンセル方法と現場のリアル
「電話番号を1桁打ち間違えて見知らぬ他人に送金してしまった」という相談は、オンライン決済の現場で極めて深刻な問題です。PayPay送金キャンセル方法の仕様と、現場で直面する厳しい現実について正確な知識を持つ必要があります。
結論から述べると、相手がすでに「受け取り」を完了してしまった送金は、アプリ上および運営側であっても送信を取り消す(強制返金させる)ことはできません。PayPayの利用規約上、個人間送金はユーザー同士の合意に基づくものとみなされ、運営会社が一方的に相手の残高を差し押さえて返金処理を行う法的な権限を持たないためです。
ただし、以下の2つのケースに限り、送金の無効化が可能です。
- 受け取りリンク作成時で、相手がまだURLを開いて受け取っていない場合:送金履歴の詳細画面から「辞退する(リンクを無効化する)」を選択することで残高を自分の手元へ即時回収できます。
- 相手が受け取り操作を行わずに有効期限(48時間)が経過した場合:送金は自動的に失効し、送った残高は送り手のアカウントへ自動返還されます。
もし見知らぬ相手に誤って直接送金してしまい、相手が受け取ってしまった場合は、送金履歴内のチャット機能を通じて事情を丁重に説明し、相手からの自発的な「送り戻し」を依頼する以外に手段がありません。こうしたリスクを回避するためにも、電話番号送金時の「宛先アカウント名の目視確認」と、リンク送金時の「パスコード付与」の徹底が防犯の鉄則です。

【プロの結論】おすすめできるシーン・慎重になるべき場面の判断基準
手軽に金銭を移動できるPayPay送金は極めて利便性が高い反面、対人関係の心理的ハードルを下げすぎる側面を持っています。ここでは、プロの視点から「推奨される利用シーン」と「利用を避けるべきハイリスクな場面」の判断基準を提示します。
積極的に活用すべきシーン
- 実生活で面識のある友人・同僚との飲食代・イベント代の精算:集金の手間や小銭の受け渡しコストをゼロにし、割り勘のストレスを劇的に削減します。
- 離れて暮らす家族間での緊急生活費・仕送り:銀行振込のような時間外手数料や着金待ちが発生せず、土日祝日や深夜であっても24時間365日即時反映されます。
慎重になるべき・利用を避けるべきシーン
- SNS上の個人間売買やチケット転売の代金支払い:商品が発送されない、連絡が途絶えるといった詐欺被害に遭った場合、PayPay送金は補償制度(不正利用補償)の対象外となるケースが大半です。見知らぬ個人との商取引では、エスクロー決済(仲介システム)が備わったフリマアプリ等を利用するのが鉄則です。
- 曖昧な人間関係における金銭の貸し借り:送金の手軽さゆえに「借りた・貸した」の心理的重みが希薄化し、返済トラブルに発展しやすい傾向が確認されています。貸借を行う場合は、金額の多寡にかかわらず書面や確固たる証跡を残す姿勢が求められます。
【paypay 送り 方】に関するよくある質問(FAQ)
Q1:電話番号やLINEを知らない相手にもPayPayで送金できますか?
A1:送金可能です。「受け取りリンクを作成」機能を利用すれば、発行された専用URLをX(旧Twitter)やメール、チャットツールのDMで共有することで送金できます。その際は、横取り防止のために必ず4桁のパスコードを設定してください。
Q2:間違った相手に送金してしまった場合、PayPayサポートに頼めば取り消せますか?
A2:取り消せません。相手がすでに受け取った送金について、運営側が強制的に残高を差し戻すことは不可能です。履歴内のチャットから相手に連絡を取り、返金を依頼する必要があります。相手がまだ受け取っていないリンク送金であれば、履歴から送信キャンセルが可能です。
Q3:送金時に手数料は発生しますか?また、回数制限はありますか?
A3:PayPay残高の送金手数料は何度利用しても完全無料です。回数制限はありませんが、本人確認の有無に応じて「過去24時間で10万円〜50万円」「過去30日間で10万円〜200万円」の送金上限額が定められています。
Q4:保有しているPayPayポイントを他人に送ることはできますか?
A4:送ることはできません。譲渡可能な残高は「PayPayマネー」および「PayPayマネーライト」のみです。ポイントは自身の決済利用(ポイント払い・運用)にのみ消費できます。
まとめ:今後の動向と失敗しないための判断基準
PayPayの送金機能は、日常の金銭やり取りを劇的に効率化させる強力なツールです。しかし、その根底にある「マネーとマネーライトの属性の違い」「上限額の制約」「誤送金時の不可逆性」といった仕様を正しく把握していなければ、思わぬ不利益を被ることになります。
安全かつ確実に送金を行うための基本原則はシンプルです。「事前に本人確認(eKYC)を済ませておくこと」「宛先の表示名を二重確認すること」「リンク送金時はパスコードを併用すること」。これらの基本手順を確実に実践し、安全でスマートなキャッシュレスライフを確立してください。 (出典: paypay 送り 方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
