収入と所得の違いとは?源泉徴収票や手取り計算で損しない完全ガイド
年末調整の書類を書くときや源泉徴収票を受け取ったとき、「支払金額」と「給与所得控除後の金額」のどちらが自分の本当の年収なのか迷った経験はないでしょうか。あるいは確定申告の書類で「収入」と「所得」を同じものだと勘違いして記入し、受けられるはずの税制上の優遇を逃してしまうケースが現場では頻繁に起きています。
言葉としては似ていますが、税法上の「収入金額」と「所得金額」はまったく異なる概念です。この2つの違いを正しく理解していないと、配偶者控除や扶養控除から外れてしまったり、余計な税金を支払うことになったりするリスクが生じます。家計の防衛や手取り額の最大化を図る上で知っておくべき、計算の仕組みと判断基準を徹底的に解明していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総額(額面)であり、「所得」は収入から必要経費(会社員は給与所得控除)を差し引いた実質的な利益を指す。
- 要点2:税金(所得税・住民税)や各種控除の判定は「収入」ではなく「所得」を基準に計算されるため、混同すると控除漏れや追徴課税の原因になる。
- 要点3:2026年最新の税制改正議論や社会保険の適用拡大を踏まえ、額面年収と手取り額の乖離を埋める正しい税制リテラシーが不可欠である。
【基本構造】収入金額と所得金額の決定的違い|手取りや税金はどう決まる?
税金や社会保険料の仕組みを紐解く上で、最も基礎となるのが「収入」と「所得」の境界線です。日常生活では「年収」という言葉でひとくくりにされがちですが、国税庁の税法体系において両者は明確に区別されています。
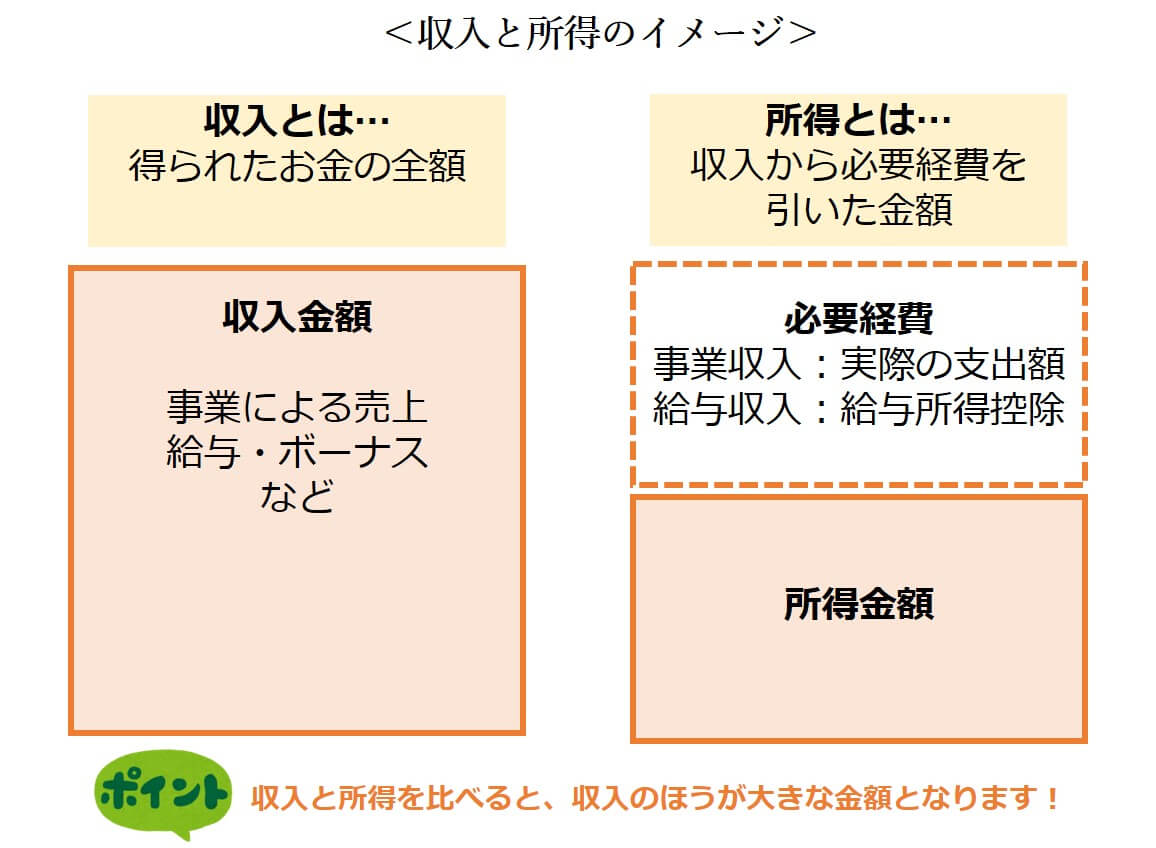
「収入金額」とは、1年間に手に入れたすべての金銭の総額を指します。会社員であれば基本給・各種手当・ボーナスなどを合算した、いわゆる「額面年収」です。個人事業主やフリーランスであれば、クライアントから支払われた売上の総額がこれに該当します。
一方の「所得金額」とは、収入からそれを得るためにかかった「経費」を差し引いた残り(手元に残る利益)のことです。税金はこの所得金額をベースに課税されるため、いくら収入が大きくても経費が多ければ所得金額は小さくなり、結果として納める税金も少なくなります。
多くの人が疑問に感じる額面年収と手取り額の差額理由は、まさにこの所得をベースにして社会保険料(健康保険・厚生年金・雇用保険)や所得税、住民税が差し引かれる点にあります。額面がそのまま口座に振り込まれるわけではなく、所得金額からさらに各種所得控除を引いた「課税所得」に対して税率が適用される仕組みです。
【源泉徴収票の見方】「支払金額」と「給与所得控除後の金額」を完全図解
会社員が毎年12月や翌年1月に手にする「給与所得の源泉徴収票」には、税金の計算プロセスが凝縮されています。しかし、記載されている専門用語の多さから、どこを見ればよいのか分からないという声が多く聞かれます。
源泉徴収票において最も重要なのが、左上に記載されている「支払金額」と、その右隣にある「給与所得控除後の金額」です。
「支払金額」は、会社が1年間に支払った給与の総額、つまり収入金額を意味します。そして「給与所得控除後の金額」こそが、会社員の所得金額(給与所得)です。
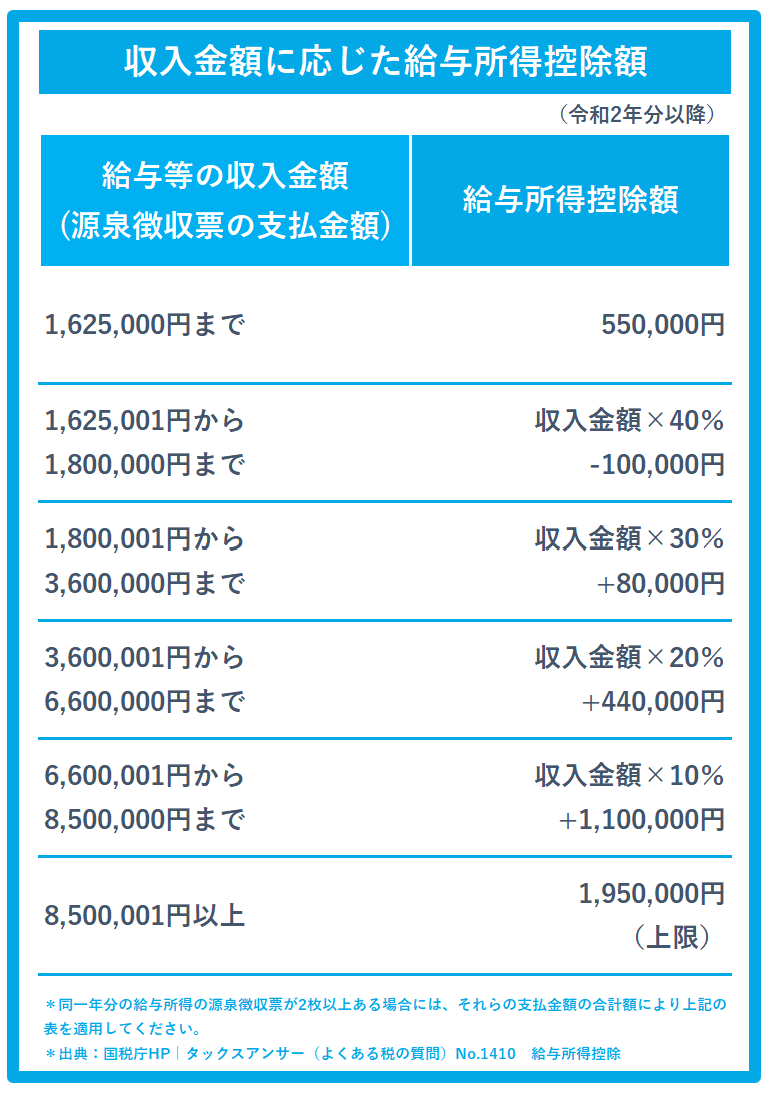
会社員には個人事業主のような領収書を使った経費精算が原則として認められていません。その代わりとして国が定めているのが給与所得控除の計算方法です。スーツ代やスキルアップ費用などの「みなし経費」として、収入金額に応じた一定額を一律で差し引くことが法律で認められています。
国税庁が定める給与所得控除額は以下の基準で段階的に算出されます。
・収入金額が162.5万円以下:55万円(最低保証額)
・収入金額が162.5万円超〜180万円以下:収入金額×40%-10万円
・収入金額が180万円超〜360万円以下:収入金額×30%+8万円
・収入金額が360万円超〜660万円以下:収入金額×20%+44万円
・収入金額が660万円超〜850万円以下:収入金額×10%+110万円
・収入金額が850万円超:一律195万円(上限)
源泉徴収票の支払金額からこの給与所得控除を引いたものが「給与所得控除後の金額」となり、そこからさらに「所得控除の額の合計額(社会保険料控除や生命保険料控除、基礎控除など)」を引くことで、最終的な課税所得金額の算出方法へと繋がっていきます。
【徹底比較】収入・所得・手取りの違いが一目でわかるデータ比較表
会社員と個人事業主では、収入から所得、手取りへと至る計算プロセスが異なります。それぞれの年収帯における控除額や手取りの目安を整理しました。
| 項目・年収区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会社員(年収300万円) | 給与所得控除:98万円 給与所得:202万円 | 年間手取り額:約240万円前後(手取り率約80%) | 基礎控除等の影響が大きく、税負担は比較的緩やか。 |
| 会社員(年収500万円) | 給与所得控除:144万円 給与所得:356万円 | 年間手取り額:約390万〜400万円(手取り率約78%) | 社会保険料負担が重くなり始め、手取りとの差を実感しやすい層。 |
| 会社員(年収800万円) | 給与所得控除:190万円 給与所得:610万円 | 年間手取り額:約580万〜600万円(手取り率約73〜75%) | 所得税の累進課税率が上がり、額面と手取りのギャップが広がる。 |
| 個人事業主(売上500万円・経費150万円) | 事業所得:350万円 (青色申告特別控除前) | 青色申告控除(最大65万円)適用で所得285万円 | 個人事業主の収入と所得と経費の関係が顕著。経費計上と控除の活用が必須。 |
【実態検証】「知らずに損をしていた」現場のリアルな相談事例と落とし穴
税務署の相談窓口やファイナンシャルプランナーのもとには、「収入」と「所得」の取り違えによる失敗談が毎年数多く寄せられています。知恵袋やSNS上でも、「配偶者控除の書類に夫の年収をそのまま書いてしまい控除が否認された」「副業の売上を所得と勘違いして申告漏れになった」といった切実な声が散見されます。
典型的な失敗事例として挙げられるのが、確定申告書所得金額等の記入ミスです。副業でウェブ制作を行い年間50万円の売上(収入)を得ていた会社員が、パソコン購入費や通信費などの経費35万円を差し引かず、そのまま50万円を雑所得として申告してしまったケースがあります。本来であれば所得は15万円(50万円-35万円)となり、副業所得20万円以下のため確定申告自体が不要、あるいは大幅に税額を抑えられたはずでした。
また、自治体の公的支援や奨学金、保育料の算定基準を見誤るケースも後を絶ちません。行政の申請書類に書かれている「所得基準」を見て、自分の「総支給額(収入)」が基準を超えていると諦めてしまう人がいます。しかし、自治体の審査の多くは住民税と所得税の計算ベースとなる「所得」や住民税の課税標準額で判定されます。収入と所得を取り違えただけで、受けられるはずの給付や減免措置を自ら手放してしまうリスクがあるのです。
【制度の盲点】扶養控除・配偶者控除の「年収の壁」に潜む所得要件の罠
パートやアルバイトで働く配偶者や学生にとって、避けて通れないのがいわゆる「年収の壁」です。しかし、法律上の基準を正しく紐解くと、これらはすべて「所得金額」で規定されています。
例えば、親の扶養に入っている学生が意識する「103万円の壁」は、給与所得控除55万円+基礎控除48万円=103万円という計算式から成り立っています。つまり、税法上の扶養控除の年収基準と所得基準で言えば、「給与収入103万円以下」とは「合計所得金額48万円以下」と同義です。もし学生が給与ではなく業務委託やフリマアプリの転売(雑所得や事業所得)で稼いでいる場合、給与所得控除の55万円は使えないため、年間の所得(利益)が48万円を超えた時点で扶養から外れることになります。
さらに複雑なのが、年末調整配偶者控除の所得要件です。配偶者控除を満額(38万円)受けるためには、以下の2つの条件を同時に満たす必要があります。
1. 納税者本人の合計所得金額が900万円以下(給与年収換算で1,095万円以下)
2. 配偶者の合計所得金額が48万円以下(給与年収換算で103万円以下)
配偶者の年収が103万円を超えても、201.6万円未満(所得133万円以下)であれば「配偶者特別控除」が段階的に適用されます。しかし、納税者本人の所得が1,000万円(給与年収1,195万円)を超えると、配偶者控除・配偶者特別控除ともに適用対象外となります。基準が「収入」ではなく「本人の所得と配偶者の所得の組み合わせ」で判定される点こそが、多くの人が混乱する最大の原因です。
2026年最新税制改正のポイントとしても、いわゆる「106万円・130万円の壁」に伴う社会保険料負担の是正や、最低賃金の全国的な引き上げに伴う控除枠の見直し論議が本格化しています。額面の増加が手取りの減少を招く「逆転現象」を防ぐためにも、制度の根底にある所得計算のルールを押さえておく必要があります。
【所得の種類と基礎控除】10種類の所得区分と税金最適化の鉄則
日本の所得税法では、担税力(税金を負担する力)に応じて公平に課税するため、所得を10種類に分類しています。自分が得ているお金がどの所得に該当するかによって、経費の認められ方や税率が大きく変わります。
【所得の10区分】
・給与所得:会社から支給される給料や賞与(給与所得控除を適用)
・事業所得:農業、製造業、サービス業などの事業から生じる所得
・不動産所得:アパート経営や土地の賃貸などによる所得
・利子所得:預貯金や公社債の利子
・配当所得:株式の配当金や投資信託の分配金
・譲渡所得:土地、建物、株式などの資産を売却して得た所得
・一時所得:懸賞の賞金や生命保険の一時金など
・雑所得:副業収入、公的年金、暗号資産取引など他の9区分に入らない所得
・山林所得:山林の伐採や譲渡による所得
・退職所得:退職金など(手厚い控除枠あり)
これら10種類の所得を合計した「総所得金額」から、すべての納税者に一律で適用される基礎控除(所得2,400万円以下は48万円、住民税は43万円)をはじめ、社会保険料控除や生命保険料控除などを差し引いたものが最終的な課税所得になります。
住民税と所得税では、基礎控除の金額(所得税48万円に対し住民税43万円)や各種所得控除の控除限度額に微妙な差異が設けられています。所得税がかからなくても住民税の均等割・所得割が課税されるケースがあるのは、この計算ベースの違いによるものです。
【プロの結論】経済行動・制度理解の格差が生む損失と賢い判断基準
日本の税制や社会保障制度は、自ら申請しなければ恩恵を受けられない「申請主義」を基本としています。収入と所得を混同したまま放置することは、知らず知らずのうちに余計な税金を払い続け、利用できる控除や給付を放棄していることと同義です。
特に以下のような状況にある人は、早急に自身の「所得」を正確に把握し直す必要があります。
【今すぐ所得を確認・見直すべき人】
・配偶者がパートで働いており、年収が100万円〜150万円の間で推移している世帯
・会社員をしながらメルカリ転売やクラウドソーシングなどの副業を行っている人
・高校生や大学生の扶養親族がアルバイトをしており、繁忙期に勤務時間が増えた家庭
・医療費控除やふるさと納税(寄附金控除)を最大限に活用したいと考えている人
逆に、給与収入が1箇所のみで副業がなく、会社の年末調整書類に毎年正確な家族構成と生命保険料控除証明書を提出している人は、会社側で正確に給与所得控除が計算されるため過度に心配する必要はありません。しかし、給与以外の収入が1円でもある場合や、控除対象配偶者の収入が変動した場合は、自らの手で「収入から所得を導き出す計算」を行う習慣が資産防衛の第一歩となります。
【収入 金額 所得 金額 違い】に関するよくある質問(FAQ)
Q1:源泉徴収票の「支払金額」と「給与所得控除後の金額」のどちらが年収ですか?
A1:一般的に世間で言われる「年収(額面年収)」は支払金額を指します。一方、クレジットカードの審査や住宅ローンの借入限度額、税金の計算ベースとして参照されるのは「給与所得控除後の金額(所得)」であることが多いです。対外的に年収を聞かれた際は、源泉徴収票の「支払金額」を答えるのが標準的です。
Q2:確定申告のとき、パートやアルバイトの収入はどこに何を書けばいいですか?
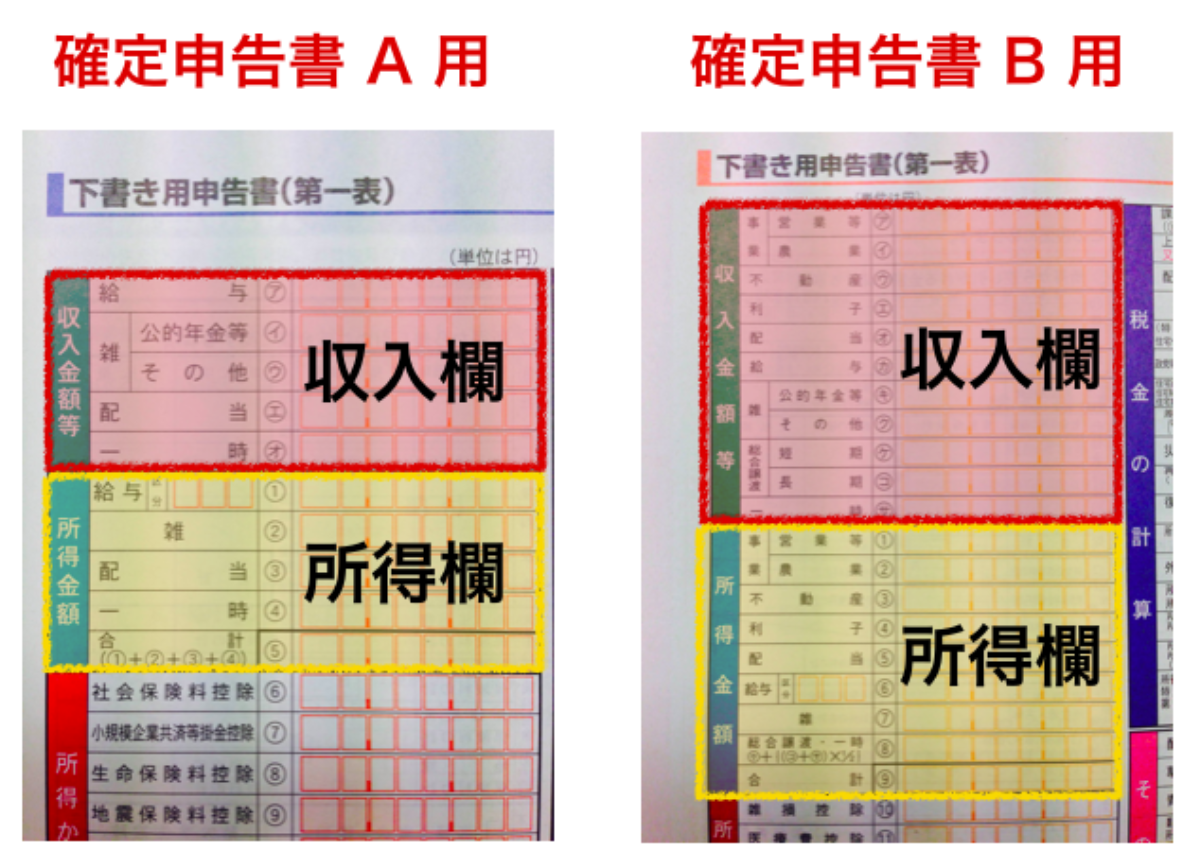
A2:確定申告書第一表の「収入金額等」の「給与」欄に源泉徴収票の支払金額を記入し、「所得金額等」の「給与」欄には給与所得控除を差し引いた後の金額(源泉徴収票の給与所得控除後の金額)を記入します。国税庁の「確定申告書等作成コーナー」を利用すれば、支払金額を入力するだけで所得金額が自動計算されます。
Q3:住民税の非課税世帯の判定基準は「収入」ですか?それとも「所得」ですか?
A3:住民税非課税世帯の判定は、すべて「合計所得金額」を基準に行われます。自治体ごとに基準は異なりますが、例えば単身者の場合、前年の合計所得金額が45万円以下(給与収入換算で100万円以下)であれば非課税となります。収入が100万円を超えていても、経費や控除を差し引いた所得が基準内に収まっていれば非課税の対象となります。
Q4:副業をしている場合、20万円以下の確定申告不要ルールは「売上」と「利益」どちらですか?
A4:副業の確定申告不要ルール(いわゆる20万円ルール)の基準は、売上(収入)ではなく経費を差し引いた後の「所得(利益)」が20万円以下かどうかで判定します。例えば売上が30万円あっても、必要経費が15万円かかっていれば雑所得は15万円となり、所得税の確定申告は不要です。ただし、所得が20万円以下であっても市区町村への「住民税の申告」は別途必要になるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
収入金額と所得金額の違いは、単なる言葉の定義にとどまらず、手取り額や各種社会保障の受給資格に直結する極めて重要なルールです。「収入=入ってきた総額」「所得=経費や控除を引いた手元の利益」という大原則を頭に入れておくだけで、税金の無駄払いや控除漏れを劇的に防ぐことができます。
税制改正や社会保険の適用要件見直しが続く現在、制度の表面的な数字(103万や130万といった壁の呼称)だけに惑わされるのではなく、その裏にある所得計算の構造を正しく見極める姿勢が求められています。手元にある源泉徴収票や給与明細を一度じっくりと見直し、自身の正確な所得金額を把握することから始めてみてください。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
