エヌビディア株価10年後は大暴騰か暴落か?2036年予測と投資の真実
生成AIの爆発的な普及を牽引し、世界の株式市場で圧倒的な存在感を放ち続ける米半導体大手エヌビディア(NVIDIA)。2024年6月に実施された1株を10株に分割するエヌビディア株式分割を経て、個人投資家にとってもアクセスしやすい銘柄となりました。2026年現在、次世代GPUアーキテクチャ「Blackwell」の本格普及が進む一方で、市場関係者の間では「現在の成長ペースは持続可能なのか」「AIバブル崩壊が近いのではないか」という議論が絶えません。
果たして、ここから10年後の2035〜2036年にかけて、エヌビディアの株価はさらなる高みへ登り詰めるのか、それとも競争激化によって失速するのか。本稿では、最新の業績データ、ビッグテックの動向、そしてアナリストによる長期シナリオ分析をもとに、その未来像を冷静かつ多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2035〜2036年に向けたNVDA株価予想は、AIインフラの覇権維持を前提とした強気シナリオで1株あたり500〜700ドル超、成長鈍化の弱気シナリオで100ドル前後の攻防と大きく二極化しています。
- 要点2:最大の成長エンジンであるBlackwell需要と供給の逼迫が続く一方、マイクロソフトやグーグルなど主要顧客によるカスタムチップのビッグテック内製化影響が長期的な最大の構造リスクです。
- 要点3:エヌビディア将来性は単なるハードウェア製造にとどまらず、ソフトウェア基盤「CUDA」による強固なエコシステムと自動運転・ロボティクス分野への展開力にかかっています。
【2026年最新】エヌビディアの現在地とBlackwell需要が示す成長の実態
エヌビディアがデータセンター向けGPU市場で握るシェアは、依然として80%〜90%前後の圧倒的な高水準を維持しています。同社を率いる最高経営責任者(CEO)のジェンスン・フアン氏は、決算説明会やカンファレンスの場で「コンピューティングのあり方が汎用CPUからアクセラレーテッド・コンピューティングへと根本的に移行している」と繰り返し強調してきました。
市場の関心を集める「Blackwell」シリーズは、前世代の「Hopper(H100/H200)」と比較して推論性能やエネルギー効率が劇的に向上しており、主要クラウドプロバイダーからの受注残は極めて潤沢です。供給網を担う台湾積体電路製造(TSMC)の先端パッケージング技術「CoWoS」の生産能力増強が進むものの、依然として旺盛な需要が供給を上回る状況が続いています。
公式決算資料を精査すると、同社のデータセンター部門売上高は四半期を追うごとに力強い伸びを記録しており、利益率も約70%台という驚異的な数値を維持しています。しかし、株式市場の期待値が極限まで高まっているからこそ、わずかなガイダンスのブレや供給制約が短期的なボラティリティを生む要因にもなっています。
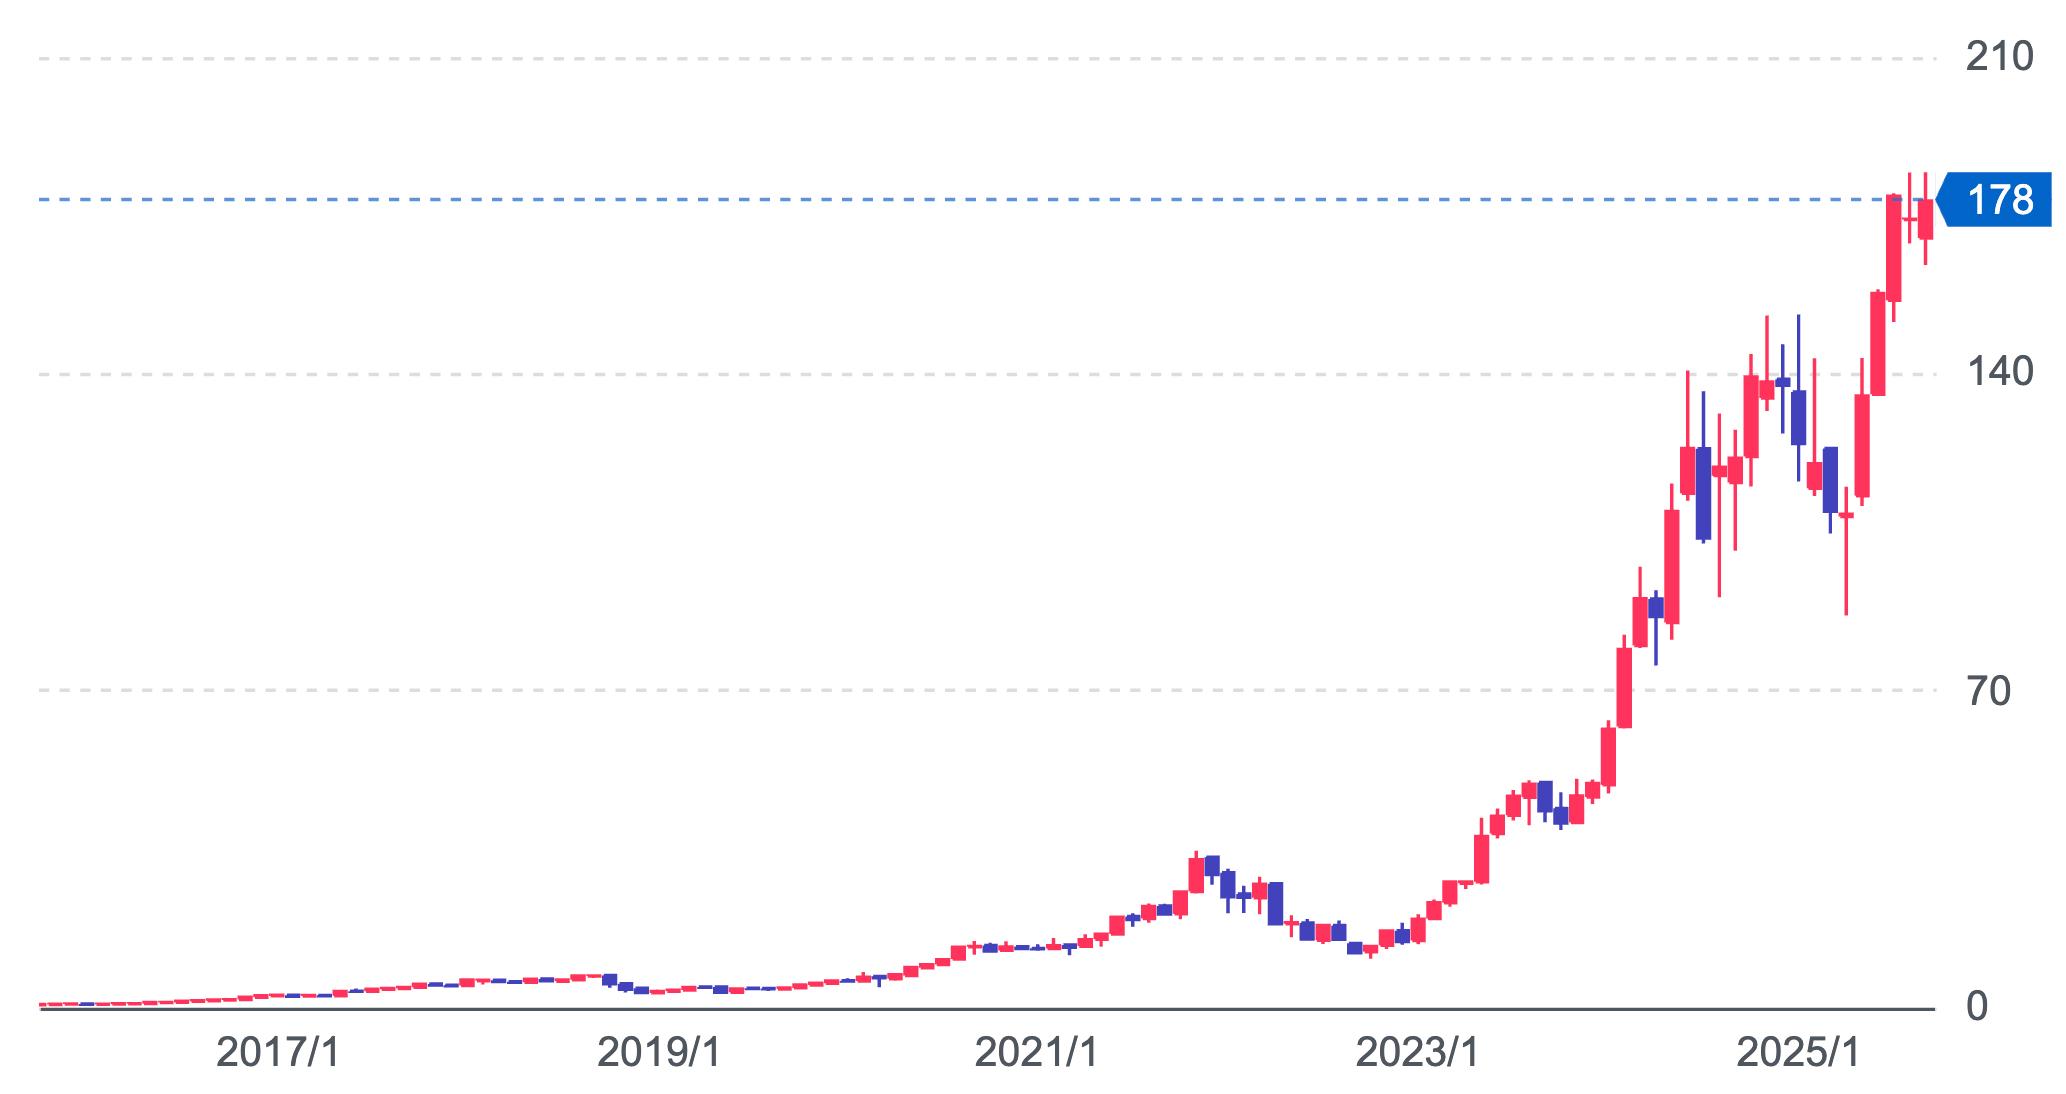
エヌビディア株価の10年後は大暴騰かAIバブル崩壊か?3つのシナリオを徹底分析
投資家が最も注視している「10年後の株価」について、ウォール街の主要アナリストや調査機関が提示する予測モデルは、前提条件によって大きく3つのシナリオに分岐します。単なる願望や過度な悲観論を排し、冷徹なファンダメンタルズに基づいた試算を整理しました。
| シナリオ区分 | 10年後の想定株価・時価総額 | 市場環境の前提条件 | 編集部の見解・実現確率 |
|---|---|---|---|
| 強気シナリオ(AI完全浸透) | 株価:$500 〜 $750 時価総額:12兆〜18兆ドル規模 | 自律型AI・人型ロボット・自動運転が社会基盤化。CUDAの牙城が崩れずシェア70%超を維持。 | 【確率:35%】 ハードウェアの枠を超え、産業インフラのOSとして君臨する場合の展開。 |
| 標準シナリオ(堅調な成熟) | 株価:$250 〜 $380 時価総額:6兆〜9兆ドル規模 | AI投資が一巡し成長率は年率10〜15%へ軟化。競合台頭でシェアは50〜60%へ漸減。 | 【確率:45%】 最も現実味が高い。高収益プラットフォームとしての地位を保ちつつ適正バリュエーションへ収束。 |
| 弱気シナリオ(バブル崩壊・コモディティ化) | 株価:$80 〜 $130 時価総額:2兆〜3兆ドル規模 | AIのROI(投資対効果)改善が停滞し設備投資が急減。ビッグテックの内製化成功でシェア半減。 | 【確率:20%】 1990年代末のシスコシステムズ型調整。短期的な設備過剰と利益率悪化が直撃するリスク。 |
一部の極端な強気論者が唱える「株価1,000ドル超」というエヌビディア時価総額予想は、世界全体のIT投資額や電力供給の物理的限界を考慮するとハードルが低くありません。一方で、同社を単なるハードウェア企業と捉えて「一時的なブームに過ぎない」と切り捨てるエヌビディアAIバブル崩壊の真相論も、同社が築き上げたエコシステムの厚みを過小評価している側面があります。
【実態検証】投資家コミュニティの生の声と市場が抱える心理的バイアス
ソーシャルメディアや投資家コミュニティ(X、株式掲示板、知恵袋など)を観測すると、個人投資家の心理は期待と不安の間で大きく揺れ動いています。
「分割後に少額から買い始めたが、乱高下が激しくて夜も眠れない」
「ジェンスン・フアン氏のカリスマ性は信じているが、売上の大半を数社のメガテックに依存しているのが怖い」
現場のリアルな声からは、過去数年間の急激な上昇を経験した投資家ほど「いつ利益確定すべきか」「今から買うのは高値掴みではないか」という強い葛藤を抱えている実態が浮き彫りになっています。
ここで着目すべきは、株式市場に特有の「将来価値の前借り」という心理的バイアスです。市場参加者は、5年後や10年後に実現するはずの利益を現在の株価に織り込もうとします。その結果、好決算を発表しても「市場予想の最上限に届かなかった」という理由だけで売られる場面が散見されます。短期的な株価の乱高下は企業の構造的破綻を意味するのではなく、過剰な期待値のリセットプロセスとして捉える視点が不可欠です。
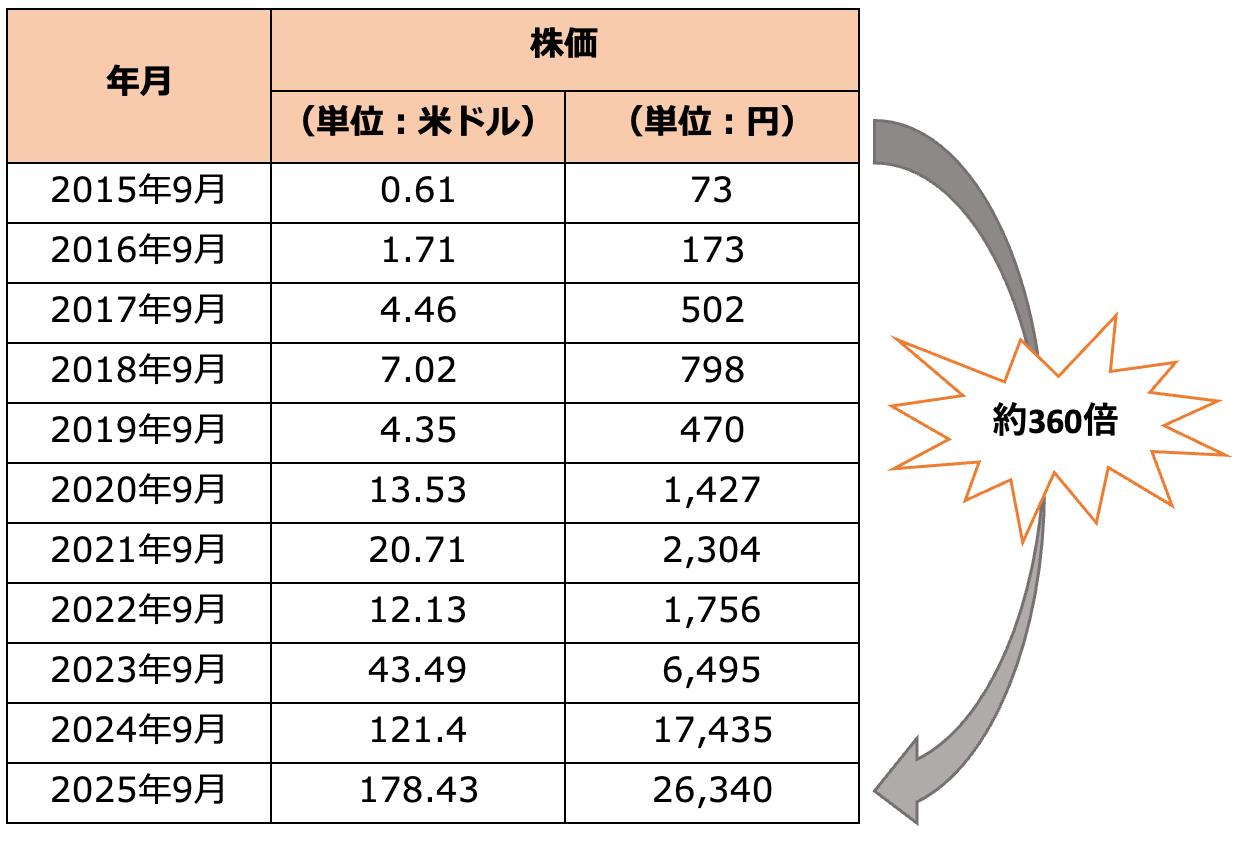
一般に知られていない盲点とネットの誤解|ビッグテック内製化の本当の脅威
インターネット上の言説では「AMDの追い上げ」や「中国半導体メーカーの台頭」が競合リスクとして語られがちですが、実務レベルでより警戒されているのは顧客自身による内製化の進展です。
現在、エヌビディアの売上高の4割以上は、マイクロソフト、アマゾン(AWS)、アルファベット(グーグル)、メタなどの巨大IT企業によって占められています。これらの企業は、巨額の設備投資(Capex)を抑制し自社サービスに特化した効率性を手に入れるため、独自ASIC(特定用途向け集積回路)の開発を急ピッチで進めています。
- グーグル:独自のTPU(Tensor Processing Unit)を第6世代へと進化させ、社内ワークロードの多くを移行。
- アマゾン:「Trainium」「Inferentia」を展開し、AWSユーザーに対してエヌビディア製チップよりも安価な選択肢を提供。
- マイクロソフト:「Maia」チップを自社のAzureデータセンターへ段階的に導入。
この動きがエヌビディアのシェアを直ちにゼロにすることはありません。モデルの開発や最先端のフロンティア学習には最高性能のGPUが必要不可欠だからです。しかし、すでに学習を終えたモデルを動かす「推論市場」においては、専用設計の内製チップがコストパフォーマンスで優位に立つ場面が増えています。半導体市場シェア推移において、同社が利益率の高い推論分野をどこまで防衛できるかが、10年後の時価総額を大きく左右します。
【プロの結論】エヌビディアの買い時と長期投資で後悔しない判断基準
エヌビディアという希代の成長株に向き合う際、投資家は「感情」ではなく「構造」に基づいてポートフォリオを管理しなければなりません。米国株長期投資リスクを適切にコントロールしつつ、リターンを狙うための判断基準を明確にしておきましょう。
おすすめできる人の条件
- 5〜10年以上の投資ホライズンを持てる人:短期間での30〜40%の一時的なドローダウンに動じず、AI産業の長期的な拡大を待てる忍耐力があること。
- ポートフォリオの一部として規律を持って保有できる人:総資産の5〜15%程度にとどめ、特定銘柄への過度な集中リスクを避けられる設計ができること。
- 積立投資(ドルコスト平均法)を活用できる人:「今が底値か」を当てることは不可能なため、価格変動を平滑化しながら時間を味方につけられること。
慎重になるべき・避けるべき人の条件
- 1〜2年以内の使途が決まっている資金で投資しようとしている人:ボラティリティが非常に高いため、必要なタイミングで損失を抱えて現金化せざるを得ないリスクがあります。
- 日々の株価ニュースに一喜一憂し、ストレスを感じやすい人:機関投資家の思惑による激しい値動きにメンタルを削られ、安値で狼狽売りしてしまう危険性があります。
- 「AI銘柄だから絶対に損をしない」と妄信している人:歴史上、いかに優れた革新技術を持つリーダー企業であっても、株価が長期間低迷した先例(ドットコムバブル期の優良銘柄など)が存在することを理解していない状態は極めて危険です。
エヌビディア買い時を見極める上での現実的なアプローチは、決算発表前後の過剰な期待による急騰局面での飛びつき買いを避け、市場全体の調整や地政学的リスクによる一時的な急落局面で淡々と拾っていくスタンスです。
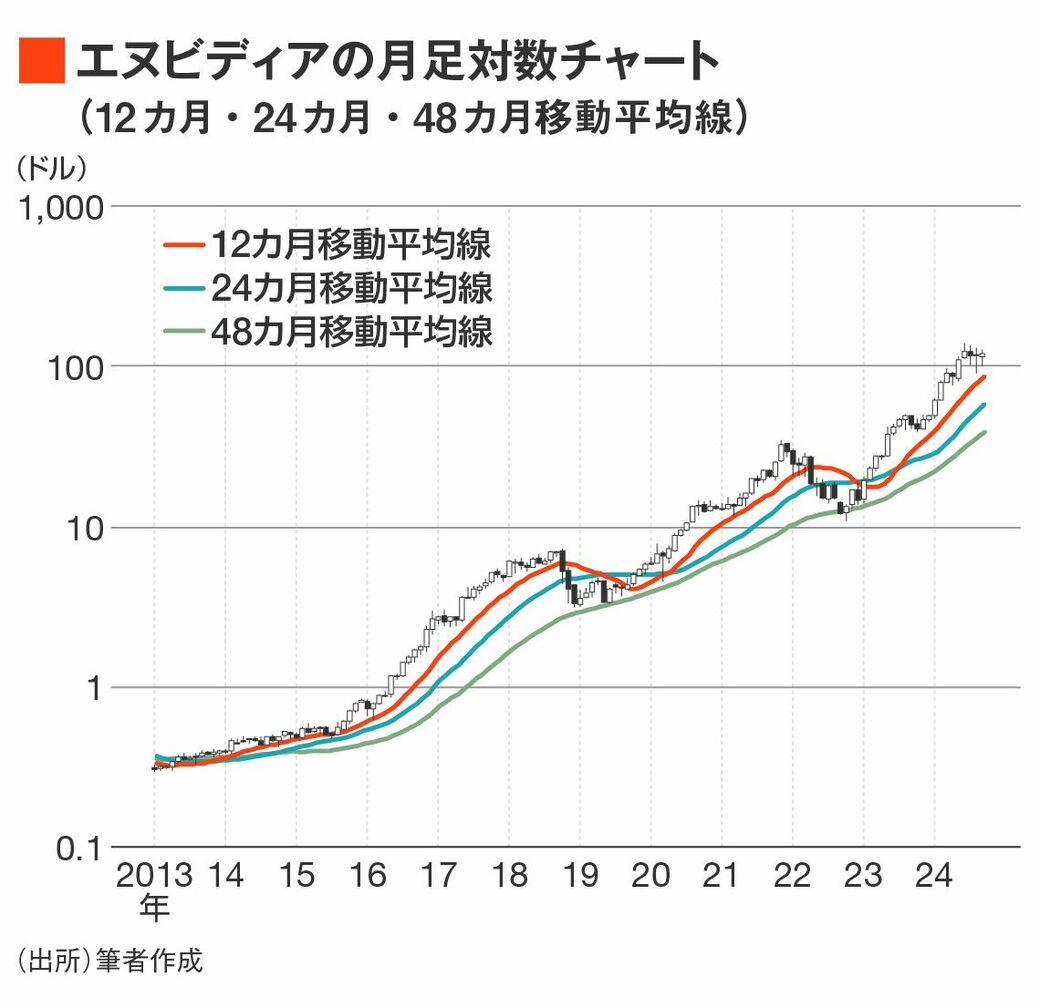
【エヌビディア 株価 10年後】に関するよくある質問(FAQ)
Q1:10年後に株価が10倍になる可能性はありますか?
A1:現在の巨大な時価総額(3兆ドル前後)からさらに10倍(時価総額30兆ドル=約4,500兆円以上)に達することは、世界のGDP成長率や株式市場全体の規模から考えると極めて困難です。年率10〜15%程度の堅実な成長を継続し、10年間で2〜3倍程度のリターンを目指すのが、ファンダメンタルズに即した現実的な見通しといえます。
Q2:競合のAMDやインテルに覇権を奪われる心配はありませんか?
A2:ハードウェア単体の性能差だけでなく、エヌビディアが20年近くかけて開発者コミュニティに根付かせたソフトウェア基盤「CUDA」の壁が極めて強固です。開発者が使い慣れた開発環境を他社製へ乗り換えるコスト(スイッチングコスト)が高いため、短期間で競合他社に首位の座を奪われるリスクは限定的と見られています。
Q3:一般NISAや新NISAの成長投資枠でエヌビディアを保有するのは適切ですか?
A3:長期の非課税メリットを享受する対象として選択肢の一つになります。ただし、値動きが激しいため、資産の大部分を単一銘柄に集中させるのではなく、S&P500や全米株式などのインデックスファンドをコア(中核)に据えた上で、サテライト(スパイス)として適量を組み入れる戦略が推奨されます。
まとめ:10年後のメガトレンドを見据えた冷静な投資判断を
エヌビディアの10年後の未来は、バラ色の青天井シナリオだけでもなければ、一夜にして崩壊するバブルの幻影でもありません。同社は今後も世界のAIイノベーションを物理層から支える最重要企業であり続ける公算が大きいものの、企業の成熟に伴って成長のカーブは緩やかになり、バリュエーションもより適正な水準へと落ち着いていくプロセスを辿るでしょう。
重要なのは、市場の熱狂や極端な悲観論に惑わされることなく、四半期ごとの売上成長率、データセンター向け需要の質、そしてメガテック各社のCapex動向を定点観測し続けることです。自身の投資目的とリスク許容度を明確にした上で、規律ある長期的な資産形成の道具として同社と付き合っていくことが求められます。 (出典: エヌビディア 株価 10年後(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
