有限会社とは?新設できない理由と株式会社との違いを徹底解説
街中を歩いていると、看板や領収書で「有限会社」という表記を目にする機会は今も少なくありません。しかし、起業情報やビジネスニュースをチェックすると「現在は有限会社を作ることができない」と書かれており、疑問を抱いた経験を持つ方も多いのではないでしょうか。
日本における会社制度は、2006年5月施行の会社法改正を契機に劇的な変化を遂げました。かつて中小企業の代表格であった有限会社がなぜ新設できなくなったのか、そしてなぜ令和の現在も多くの企業が「あえて有限会社のまま存続」させているのか。本稿では、株式会社や合同会社との構造的な違い、実務上のメリット・デメリット、株式会社への移行手続きまで、ビジネスの現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正により有限会社法が廃止され、新規設立は不可能に。既存の会社は「特例有限会社」として存続している。
- 要点2:役員任期が無制限である点や決算公告の義務がない点など、維持コスト・管理面で株式会社を上回る実利が存在する。
- 要点3:株式会社への変更は「商号変更登記」で随時可能だが、一度株式会社化すると有限会社へ戻すことはできないため慎重な判断が必要。
【基本解説】有限会社とは?2006年会社法改正で新設できない理由
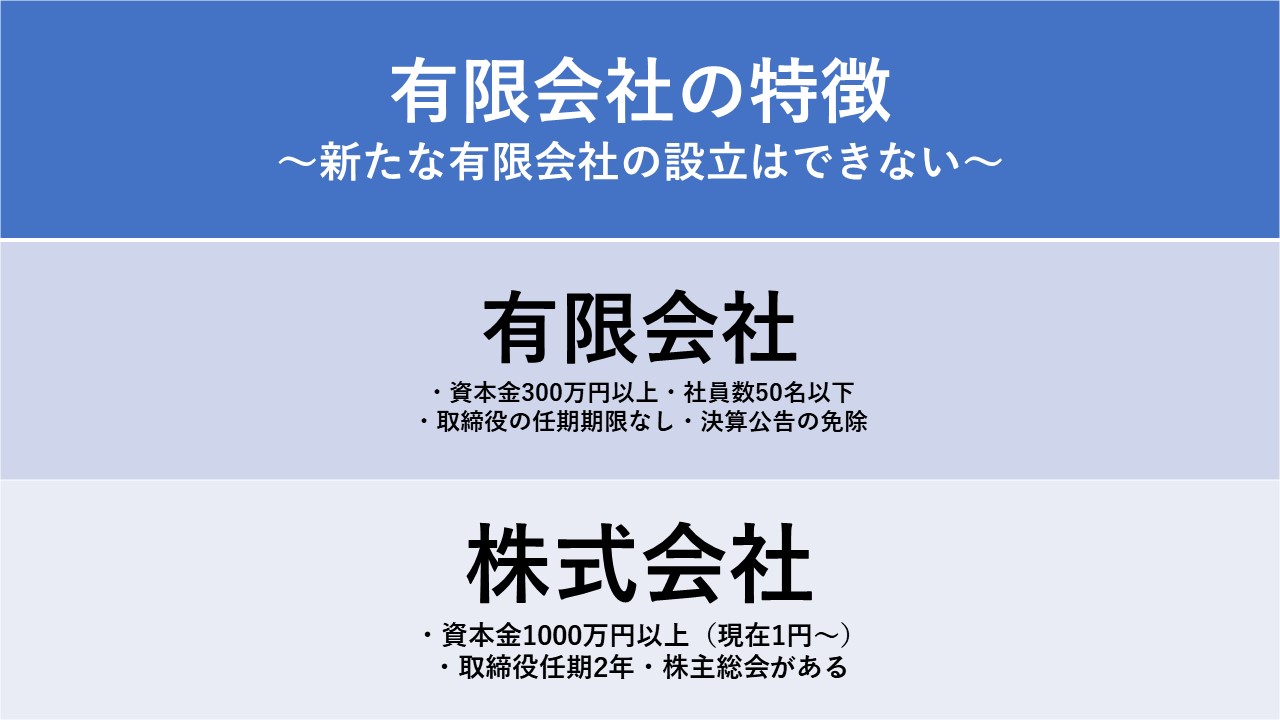
有限会社とは、2006年4月まで施行されていた「有限会社法」に基づいて設立された会社形態です。資本金の少ない中小企業や家族経営の事業体を想定して設計された組織であり、当時の株式会社が「最低資本金1,000万円以上・取締役3名以上・監査役1名以上」を義務付けられていたのに対し、有限会社は「最低資本金300万円・取締役1名以上」という緩やかな基準で設立できました。
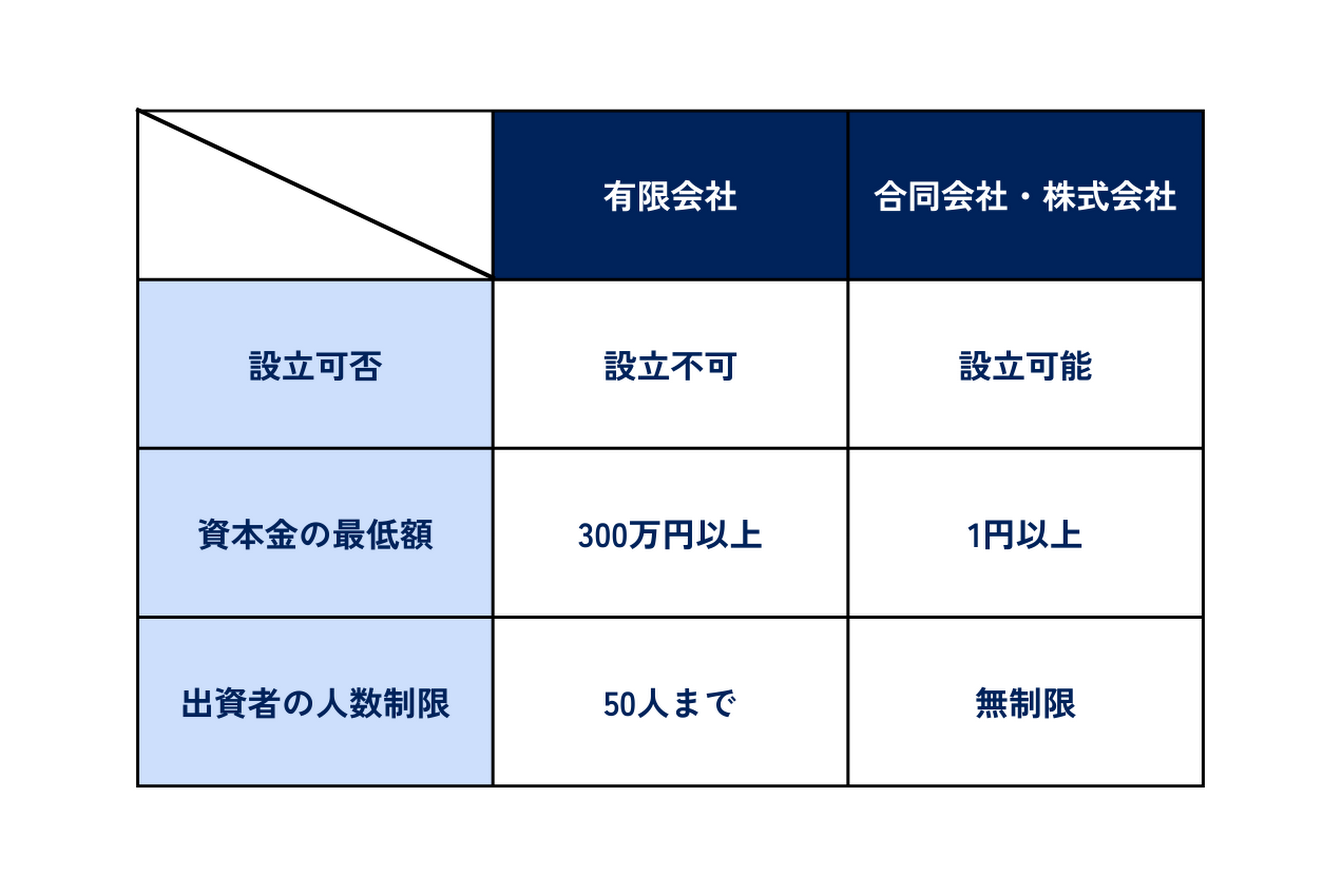
しかし、2006年5月1日に新「会社法」が施行されたことで、有限会社法は廃止されました。これに伴い、有限会社の新規設立は完全にできなくなっています。
新設できなくなった最大の要因は、資本金制限撤廃(1円起業の解禁)と株式会社の機関設計の柔軟化です。新会社法では、株式会社であっても資本金1円、取締役1名から設立可能になりました。これにより、規模の小さい事業者のためにわざわざ「有限会社」という別枠の法人格を用意しておく制度的必然性が失われ、法制度の合理化・一本化が進められたという背景があります。
法改正時に存在していた有限会社は強制解散させられたわけではなく、「特例有限会社」という位置づけで、従来の有限会社に近いルールを維持したまま株式会社の一種として存続することが認められました。
【徹底比較】特例有限会社・株式会社・合同会社の違いとデータ検証
現在事業を展開している企業形態を整理すると、「株式会社」「合同会社」「特例有限会社」の3つが代表的です。それぞれの法的性質やコスト、ガバナンスの違いを客観的データに基づいて比較します。
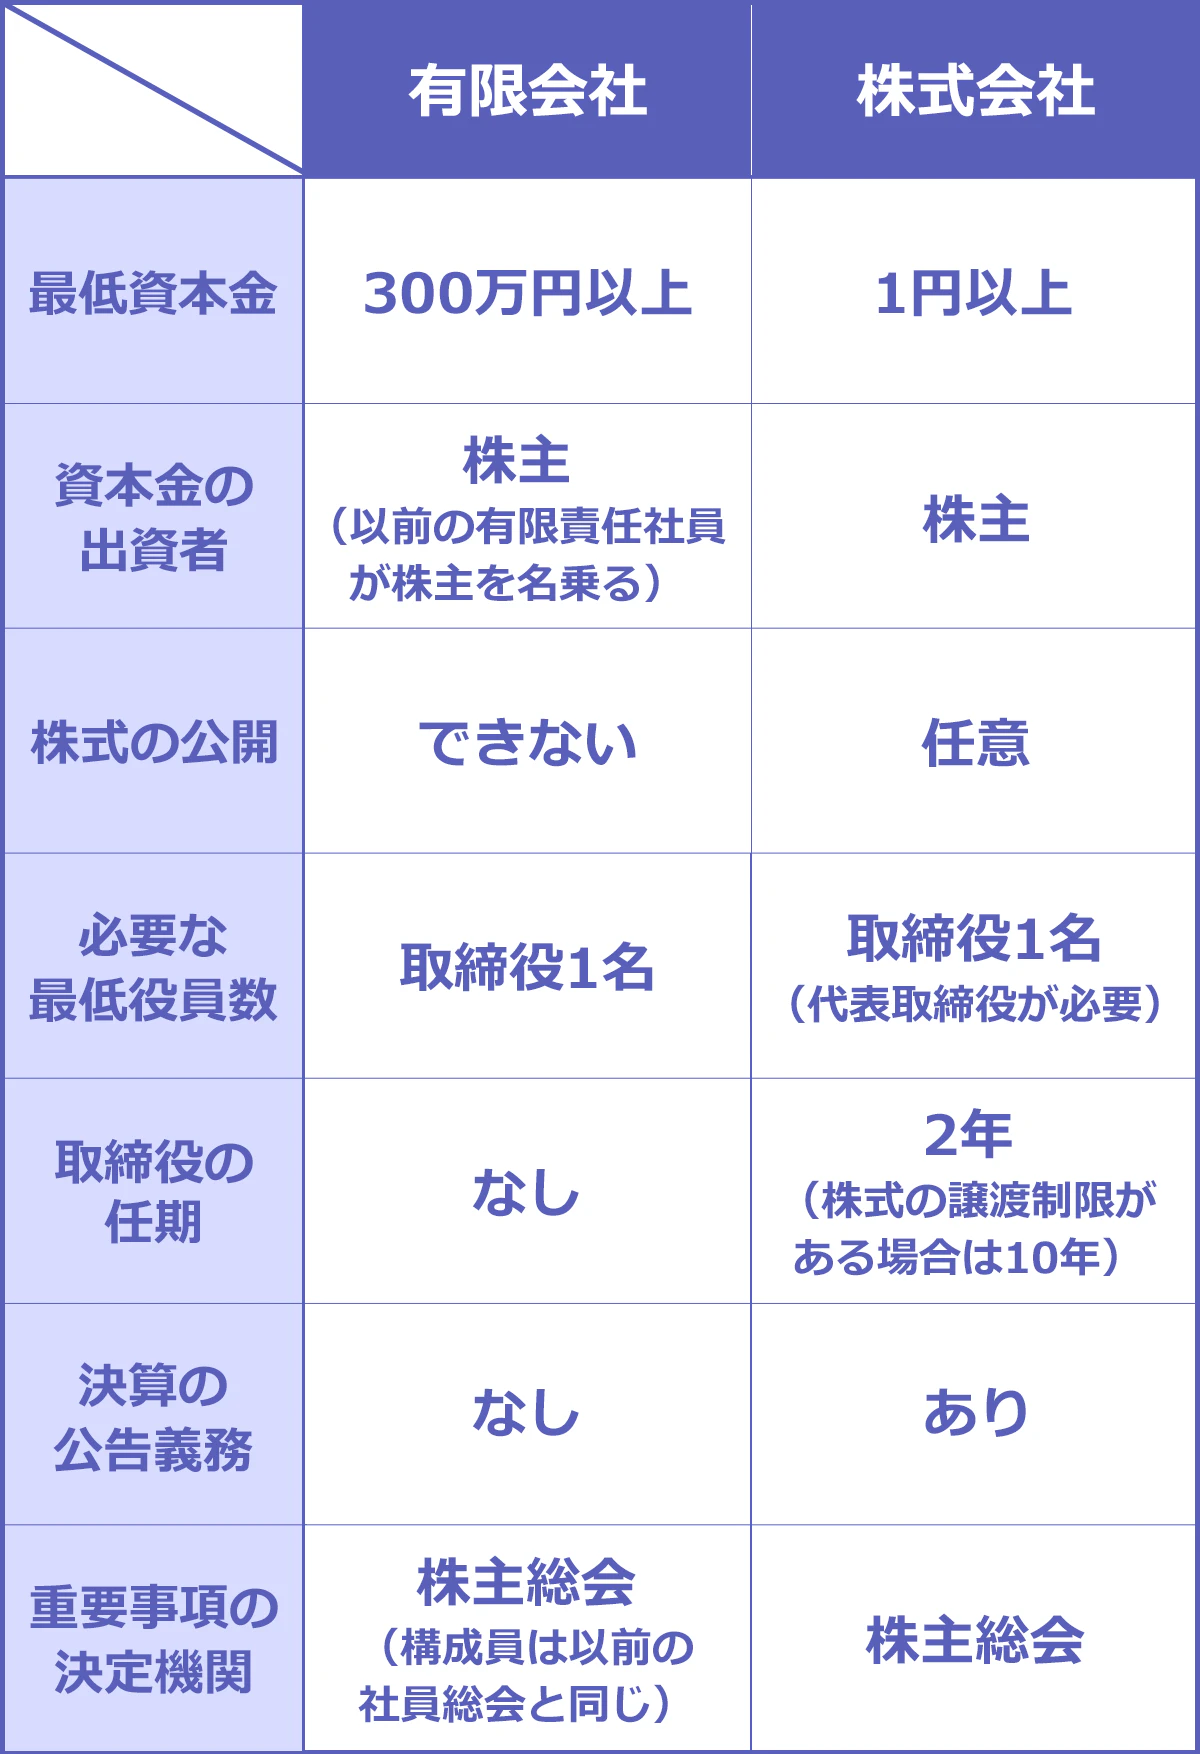
| 項目 | 特例有限会社 | 株式会社 | 合同会社(LLC) |
|---|---|---|---|
| 新規設立の可否 | 不可(既存のみ存続) | 可能 | 可能 |
| 役員の任期 | 無制限(登記不要) | 最長10年(通常2年) | 無制限(社員として存置) |
| 決算公告の義務 | なし(免除) | あり(官報掲載等が必要) | なし |
| 最低資本金 | 旧法上300万円〜 | 1円以上 | 1円以上 |
| 機関設計の柔軟性 | 取締役1名から(監査役は任意) | 取締役会・監査役など自由 | 出資者=業務執行社員 |
| 対外的な社会的信用 | 2006年以前創業の証明 | 最も一般的で高い | 急増中だが業種による |
表から分かる通り、特例有限会社は株式会社の一種でありながら、実務管理面においては合同会社に近い身軽さを備えています。この法的なハイブリッド構造こそが、現在もなお多くの事業者が有限会社を維持し続ける根拠となっています。
なぜ今も街で見かけるのか?特例有限会社が選ばれ続ける存続理由
制度が廃止されてから20年近くが経過した現在も、全国には数十万社規模の特例有限会社が元気に活動しています。株式会社への移行手続きが容易であるにもかかわらず、あえて有限会社の商号を守る企業には明確な実利が存在します。
1. 役員任期が無制限であり「重任登記」のコスト・手間がゼロ
通常の非公開株式会社では取締役の任期を最長10年まで伸長できますが、10年ごとに必ず役員改選と「重任登記(役員変更登記)」を行わなければなりません。これを怠ると過料が科され、最終的には法務局から「みなし解散」として登記を強制閉鎖されるリスクがあります。
一方、特例有限会社の役員には任期の定めがありません。役員が交代または死亡しない限り、何十年経っても役員変更登記を行う必要がなく、登録免許税(1回あたり1万円〜3万円)や司法書士への報酬といったランニングコストを恒久的に削減できます。
2. 決算公告の義務が免除されている
株式会社には毎期の決算終了後、貸借対照表などを官報や日刊新聞、電子公告によって開示する「決算公告の義務」が課されています(会社法第440条)。これを官報で行う場合、年間に約6万円〜7万円の掲載料が発生します。
特例有限会社はこの決算公告の義務が完全に免除されています。財務情報を公に晒す必要がなく、公告にかかる経費も一切不要である点は、非上場の同族企業にとって極めて大きなメリットです。
3. 「2006年以前から続く老舗企業」という歴然たる証明
ビジネスの現場において、「有限会社」の商号を掲げていることは、最低でも2006年4月以前から20年近く事業を継続している安定企業である客観的な証明になります。
新規設立のハードルが下がった現代だからこそ、「数年で消えていく新興企業ではない」という歴史と実績が、地域密着型企業や下請け製造業、士業、卸売業などにおいて強固な信頼材料として機能しています。
一般に知られていない盲点とネットの誤解|有限会社をめぐる真実
ネット上やビジネスパーソンの間では、有限会社に対して事実とは異なる先入観や誤解が散見されます。現場取材や登記実務から見えた「3つの誤解」を是正します。
誤解1:「有限会社は売上規模が小さく、経営が苦しい会社である」
「株式会社=大企業、有限会社=零細企業」というイメージは根強く残っています。しかし、実際には年商数十億円から数百億円規模を誇る優良特例有限会社が国内に多数存在します。
これらは株式公開(IPO)を目指さず、外部資本を入れずに堅実経営を貫くオーナー企業であり、維持コストの低さと経営の独立性を守るために戦略的に有限会社の形態を選択し続けています。
誤解2:「一度株式会社に変更しても、都合が悪くなれば有限会社に戻せる」
これは会社法上の重大な注意点です。特例有限会社から株式会社への移行は一方通行であり、一度株式会社に組織変更(商号変更)すると、二度と有限会社へ戻すことはできません。
「とりあえず株式会社にしてみたが、役員登記の手間が増えたので有限会社に戻したい」ということは法制上一切不可能です。変更に踏み切る際は不可逆性を十分に認識する必要があります。
誤解3:「株式の譲渡制限を外して自由に売買できる」
特例有限会社は、法律によってすべての株式に「譲渡制限」が付されているものとみなされます。定款を変更してこの譲渡制限を撤廃することはできません。そのため、第三者割当増資で広く資金を集めたり、不特定多数に株式を分散させたりする経営戦略には適していません。
【実務ガイド】特例有限会社から株式会社への移行手続きと費用・注意点
対外的な信用のさらなる強化や、事業拡大に伴う機関設計の変更を理由に、有限会社から株式会社へ切り替える企業も存在します。この移行手続きは、会社の解散・新規設立という複雑なプロセスではなく、「商号変更登記」という単一の手続きで行われます。
移行手続きの具体的なステップ
- 株主総会の特別決議:定款変更を行い、商号を「有限会社〇〇」から「株式会社〇〇」に変更する決議を可決します。同時に、役員の任期や株式の譲渡制限規定などを新たに定めます。
- 登記申請書の作成:「特例有限会社の解散登記」と「株式会社の設立登記」を1組の申請書として作成します。
- 法務局への同時申請:本店所在地を管轄する法務局へ書類を提出します。効力は登記申請を行った日に発生します。
必要となる費用・実費の相場
法務局に納める登録免許税は以下の通り定められています。
- 株式会社の設立登記:資本金の額×0.7%(最低30,000円)
- 特例有限会社の解散登記:30,000円
合計で最低60,000円の登録免許税(法定費用)がかかります。司法書士へ手続きを委任する場合は、報酬として別途5万〜10万円前後が相場となります。
移行後に発生するランニングコストと実務負荷
商号変更を行った瞬間から、通常の株式会社と同様のルールが適用されます。最長10年ごとの役員重任登記および毎期の決算公告が義務付けられるため、年間管理コストが増加する点を織り込んでおく必要があります。
【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の判断基準
企業の置かれている事業ステージや承継計画によって、有限会社であり続けるべきか、株式会社へ看板を掛け替えるべきかの正解は明確に分かれます。
特例有限会社を「維持すべき」企業の条件
- 同族経営・ファミリービジネス:親族や限定されたメンバーのみで経営を完結させており、外部から役員を招聘する予定がない企業。
- ランニングコストを極限まで抑えたい:決算公告費用や定期的な登記費用を節約し、固定費を抑えて手堅い経営を続けたい企業。
- 既存の取引先との関係性が安定している:地域社会や既存顧客からの信頼が厚く、今さら社名を変える実利が薄い企業。
株式会社へ「移行すべき」企業の条件
- 新規の大手企業・海外企業との取引開拓:取引先の与信管理規定や社内稟議において「株式会社であること」が条件付けられているケース。
- 大規模な増資やM&A(事業承継)を計画している:新株予約権の発行や柔軟な株式設計、第三者への会社売却をスムーズに進めたい企業。
- 採用力を強化したい:若年層の求職者に対し、近代的なガバナンス体制と企業規模感をアピールしたい企業。
【有限会社とは】に関するよくある質問(FAQ)
Q1:有限会社は今からでも新しく設立できますか?
A1:できません。2006年5月の会社法施行により有限会社法が廃止されたため、新規設立は不可能です。小規模な組織を低コストで新設したい場合は、資本金1円から設立できる「合同会社(LLC)」または取締役1名の「株式会社」を選択することになります。
Q2:特例有限会社に資本金の増資・減資はできますか?
A2:可能です。株式会社と同様に株主総会の決議を経て増資や減資を行うことができます。ただし、資本金の額を変更した場合は法務局で変更登記の手続きが必要になります。
Q3:有限会社であることを理由に銀行融資で不利になることはありますか?
A3:原則として不利になることはありません。金融機関の融資審査(与信判断)で重視されるのは、過去の決算書(黒字水準・自己資本比率・キャッシュフロー)や事業の将来性、代表者の個人信用力です。むしろ20年以上の業歴を持つ安定企業としてプラスに評価される場面も少なくありません。
Q4:合同会社(LLC)と特例有限会社はどちらが優れていますか?
A4:目的によって異なります。合同会社は新規設立が可能で設立費用が安く、定款自治が広い点がメリットです。特例有限会社は新設できないものの、歴史の長さによる社会的信用と、役員任期無制限・決算公告不要という維持管理の容易さを両立している点が強みです。
まとめ:特例有限会社の強みを活かした今後の戦略的判断
有限会社は、過去の遺物などではなく、現行法において「維持コストの安さ」「役員任期無制限」「老舗としての信用」という独自の強みを併せ持つ極めて実用的な法人格です。
事業規模の拡大、M&A、新卒採用の強化などを目指す局面では株式会社への移行が合理的な選択肢となりますが、身軽で安定した経営を維持したいのであれば、あえて特例有限会社のまま存続させる選択は経営戦略として大いに理に適っています。自社の事業モデルと将来設計を冷静に照らし合わせ、最も有利な形態を選択することが大切です。 (出典: 有限 会社 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
