川崎汽船の株価掲示板が騒然!急変動の真相と配当・買い時を解説
個人投資家の熱い視線を集め続ける海運セクターの中でも、ひときわボラティリティの高さで注目を浴びているのが川崎汽船(9107)です。株式市場が開くたびに、投資コミュニティやネット上のコミュニティでは、日々の値動きや業績予想をめぐって激しい議論が交わされています。
特に川崎汽船のヤフー掲示板をはじめとする投資情報スペースでは、決算発表や市況の急変に伴い、阿鼻叫喚の売り煽りと強気な買い煽りが激突する光景が日常茶飯事となっています。本稿では、第一線で市場を取材し続ける記者の視点から、掲示板が騒然となる根本的な背景、最新の業績推移、自社株買いや配当の持続性、そして大手3社の立ち位置の差異までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の急変動騒ぎは、持分法適用会社「ONE」のコンテナ船市況と為替の乱高下に起因する構造的ボラティリティが主因。
- 要点2:過去最高益水準から平常化へ向かう中、川崎汽船の自社株買いや配当金政策は「株主還元への本気度」と「資本効率の是正」がカギを握る。
- 要点3:短期的なPTS株価やネットの煽り投稿に惑わされず、バルチック海運指数や事業ポートフォリオ(自動車船・エネルギー)の強靭さで見極める姿勢が必須。
【2026年最新】川崎汽船の株価掲示板で投資家が騒然?急変動の決定的な背景
投資家が集う掲示板で川崎汽船のスレッドが連日記録的な投稿数に達している背景には、同社株特有の「値幅の荒さ」と「サプライズ決算の多さ」があります。特に川崎汽船の決算発表当日の後場や取引終了後の夜間取引(PTS)では、株価が急騰・急落を演じ、川崎汽船のPTS株価が基準値から数パーセント以上乖離して推移する場面が幾度となく観測されています。
この激しい乱高下を引き起こす最大の震源地が、日本郵船、商船三井とともに共同出資して設立したコンテナ船事業会社ONE(オーシャン・ネットワーク・エクスプレス)の収益変動です。コンテナ船の運賃市況は、世界的な荷動きや地政学リスク、港湾の混雑状況によって短期間で数倍から数分の一へと激変します。このONEからの持分法投資損益が同社の連結最終利益の大部分を左右するため、市場コンセンサスと会社側ガイダンスにギャップが生じやすく、発表直後に掲示板が「上方修正祭り」あるいは「下方修正ショック」に沸き立つ構図が定着しています。
さらに、ドライバルク船の運賃動向を示すバルチック海運指数(BDI)や中東情勢を受けた航路変更(スエズ運河回避や喜望峰経由への迂回)による運航コスト増など、外部環境の変数が極めて多いことも、個人投資家の思惑を複雑に絡み合わせる要因となっています。

【実態検証】ヤフー掲示板の生の声と個人投資家のリアルな投資心理
実際に川崎汽船のヤフー掲示板やSNSの投資コミュニティを継続観測すると、投稿者の心理は大きく二分されていることが浮き彫りになります。そこには、典型的な行動経済学的バイアスと市場心理の縮図が存在します。
掲示板で頻出する代表的な意見や投資家の生々しい声を分類・検証すると、以下の傾向が明確に読み取れます。
- 強気派(ホールド・買い増し層)の声:「PBR1倍割れ是正に向けた自社株買いの継続は確実」「配当利回りが魅力的で、減配リスクを織り込んでも他セクターより高利回り」「自動車運搬船やLNG船が中長期で稼ぎ頭に育っている」
- 弱気派(売り煽り・損切り層)の声:「コンテナバブルは完全に終了した」「運賃市況の下落トレンドに逆らうのは無謀」「決算通過後の出尽くし売りで窓を開けて下落するパターンが怖い」
- PTS監視・デイトレ勢の声:「夜間PTSの投げ売りを拾って明朝の寄り付きで利確する」「寄り前の気配値で板が薄いところを突かれた」
行動ファイナンスの観点から分析すると、海運株コミュニティでは「確証バイアス」(自分のポジションを正当化する情報ばかりを集める心理)と「参照点依存性」(過去の超高配当バブル時の株価水準を基準にして現在の株価を割安と錯覚する心理)が強く働いています。掲示板上の感情的な言説に流されず、冷静なデータ分析に立ち返ることが損失を避ける絶対条件です。
【徹底比較】海運大手3社の業績・配当・指標データ一覧
川崎汽船への投資判断を下す上で欠かせないのが、同業他社である日本郵船、商船三井とのポジショニングの違いを正確に把握することです。いわゆる「海運大手3社比較」を行うと、各社の財務戦略と事業構造の違いが浮き彫りになります。
| 比較項目 | 川崎汽船(9107) | 日本郵船(9101) | 商船三井(9104) |
|---|---|---|---|
| 事業ポートフォリオの特徴 | ONE比率高め、自動車船とエネルギー輸送に集中特化 | 総合物流、航空貨物(NCA等)、多角化経営 | LNG船・海洋事業、不動産事業(ダイビル)など非海運強化 |
| 株主還元姿勢 | 機動的な大規模自社株買い+適正配当の組み合わせ | 安定配当(DOE基準採用)+段階的自社株買い | 高水準な配当性向目標(30%以上)+特別配当 |
| PBR水準・資本効率 | 0.7〜0.9倍前後(自己資本圧縮を急ピッチで推進) | 0.7〜0.8倍台(財務健全性重視の堅実経営) | 0.8〜0.9倍台(成長投資と株主還元のバランス型) |
| 株価変動率(ボラティリティ) | 極めて高い(仕手性・需給相場の影響を受けやすい) | 中程度(機関投資家・インデックス資金の主軸) | 中〜高(高配当権利落ち前後の値動きが大きい) |
上記データが示す通り、川崎汽船は3社の中で最も規模がコンパクトである分、利益の振れ幅が株式価値にダイレクトに反映されやすい特性を持ちます。これが掲示板における議論の過熱度を高める直接の原因となっています。
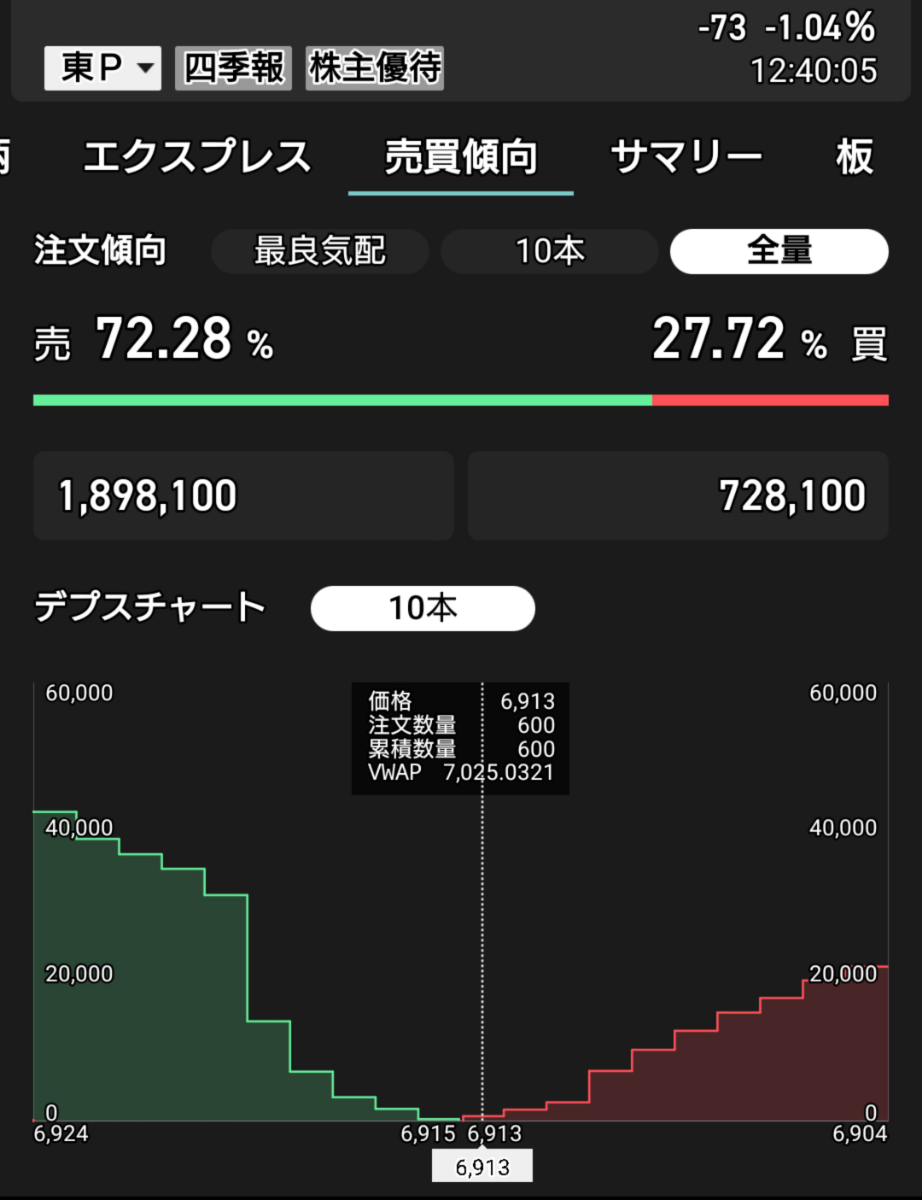
噂の真相を追う|自社株買いの継続性と川崎汽船の配当金の限界点
ネット上のコミュニティで定期的に囁かれる「追加自社株買いの実施」や「特別配当のサプライズ」という噂について、公式発表資料および財務基盤からその現実性を検証します。
まず川崎汽船の自社株買いについて、同社経営陣は東京証券取引所が要請する「資本コストや株価を意識した経営」に対し、大手3社の中で最もアグレッシブに資本圧縮を進めてきた実績があります。ONEから受け取った巨額の配当原資を元手に、発行済株式総数の数割に及ぶ自己株式取得・消却を実施してきた歴史があり、手元流動資金と自己資本比率の適正化ラインを考慮しても、今後も業績の上振れ局面では機動的な自社株買いが発動される蓋然性は極めて高いと言えます。
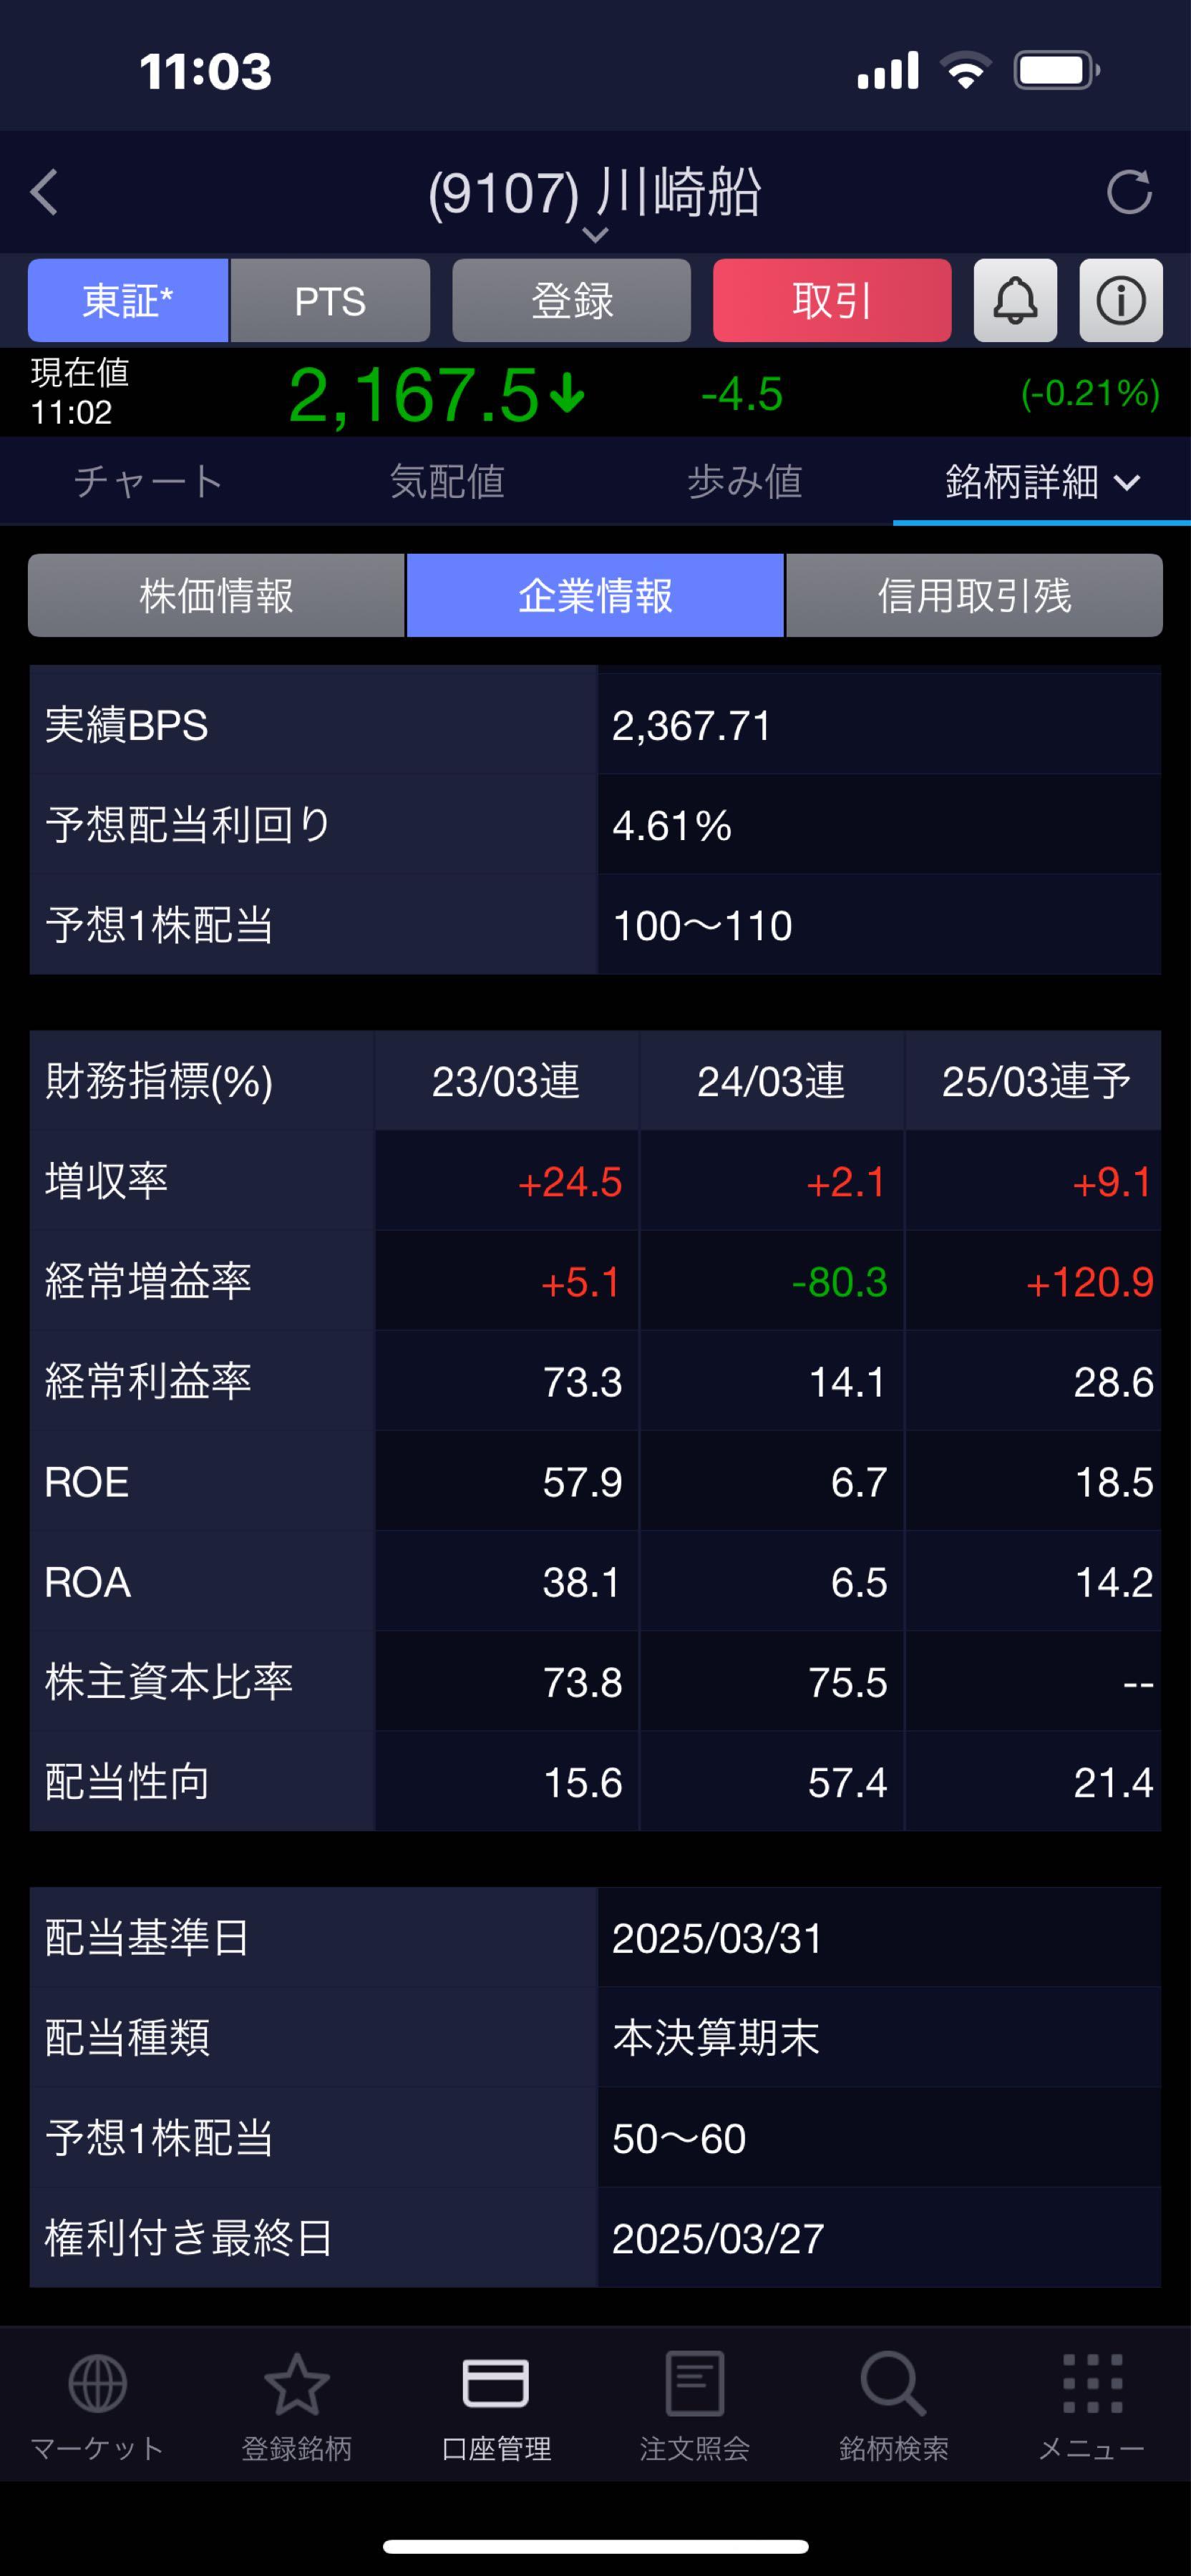
一方で、川崎汽船の配当金および川崎汽船の配当利回り推移に目を向けると、過度な幻想は禁物です。コロナ特需期のような10%超〜15%といった異常値の超高利回りは、あくまで海運バブルの一過性のものであり、現在は基礎営業キャッシュフローに基づいた「巡航速度の配当水準(利回り4〜6%台)」へとソフトランディングしています。
「掲示板で言われているような超絶増配が毎期続くわけではないが、同業他社に劣らない還元性向(総還元性向50%以上目安など)を維持する余力は十分に残されている」というのが、公式財務諸表から読み解くべき正確なファクトです。
川崎汽船の株価下落理由と今後の目標株価レーティング分析
好材料が出ているにもかかわらず急落する場面において、投資家が最も知りたいのは「なぜ今売られているのか」という点です。直近で見られる川崎汽船の株価下落理由は、主に以下の3点に集約されます。
- 新造船竣工ラッシュによる供給過剰懸念:コロナ禍期に世界中の船社が発注した新造コンテナ船が順次就航しており、船腹供給量の増加が運賃市況の上値を抑える構造的プレッシャーとなっている点。
- 地政学プレミアムの剥落リスク:紅海危機などに伴う喜望峰迂回航路による運賃押し上げ効果が、情勢沈静化とともに一気に解消するのではないかという市場の先回り警戒売り。
- 機関投資家の利食い売りとリバランス:日経平均採用銘柄としてのウェイト調整や、海外ヘッジファンドによるショートポジションの積み増し。
主要証券会社による川崎汽船の目標株価レーティングを確認すると、大手国内証券や外資系証券のアナリスト評価は「中立(ニュートラル)」から「強気(アウトパフォーム)」まで見解が分かれています。強気派は自動車船事業の長期契約による安定収益と手厚い自社株買いによるEPS(1株当たり利益)の押し上げ効果を高く評価する一方、弱気派はコンテナ船市況のサイクル下降局面における利益の急減リスクを警戒しています。
一般に知られていない盲点とネットの誤解
株式掲示板において最も頻繁に見られる誤解は、「川崎汽船はコンテナ船専業のような会社であり、運賃が下がれば赤字転落する」という極端な悲観論です。
確かにONEの持分法利益は巨大ですが、現在の川崎汽船は自社単体事業の構造改革を徹底的に完了させています。具体的には以下の3つの安定収益柱が確立されています。
- 自動車運搬船事業:完成車の世界的な海上輸送需要は高水準を維持しており、長期契約ベースで手堅いフリートマージンを確保。
- エネルギー・資源輸送事業:LNG(液化天然ガス)船や大型原油タンカー(VLCC)、石炭船など、中長期傭船契約に守られたディフェンシブな収益構造。
- 保有船隊の最適化:高コスト船の解撤・返船を進めたことで、損益分岐点(BEP)が過去と比較して大幅に低下。
つまり、「コンテナ船市況の悪化=即座に経営危機」という過去の固定観念は現在の川崎汽船には当てはまりません。掲示板の過激な投稿はこのポートフォリオ転換の実態を見落としているケースが少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の喧騒を離れ、どのような属性の投資家が川崎汽船にアプローチすべきかを整理しました。
- 投資に向いている人の条件:
- 株価の急な上下動(1日数%〜10%の値動き)に動じないリスク許容度がある人
- 掲示板のノイズを無視し、決算短信の数字やONEの業績開示を直接チェックできる人
- 自社株買いによる1株価値の向上と中長期の配当インカムを狙うトータルリターン志向の人
- 購入を慎重に検討すべき・避けるべき人の条件:
- 値動きが気になって日中何度もヤフー掲示板や株価アプリを見てしまう人
- 元本割れリスクを極度に嫌い、ディフェンシブな電力・通信株のような安定推移を求める人
- 過去の「超高配当バブル」の利回り水準だけを期待して資金を全額投入しようとしている人
【川崎汽船 株価 掲示板】に関するよくある質問(FAQ)
Q1:ヤフー掲示板の投稿数が多い日は株価が動く前兆ですか?
A1:投稿数の急増は、決算発表、PTS株価の急変動、レーティング変更、大口の需給イベント(MSCIリバランス等)が発生した結果であることが大半です。掲示板の盛り上がりそのものが株価を動かすのではなく、材料に対する個人投資家の動揺や興奮が投稿数に反映されています。掲示板の雰囲気に流されて飛びつき買いや狼狽売りをするのは最も避けるべき行動です。
Q2:川崎汽船の配当金はいつもらえる?権利確定日はいつですか?
A2:川崎汽船の配当権利確定日は、原則として中間配当が「9月末日」、期末配当が「3月末日」です。実際に配当金が口座へ振り込まれる時期は、中間配当が12月上旬頃、期末配当が株主総会終了後の6月下旬頃となります。配当を受け取るには権利付き最終日までに現物株式を保有している必要があります。
Q3:日本郵船や商船三井と比べて川崎汽船を選ぶメリットは何ですか?
A3:最大のメリットは「資本圧縮(自社株買い)に対する積極姿勢」と「高い株価反応性(ボラティリティ)」です。発行済株式数が他2社より少なく、機動的な還元策が発表された際の1株あたり利益(EPS)の急上昇期待が高い点にあります。一方で、リスクを抑えて安定配当や多角化を重視したい場合は日本郵船や商船三井が選好される傾向があります。
まとめ:今後の動向と失敗しないための判断基準
ネット上の株価掲示板は、個人投資家のリアルタイムな心理状態を把握する上では有用な情報源ですが、そこにはポジショントークや短期的な恐怖・欲望が渦巻いています。感情に左右されることなく利益を上げるためには、掲示板の書き込みからノイズを削ぎ落とし、冷徹に「一次情報」と向き合う姿勢が求められます。
川崎汽船は、海運市況の波を受けながらも、徹底した構造改革と資本効率の向上によって筋肉質な企業体質へと進化を遂げました。今後の投資判断においては、ONEの四半期業績推移、バルチック海運指数の方向性、そして会社側の自社株買いスタンスを定期的にモニタリングしながら、押し目を見極めて冷静に対処していくことが成功への確かな道筋となります。 (出典: 川崎汽船 株価 掲示板(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
