旭硝子(現AGC)株価の今後と買い時!配当や業績推移を徹底分析
創業100年を超える名門企業・旭硝子が、グローバルブランドの「AGC(証券コード:5201)」へと社名を変更してから数年が経過しました。伝統的な板ガラスの巨頭というイメージを持つ投資家も多い中、現在の同社は半導体製造用素材やライフサイエンス分野へと事業ポートフォリオを大胆にシフトさせています。市場関係者の間では、景気敏感株としての側面と先端ハイテク素材メーカーとしての二面性をめぐり、活発な議論が続いています。
直近の決算では、ディスプレイ事業の減損処理や原材料エネルギー価格の変動を乗り越え、高付加価値事業による業績回復シナリオが鮮明になってきました。株価は今後どのような軌道を描くのか、安定した高配当は維持されるのか。2026年の最新データとアナリストの市場コンセンサスをもとに、個人投資家が知っておくべき投資判断の要点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業ポートフォリオの刷新が進み、半導体関連素材やモビリティ向け高付加価値ガラスが中長期の業績牽引役に定着。
- 要点2:株主還元は配当重視の姿勢が明確であり、配当利回り3%台後半から4%前後の水準はインカムゲイン狙いとして堅調な魅力を持つ。
- 要点3:景気循環のボラティリティを踏まえ、PBR1倍近辺の節目や長期移動平均線での押し目買いが中長期投資における王道戦略となる。
【2026年最新】旭硝子(AGC)の株価推移と現在の相場環境
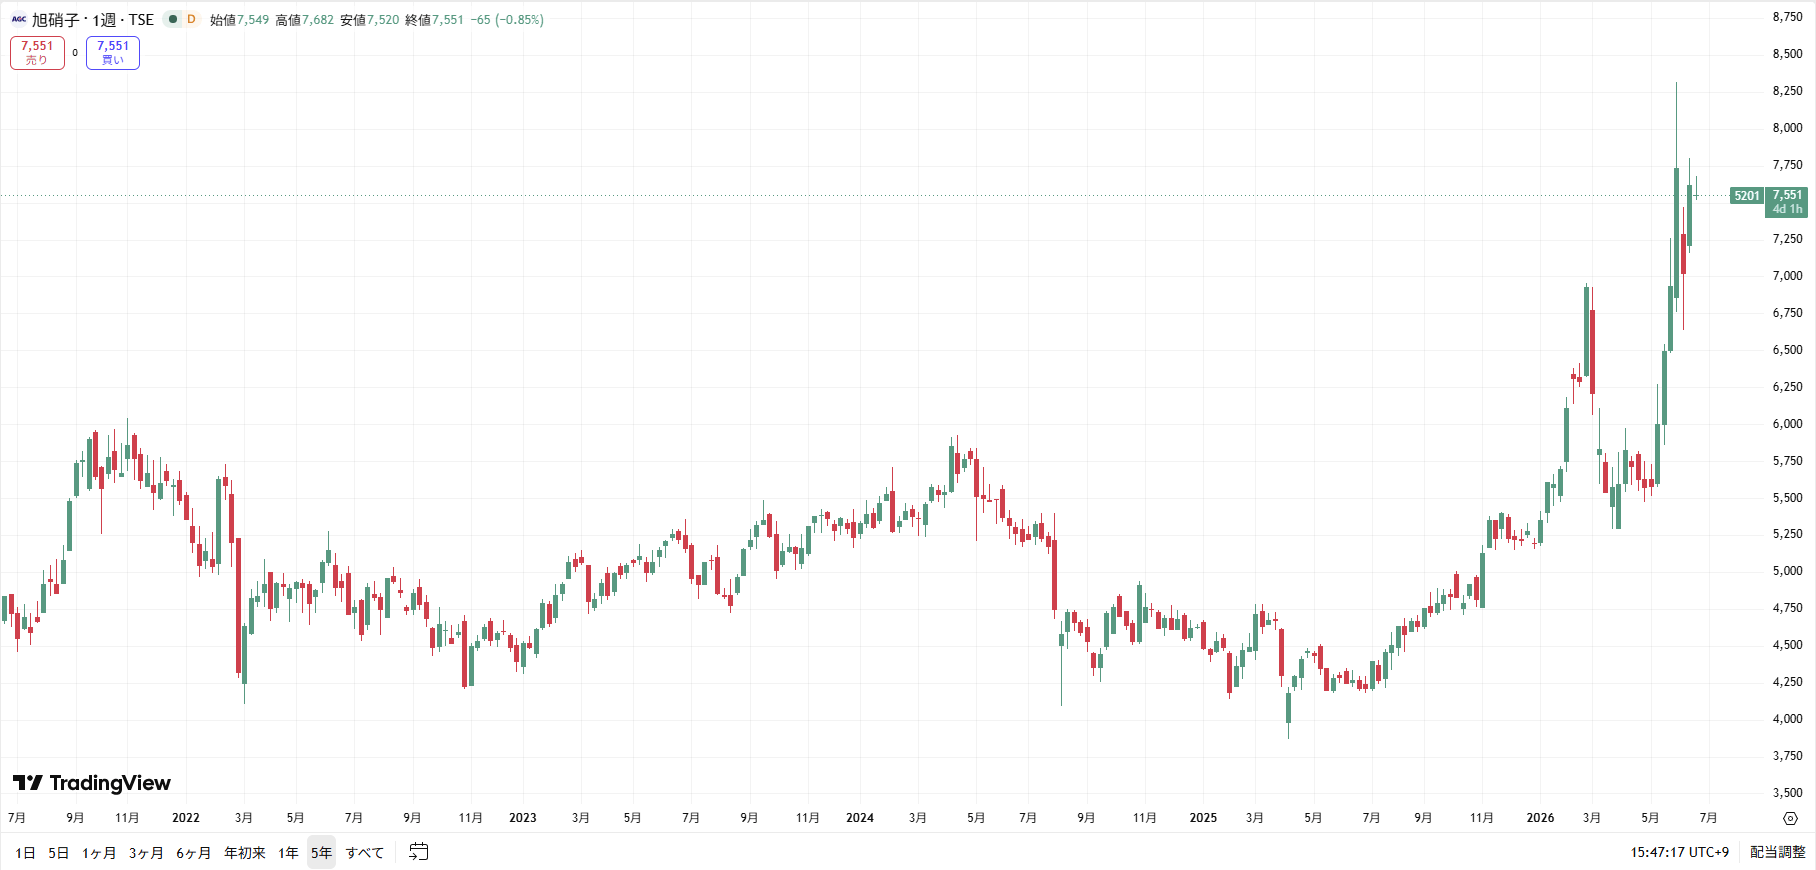
東証プライム市場において、AGC 5201 株価推移は世界景気のサイクルと素材業界の構造変化をダイレクトに反映してきました。かつて建築用板ガラスの需要動向に大きく左右されていた相場環境は、現在では先端エレクトロニクスや化学品セグメントの収益力に連動する構造へと進化しています。
足元のAGC 株価 現在の立ち位置を確認すると、過去の急激な原料高やディスプレイ事業の一時的な損失計上による下値模索期を脱し、ボックス圏の上限をうかがう展開が見られます。東証の「PBR1倍割れ改善要請」を背景とした資本効率の向上策や自己株式取得の実施も、下値を強力にサポートする要因です。
テクニカル面では、月足ベースの長期サポートラインが機能しており、世界的な利下げ局面やエレクトロニクス市場の在庫調整完了に伴って、機関投資家からの見直し買いが入りやすい需給環境が整っています。
業績悪化から回復へ|AGC決算と事業構造転換の真相
多くの投資家が関心を寄せるのが、AGC 決算 業績推移における急激な浮沈の理由です。かつて同社は液晶用ガラス基板の価格下落やロシア事業を巡る減損処理により、一時的な純利益の急減に見舞われました。しかし、この局面で断行した不採算事業の抜本的整理こそが、現在の筋肉質な収益体質を生み出しています。
そもそも旭硝子 社名変更 理由の発端は、「ガラス事業への過度な依存からの完全な脱却」にありました。2018年の商号変更以降、同社は「コア事業(建築・自動車ガラス・基礎化学品)」で安定したキャッシュを稼ぎつつ、「戦略事業(半導体関連・モビリティ・ライフサイエンス)」へ集中投資するポートフォリオ経営を推進しています。
特に注目を集めているのが旭硝子 半導体関連としての急成長です。EUV(極端紫外線)露光技術に不可欠な「フォトマスクブランクス」において、AGCは世界市場で圧倒的なシェアを誇ります。次世代半導体の微細化プロセスが進むほど同社部材の需要が拡大する構造となっており、素材セクターの中でも独自の高い参入障壁を築いています。
配当利回りと株主優待の実態|インカムゲイン狙いは成立するか
中長期保有を検討する個人投資家にとって、配当政策は最大の関心事の一つです。旭硝子 配当利回りは、近年の株価水準において概ね3.5%〜4.2%前後のレンジで推移しており、東証プライム市場の平均を大きく上回るインカムゲイン銘柄として認知されています。
同社のAGC 配当金 推移を分析すると、経営陣が掲げる「DOE(株主資本配当率)を意識した安定的な配当」の方針が徹底されていることが分かります。たとえ市況悪化によって単年度の会計上の純利益が凹んだ場合でも、強固な自己資本を背景に減配を極力避け、増配または配当維持を基本とする累進的な姿勢を崩していません。
なお、株式市場で時折話題に上る旭硝子 株主優待についてですが、AGCは現在、株主優待制度を設けていません。優待に要するコストを配当金による直接的な利益還元や、将来の成長投資へ振り向ける方針を一貫して採用しています。公平な株主還元を重視する機関投資家からも、このシンプルな配当還元姿勢は高く評価されています。
【データ比較】AGCの主要指標と素材・化学大手との比較
投資判断を下すにあたっては、同業他社や類似する素材大手との相対比較が欠かせません。主要な財務データと指標を一覧で整理しました。
| 企業名(コード) | 主力分野・強み | 予想配当利回り | PBR水準・評価 |
|---|---|---|---|
| AGC(5201) | EUVマスクブランクス、フッ素化学、自動車ガラス | 3.6%〜4.1%前後 | 0.8倍〜1.0倍前後(割安圏) |
| 日本板硝子(5202) | 建築用・自動車用ガラス専業に近い構成 | 無配〜低配当傾向 | 財務リストラ進行中 |
| 信越化学工業(4063) | 半導体シリコンウエハ、塩化ビニル樹脂 | 2.0%〜2.5%前後 | 2.0倍以上(高収益プレミアム) |
データが示す通り、伝統的ガラスメーカーの枠組みにとどまる競合と比較して、AGCの財務健全性と高還元姿勢は際立っています。一方で信越化学のような純粋ハイテク化学株と比較すると、伝統素材セグメントを抱える分だけバリュエーション(PBR)が低く抑えられており、ディフェンシブ性とバリュー株としての妙味が同居しています。
投資家掲示板のリアルな声とアナリスト予想のギャップ
株式市場におけるAGCの評価には、個人投資家と機関投資家の間で興味深い視点の相違が見られます。旭硝子 株価 掲示板(Yahoo!ファイナンスやSNSコミュニティ)の投稿を分析すると、以下のような個人投資家の心理が浮き彫りになります。
- 「ガラス需要の減退や中国市場の減速で株価が重いのではないか」
- 「バイオ医薬品CDMO事業の立ち上がりに時間がかかりすぎている」
- 「高配当なのは魅力だが、株価自体の大きなキャピタルゲインは期待しにくい」
こうした懸念の声に対し、証券会社やリサーチ機関によるAGC 目標株価 アナリスト予想では、より中長期的な事業構造の変革に焦点を当てた強気なリポートが目立ちます。大手アナリスト陣は、EUV用ブランクスの寡占的地位やフッ素樹脂関連の底堅い需要、さらに不採算事業の減損が一巡したことによるフリーキャッシュフローの急回復を評価しています。
ネット上の短期的な悲観論と、プロのファンダメンタルズ評価の間に生じるギャップこそが、株式投資における絶好のエントリーポイントを生み出す源泉となっています。

【チャート分析】買い時はいつか?投資判断の基準とプロの結論
テクニカル指標とバリュエーションの両面からAGC 買い時 チャート分析を行う場合、複数のシグナルを組み合わせることが勝率を高める鍵となります。景気敏感素材株としてのサイクル特性を持つAGCには、明確な売買の癖が存在します。
具体的なAGC 株価 今後の見通しと買い場を探る基準として、以下のテクニカル・ファンダメンタルズ指標が有効です。
- PBR 0.8倍〜0.9倍水準:過去のデータ上、解散価値を下回るこのラインは強力な自社株買い期待と割安ハンターの買い支えが入りやすい下値限界域。
- 200日移動平均線からの下方乖離:景気後退懸念などで一時的に急落し、長期移動平均線からマイナス10%以上乖離した局面は、中長期投資の絶好のエントリー。
- 配当利回り4.0%突破時:配当重視の個人投資家や国内機関投資家の押し目買いが加速する節目。
【プロの結論】おすすめできる投資家・慎重になるべき人の条件
行動経済学の観点からも、素材セクターへの投資では「周囲が市況悪化を悲観している局面で冷静に拾えるか」という規律が問われます。AGCへの投資適性は投資家個人のスタンスによって分かれます。
【AGCへの投資が向いている人】
安定した配当収入(年3〜4%台)を再投資し、複利で資産を拡大したい中長期のインカムゲイン志向投資家。また、半導体関連の成長ストーリーをバリュー株の価格帯でポートフォリオに組み込みたい方に最適です。
【投資を慎重に検討すべき人】
短期間での2倍、3倍といった急激なキャピタルゲインを狙う短期モメンタム投資家。原油価格や為替、世界景気の波によって数カ月単位でボックス圏の株価調整が続く局面に耐えられない方には不向きです。
【旭硝子の株価】に関するよくある質問(FAQ)
Q1:社名が「旭硝子」から「AGC」に変わったのはなぜですか?
A1:事業のグローバル展開と、ガラス専業からの脱却を明確にするためです。2018年7月に、国内外で統一して親しまれていたブランド名「AGC株式会社」へ商号変更を行いました。現在では電子素材や化学、ライフサイエンス分野が収益の柱へと成長しています。
Q2:AGCに株主優待はありますか?
A2:現在、株主優待制度は実施されていません。AGCはすべての株主に対する公平な利益還元を基本方針としており、優待ではなく配当金(高水準な配当性向およびDOE基準)や自社株買いを通じた直接的な還元を行っています。
Q3:半導体関連銘柄としての強みは何ですか?
A3:最先端のEUV(極端紫外線)露光技術に用いられる「フォトマスクブランクス」の製造において世界トップクラスのシェアを保持しています。微細化が進む最先端半導体の製造には欠かせない部材であり、構造的な需要拡大が期待されています。
Q4:配当金が減配されるリスクはありますか?
A4:AGCは強固な財務基盤を背景に、DOE(株主資本配当率)を基準とした安定的な累進配当方針を掲げています。短期的な景気循環による利益のブレがあっても配当を維持・増配する傾向が強く、大幅な減配リスクは極めて低い銘柄と評価されています。
まとめ:今後の動向と失敗しないための判断基準
旭硝子からAGCへの変革は、単なる社名変更にとどまらず、事業ポートフォリオと収益構造の抜本的な進化を遂げました。伝統的なガラス事業の安定キャッシュフローを基盤に、EUV用フォトマスクブランクスをはじめとする半導体材料やフッ素化学などの成長領域を伸ばす戦略は着実に成果を上げています。
投資を検討する際は、市況のニュースに過剰反応することなく、配当利回り4%前後やPBR1倍割れの割安な価格帯をじっくりと見極めることが重要です。景気敏感株としての調整局面を好機と捉え、中長期の視点で資産形成に組み込むことが堅実なリターンへの近道となります。 (出典: 旭硝子 の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
