月給30万の手取りはいくら?独身・既婚の内訳と生活費のリアル
初任給引き上げやベースアップのニュースが連日メディアを賑わせるなか、多くのビジネスパーソンがひとつの節目として意識するのが「額面月給30万円」という大台です。しかし、いざ給与明細を受け取った瞬間、「30万円稼いだはずなのに、なぜ手元にはこれしか残らないのか」と強い違和感を覚える人は少なくありません。額面給与と銀行口座に振り込まれる金額との間には、想像以上に深いギャップが存在しています。
この差額の正体は、毎月自動的に差し引かれる社会保険料と税金です。しかも、独身なのか配偶者を養っているのか、あるいは社会人1年目なのか2年目以降なのかによって、手取り額は数万円単位で変動します。物価高が家計を直撃する現在、額面の数字だけを見て生活設計を立てる行為は極めて危険です。本稿では、額面30万円の正確な手取り額、引かれる控除の内訳、独身・既婚別の詳細シミュレーションから、一人暮らしで破綻しない生活費の黄金比率まで、客観的なデータに基づき徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面30万円の手取り額は独身で約23.5万〜24.0万円、配偶者控除が適用される既婚者で約24.2万〜24.6万円が現実的な相場。
- 要点2:毎月引かれる控除額は約6万〜6.5万円にのぼり、所得税や住民税以上に「健康保険・厚生年金」の社会保険料(約4.4万円)が重くのしかかる。
- 要点3:家賃の防衛ラインは「手取りの3分の1」である7.5万〜8.0万円。ボーナスの有無で年収は360万〜480万円まで激変するため、賞与頼みの固定費設定は生活破綻の引き金になる。
【手取り計算シミュレーション】額面30万円から引かれる税金と社会保険料の内訳
給与明細に記載された「総支給額(額面)」が30万円であっても、それがそのまま使えるわけではありません。給与所得者の手元に残る手取り額は、一般的に「額面の約75〜80%」と言われます。額面30万円の場合、実際に振り込まれる手取り額はおよそ23万〜24万円です。毎月6万円前後の大金が、本人の口座を経由することなく天引きされています。
なぜこれほどまでに引かれてしまうのか。その理由は「社会保険料」と「税金」の二重構造にあります。多くの人が「税金が高い」と口にしますが、公的データと計算式を突き合わせると、家計を最も圧迫している主犯は税金ではなく社会保険料であることが分かります。東京都内の企業に勤務する40歳未満の単身者(介護保険料の負担なし)をモデルケースに、天引きされる金額のリアルな内訳を分解します。
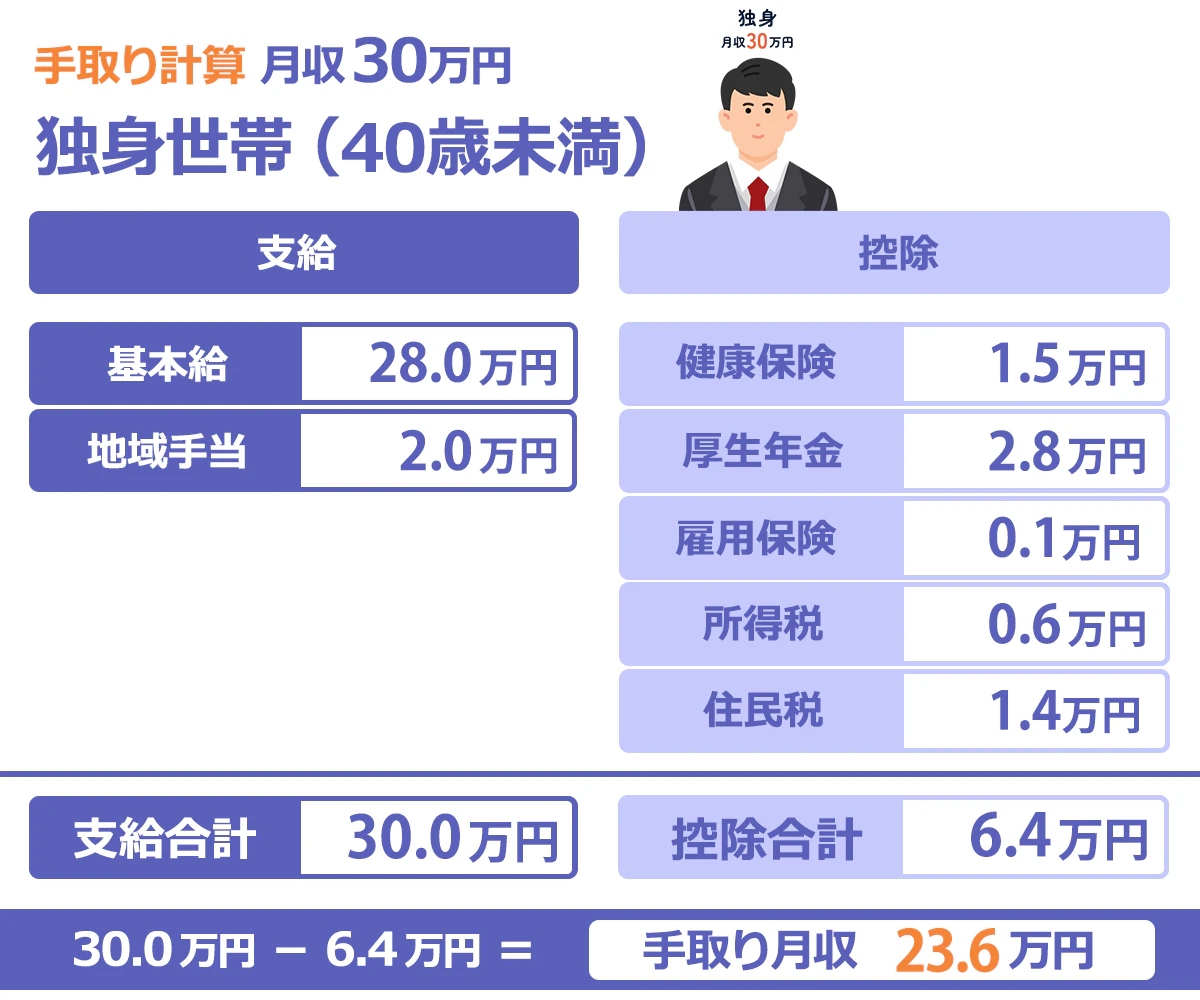
【月給30万円(40歳未満・独身)の控除額内訳シミュレーション】
- 健康保険料:約14,970円(標準報酬月額30万円、協会けんぽ東京支部・労使折半の場合)
- 厚生年金保険料:27,450円(標準報酬月額30万円×18.3%の労使折半)
- 雇用保険料:1,800円(賃金総額×0.6%負担)
- 社会保険料の合計控除額:約44,220円
- 所得税:約5,700円〜6,200円(社会保険料控除適用後、扶養親族等の数0人)
- 住民税:約11,000円〜12,500円(前年同収入と仮定した場合の月割り目安)
- 控除合計額:約61,000円〜63,000円
- 実際の手取り額:約237,000円〜239,000円
引かれるお金の約7割を社会保険料が占めています。特に厚生年金保険料の27,450円と健康保険料の約1.5万円は極めて重く、両者だけで4万円以上が消滅します。さらに40歳を迎えると「介護保険第2号被保険者」となり、健康保険料率に介護保険料率(約1.6%前後の労使折半)が上乗せされるため、手取りはさらに月額約2,400円目減りします。国税庁や厚生労働省が定める料率は自動改定されるため、個人の努力でこの天引きを拒否することは不可能です。
【独身 vs 既婚】扶養控除で手取りはどう変わる?家族構成別の比較表
手取り額は、本人の家族構成や扶養親族の有無によって決定的な差が生まれます。税制上、養う家族がいる世帯主には「配偶者控除」や「扶養控除」が適用され、課税対象となる所得が圧縮されるためです。一方で、健康保険や厚生年金などの社会保険料は扶養家族が増えても保険料自体は変わらない(健康保険上の被扶養者に保険料は発生しない)という特徴があります。
では、同じ「月給30万円」であっても、独身者、専業主婦(夫)を養う世帯、共働き世帯、子どもがいる世帯で手取り額にどれほどの開きが出るのか。詳細な試算データを以下の比較表にまとめました。
| 家族構成・ステータス | 詳細・数値データ(手取り目安) | 一般的な基準・控除条件 | 編集部の見解・評価 |
|---|---|---|---|
| 独身(20代・扶養なし) | 手取り:約23.7万円〜24.0万円 控除総額:約6.1万円 | 各種扶養控除ゼロ、基礎控除のみ | 自由に使える額は最大だが、税制上の優遇措置が最も少ない単身ペナルティ状態。 |
| 独身(40代・介護保険あり) | 手取り:約23.4万円〜23.7万円 控除総額:約6.4万円 | 介護保険料加算(約2,400円/月) | 40歳の節目で手取りが確実に下がる。生活防衛のための固定費見直しが必須。 |
| 既婚(配偶者を扶養・専業主婦/夫) | 手取り:約24.3万円〜24.6万円 控除総額:約5.5万円 | 配偶者控除(所得税38万円・住民税33万円) | 独身より手取りは月6,000円前後増えるが、この手取りで2人暮らしを支えるのは節約が前提。 |
| 既婚(夫婦共働き・扶養なし) | 手取り:約23.7万円〜24.0万円 世帯手取り:約45万〜48万円 | 各自が独立して社会保険・税金を納付 | 本人の手取りは独身と同額だが、世帯全体の可処分所得と貯蓄力は圧倒的に高い。 |
| 既婚(配偶者+高校生1人扶養) | 手取り:約24.7万円〜25.0万円 控除総額:約5.1万円 | 配偶者控除+一般扶養控除(16歳以上) | 手取りは月給30万クラスで上限に達するが、教育費負担が重く家計余力は極めてタイト。 |
データが示すとおり、専業主婦(夫)の配偶者を養っている場合、配偶者控除の恩恵によって所得税と住民税が軽減され、独身者と比較して毎月約6,000円〜8,000円手取りが増加します。年間換算では約7万〜10万円の差です。
しかし、視点を変えれば「たった月数千円しか増えない」のが過酷な現実です。2人分の食費や水道光熱費をこの手取り差額だけでカバーすることは到底不可能です。月給30万円の世帯主単独収入で家族を養う場合、税制上の優遇があるとはいえ、家計のやりくりは独身時代よりも遥かにシビアになります。
【年収換算とボーナス】賞与あり・なしで年収360万〜480万円の落とし穴
「月給30万円」と一口に言っても、年収に換算すると勤務先の賞与規定によって天地ほどの開きが生じます。転職市場や婚活市場で単に「月給30万」という言葉を鵜呑みにしてはならない最大の要因がここにあります。
ボーナスの支給基準ごとの年収換算と、年間の手取り総額の乖離は次のようになります。
- ボーナスなし(年俸制・完全月給制):
額面年収:360万円 / 年間手取り:約285万〜290万円 - ボーナス年2ヶ月分(夏1ヶ月・冬1ヶ月):
額面年収:420万円 / 年間手取り:約330万〜340万円 - ボーナス年4ヶ月分(夏2ヶ月・冬2ヶ月):
額面年収:480万円 / 年間手取り:約375万〜385万円
同じ「月給30万円」の肩書を持ちながら、賞与ゼロの会社と年間4ヶ月分支給される会社では、額面年収で120万円、年間手取りで約90万円もの格差が生じます。月給だけを見て「自分は人並みの生活ができる」と過信していると、ボーナス期の補填がない家庭では一気に資金ショートへ追い込まれます。
ここで陥りやすい致命的な落とし穴が「ボーナス払い依存の固定費設計」です。住宅ローンや自動車ローンの返済にボーナス払いを組み込んだり、毎月の生活赤字を年2回のボーナスで埋めるライフスタイルを送っていると、会社の業績悪化による賞与カットが起きた瞬間に家計が破綻します。生活水準はあくまで「毎月の手取り約23.7万円」の範囲内で完結させ、賞与は全額貯蓄か資産運用に回す規律が求められます。
【実態検証】月収30万円の一人暮らし生活費内訳と家賃目安の境界線
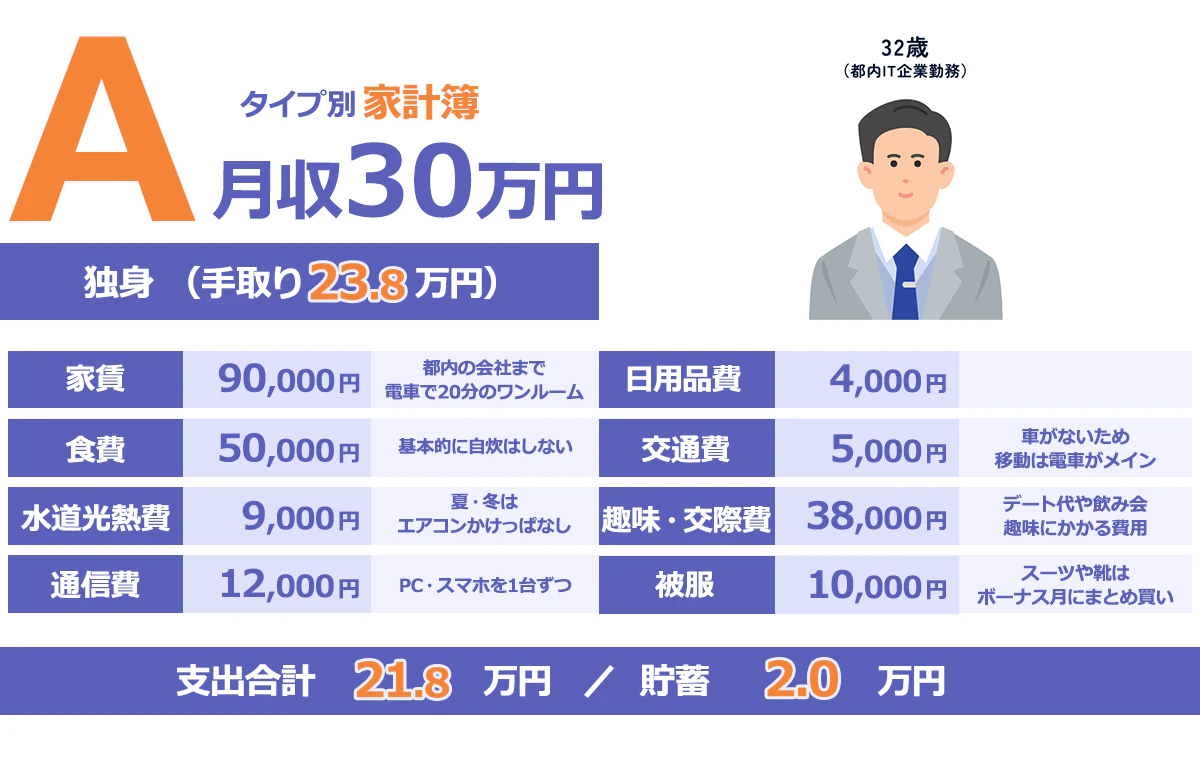
手取り23.7万円を受け取った単身者は、どのような生活を送ることができるのか。総務省「家計調査」の単身世帯データや大手不動産ポータルの実態調査、SNSや家計簿アプリに寄せられる現役世代のリアルな支出動向を統合し、無理のない理想的な支出内訳を算出しました。
【手取り23.7万円・一人暮らしの理想的家計バランス】
- 家賃(管理費込):75,000円(手取りの約31%)
- 食費:45,000円(自炊7割・外食3割の健全な水準)
- 水道光熱費:12,000円(電気・ガス・水道)
- 通信費:6,000円(格安SIM+自宅光回線)
- 日用品・雑費:8,000円(消耗品、生活雑貨)
- 教養・娯楽・交際費:30,000円(友人との付き合い、趣味)
- 被服・美容費:15,000円(衣類、ヘアカット、コスメ)
- 医療・保険:6,000円(最低限の定期保険や通院費)
- 貯金・つみたて投資:40,000円(手取りの約17%)
- 支出合計:237,000円
最も重要な境界線は「家賃目安」です。ファイナンシャルプランナーが長年推奨してきた「家賃は手取りの3分の1以下」という鉄則に照らし合わせると、手取り23.7万円における家賃上限は7.5万〜8.0万円となります。
都心部の人気エリアで駅徒歩5分以内の物件を探すと、ワンルームでも家賃9万〜10万円に達することは珍しくありません。しかし、もし家賃9.5万円の部屋を選んでしまえば、毎月の貯金額はほぼ半減し、突発的な冠婚葬祭や医療費で即座に赤字へ転落します。「多少狭くても、築年数が経っていても、家賃8万円以内に抑える」ことこそが、月給30万円の一人暮らしで精神的ゆとりと資産形成を両立させる絶対防衛ラインです。
貯蓄面について見ると、この収入帯における平均的な月間貯金額は約3.5万〜5.0万円です。手取りの15〜20%を毎月確実に貯蓄・投資へ回すことができれば、年間で約50万〜60万円、ボーナスが加われば年間100万円以上の資産形成が十分に狙えるポジションに位置しています。
一般に知られていない盲点とネットの誤解|「新卒2年目の手取り減」と「ふるさと納税限度額」
月給30万円にまつわる情報の中には、給与明細を正しく理解していないことによる誤解や、制度のタイムラグを知らないことによるトラブルが頻発しています。特にネット上で見落とされがちな2大トラップを取り上げます。
盲点1:社会人2年目に突如訪れる「手取りダウンの衝撃」
「昇給して月給が上がったのに、なぜか手取りが減った」という悲鳴は、社会人2年目の6月に必ず噴出します。その元凶は住民税のタイムラグです。
所得税が「その月の給与」からリアルタイムに引かれるのに対し、住民税は「前年の1年間の所得」に対して課税され、翌年6月から翌々年5月にかけて給与天引きされます。つまり、社会人1年目は前年に所得がないため、住民税がほぼ0円です。ところが2年目の6月を迎えた途端、1年目の給料をベースに計算された住民税(月給30万水準であれば月額1万〜1.2万円程度)が満額で天引きされ始めます。
もし2年目の昇給が月額5,000円程度にとどまった場合、昇給額を住民税の天引き額が上回り、「額面は増えたのに手取りが月7,000円減った」という逆転現象が平然と発生します。このタイムラグを理解していないと、生活設計に大きな狂いが生じます。
盲点2:ふるさと納税の控除上限額をオーバーする危険
「手取りを増やすならふるさと納税がお得」と耳にし、上限額を調べずに限度を超えて寄附してしまう人が後を絶ちません。ふるさと納税で実質自己負担2,000円で済む寄附限度額は、家族構成や住宅ローン控除の有無で細かく定められています。
【月給30万円(賞与なし・年収360万円)の場合のふるさと納税限度額】
- 独身・扶養なし:約38,000円
- 夫婦(配偶者控除あり・共働きでない):約27,000円
- 共働き夫婦(本人が月給30万):約38,000円
【月給30万円(賞与年4ヶ月・年収480万円)の場合のふるさと納税限度額】
- 独身・扶養なし:約57,000円
- 夫婦(配偶者控除あり・共働きでない):約45,000円
- 共働き夫婦(本人が月給30万):約57,000円
専業主婦の配偶者がいる世帯は、配偶者控除ですでに所得税や住民税が圧縮されているため、独身者に比べてふるさと納税の上限額が1万円以上低くなります。また、ボーナスなしの年収360万円の人がネット上の「年収500万円向けシミュレーター」を参考にして寄附すると、上限超過分が単なる自己負担の寄附金になってしまうため、自身の「正確な前年年収」に基づいたシミュレーションが不可欠です。

【プロの結論】家計心理学から見た「豊かさを保つ人・破綻する人」の判断基準
行動経済学や家計心理学の観点から分析すると、月給30万円(手取り約24万円)という収入帯は、日本社会において「最も家計管理の規律が崩れやすい危険な分岐点」と言えます。
新入社員時代の月給20万〜22万円の頃は「カツカツである」という自覚があるため、自然と無駄遣いを抑制できます。しかし月給30万円に達すると、人は心理的に「人並みに稼いでいる」という安心感を抱きます。その結果、行動経済学で言う「ラチェット効果(一度引き上げた生活水準を心理的に下げられなくなる現象)」が発動します。コンビニでの日常的な買い物、毎週の飲み会、家賃のグレードアップ、サブスクリプションの乱立など、小さな固定費の増大が手取り24万円の余力を容易に飲み込んでいきます。
月給30万円のステージで「着実に資産を築ける人」と「毎月カツカツで生活苦に陥る人」を分ける客観的判断基準は極めて明確です。
【月給30万円で豊かさを保ち続けられる人】
- 固定費の聖域を作らない:家賃を8万円以下に抑え、通信費は格安SIM、保険は最小限の掛け捨てにするなど、毎月自動的に出ていくお金を徹底して低く固定できる。
- 先取り貯蓄の仕組み化:給与が振り込まれた当日に、手取りの15%(約3.5万〜4万円)を自動積立や新NISAなどの口座へ隔離し、「残った20万円で暮らす」習慣が身についている。
- ボーナスをアテにしない:日々の生活を月給の手取りだけで回し、ボーナスは全額を中長期の資産形成や自己投資に充てられる。
【月給30万円で生活苦・破綻リスクに怯える人】
- 「見栄」に固定費を割く:都心ブランドに固執して家賃10万円超の物件に住んだり、見栄のためにマイカーをローンで購入・維持している。
- 手取りと額面の混同:「月30万稼いでいる」という感覚で外食や買い物を重ね、月末の口座残高を見て「なぜか金がない」と頭を抱える。
- 生活防衛資金ゼロ:突発的な病気や引越し、冠婚葬祭に対応できる現金クッション(生活費の半年分=約150万円)がなく、常にクレジットカードのリボ払いやボーナス払いに頼っている。
月給30万円は、浪費すれば一瞬で消える金額ですが、固定費を絞り込みさえすれば、年間100万円規模の蓄財を着実に継続できる極めてポテンシャルの高い収入水準です。手取り約24万円という冷徹な数字を直視し、自分の生活をコントロール下に置けるかどうかが、その後の経済的自由度を決定づけます。
【月給 30 万 手取り】に関するよくある質問(FAQ)
Q1:月給30万円で一人暮らしの場合、車を所有・維持することは可能ですか?
A1:結論から言えば可能ですが、生活の他の部分で大きな妥協を強いられます。自動車を維持する場合、ローン返済を除いても駐車場代(都内で2万〜3万円、地方で5,000円〜1万円)、自動車税、任意保険料、車検費用、ガソリン代で毎月平均3万〜4万円の固定費が手取りから吹き飛びます。手取り23.7万円から家賃7.5万円と車維持費3.5万円を引くと残りは約12.7万円となり、食費や光熱費を払えば貯金はほぼ不可能です。地方で車が通勤必須の場合を除き、都心部でのマイカー保有は資産形成の大きな足かせになります。
Q2:手取りを少しでも増やすために、今すぐ個人でできる対策はありますか?
A2:社会保険料を下げることは困難ですが、税金の控除枠を最大化することは可能です。最優先すべきは「iDeCo(個人型確定拠出年金)」の活用です。拠出した掛金全額が所得控除の対象となるため、例えば毎月2万円(年24万円)を積み立てた場合、月給30万円(年収換算400万円程度)の人なら年間約3.6万〜4.8万円の所得税・住民税が確実に軽減されます。さらに「ふるさと納税」を上限枠いっぱいまで活用して日用品や食品の返礼品を受け取れば、日々の生活費を直接圧縮できます。
Q3:月給30万円で結婚し、専業主婦(夫)と子どもを養うことはできますか?
A3:不可能ではありませんが、極めてタイトな家計運営が求められます。手取りは約24.5万円程度になりますが、ここから2〜3人分の生活費(食費6万〜7万円、光熱費2万円、家賃8万〜9万円、日用品・通信費2万円など)を支払うと、毎月の余力は2万〜3万円程度にとどまります。子どもの将来の教育費や万一の備えを考慮すると、片働きだけで長期間乗り切るのはリスクが高く、配偶者がパートや在宅ワークなどで月5万〜10万円でも世帯収入に上乗せする共働き体制を築くのが最も現実的で安全な選択肢です。
まとめ:数字の現実を直視し、手取りを守るスマートな選択を
「月給30万円」という言葉の響きと、通帳に記帳される「23万数千円」という数字の現実。この約6万円の断絶を埋める唯一の手段は、引かれている税金と社会保険料の仕組みを正しく把握し、逆算した生活設計を敷くことです。
手取り23.5万〜24万円という現実は、決して貧困を意味するものではありません。家賃を7.5万〜8万円の枠内に収め、格安SIMや保険の見直しで固定費を削り、新NISAやiDeCoといった制度を賢く使えば、毎年着実に資産を積み上げていける十分な土台です。額面の幻影に惑わされることなく、リアルな手取り額を基準とした地に足の着いたマネーマネジメントを今すぐ実践してください。 (出典: 月給 30 万 手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
