固定資産税とは?計算方法から減税の裏技・2026年の相場まで解説
念願のマイホームを購入した人や、親から実家を相続した人の元へ、毎年春先になると予告なく届く「固定資産税」の納税通知書。封を開けて突きつけられる十数万円から数十万円もの請求額に、思わず息を呑んだ経験を持つ方は少なくありません。「住宅ローンだけでも重いのに、なぜ毎年こんな大金を払わなければならないのか」「一体どうやって計算されているのか」という疑問や怒りは、家を持つすべての人が直面する切実な悩みです。
固定資産税は、所有し続ける限り一生涯付きまとう「保有コスト」でありながら、その算定ロジックや減税の特例措置は極めて複雑で、行政から手取り足取り教えてもらえるものではありません。無知のまま漫然と払い続ける人と、制度を正しく理解して軽減措置をフル活用する人とでは、生涯で数百万円規模の格差が生じるケースすらあります。制度の根本的な仕組みから、最新の相場観、支払いを放置した場合の法的リスク、そして合法的に税額を抑える防衛策まで、余すところなく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税は毎年1月1日時点の不動産・償却資産所有者に課される地方税であり、税額は「課税標準額×標準税率1.4%」を基準に算出される。
- 要点2:「住宅用地の特例(最大6分の1)」や「新築住宅の減額措置」などの優遇を知らないと、数十万円単位で過大な税負担を強いられる恐れがある。
- 要点3:納付書は毎年4〜6月頃に届き年4回分納が基本。未納の放置は年8%超の延滞税加算や預金・不動産の容赦ない差し押さえに直結するため、払えない場合は即座の窓口相談が鉄則となる。
【基本と本質】固定資産税とはどんな税金か?都市計画税との違いを整理
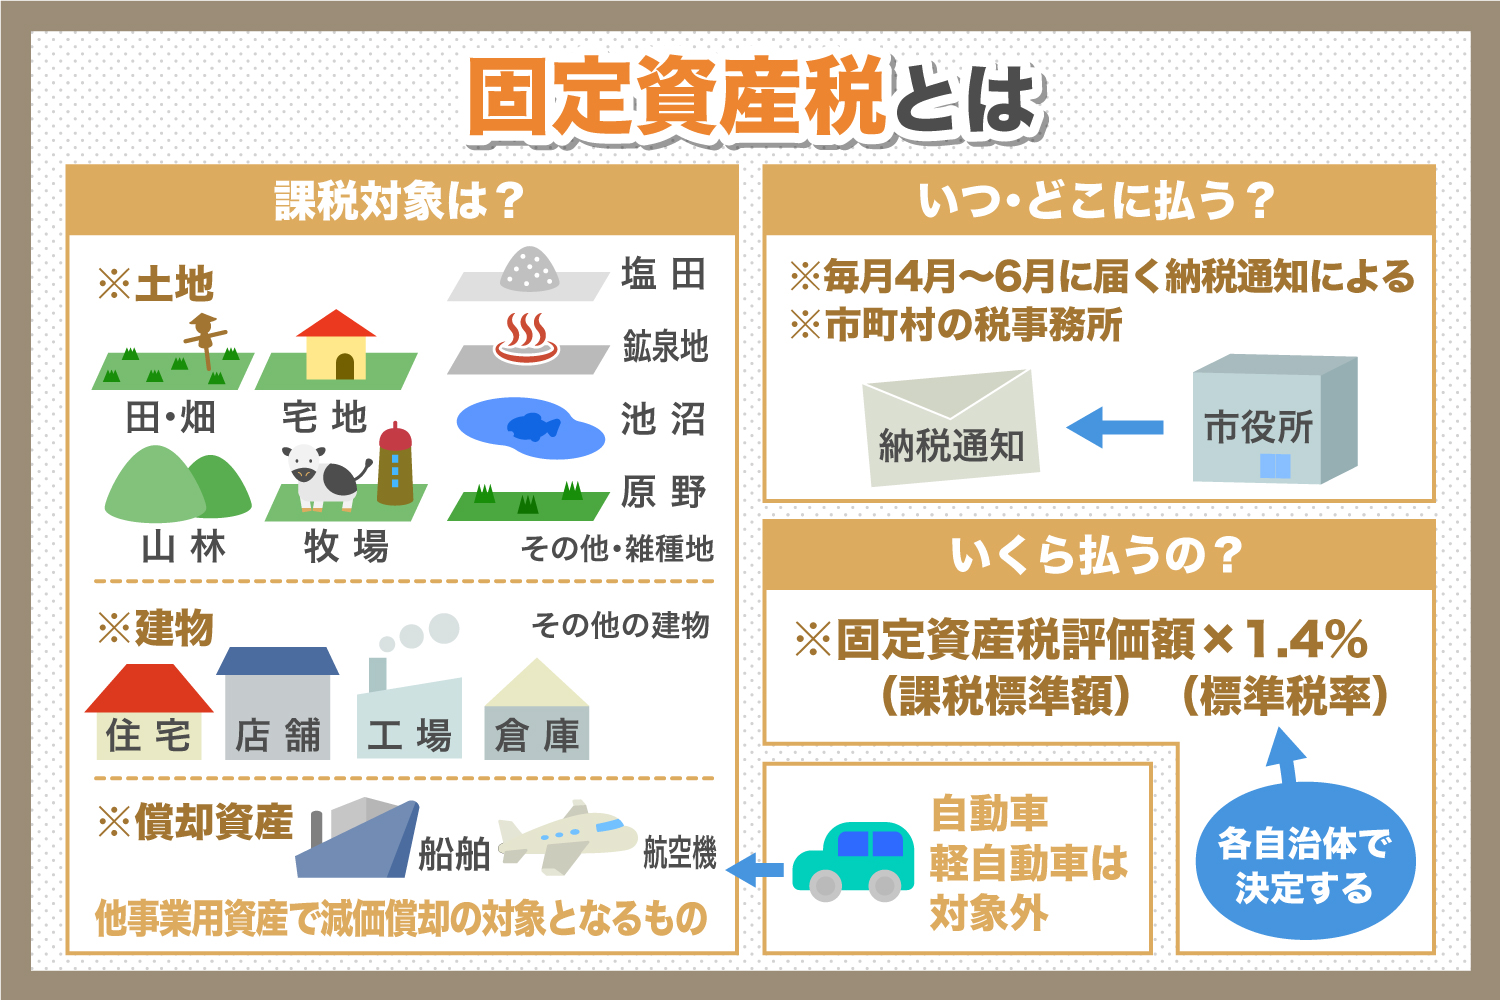
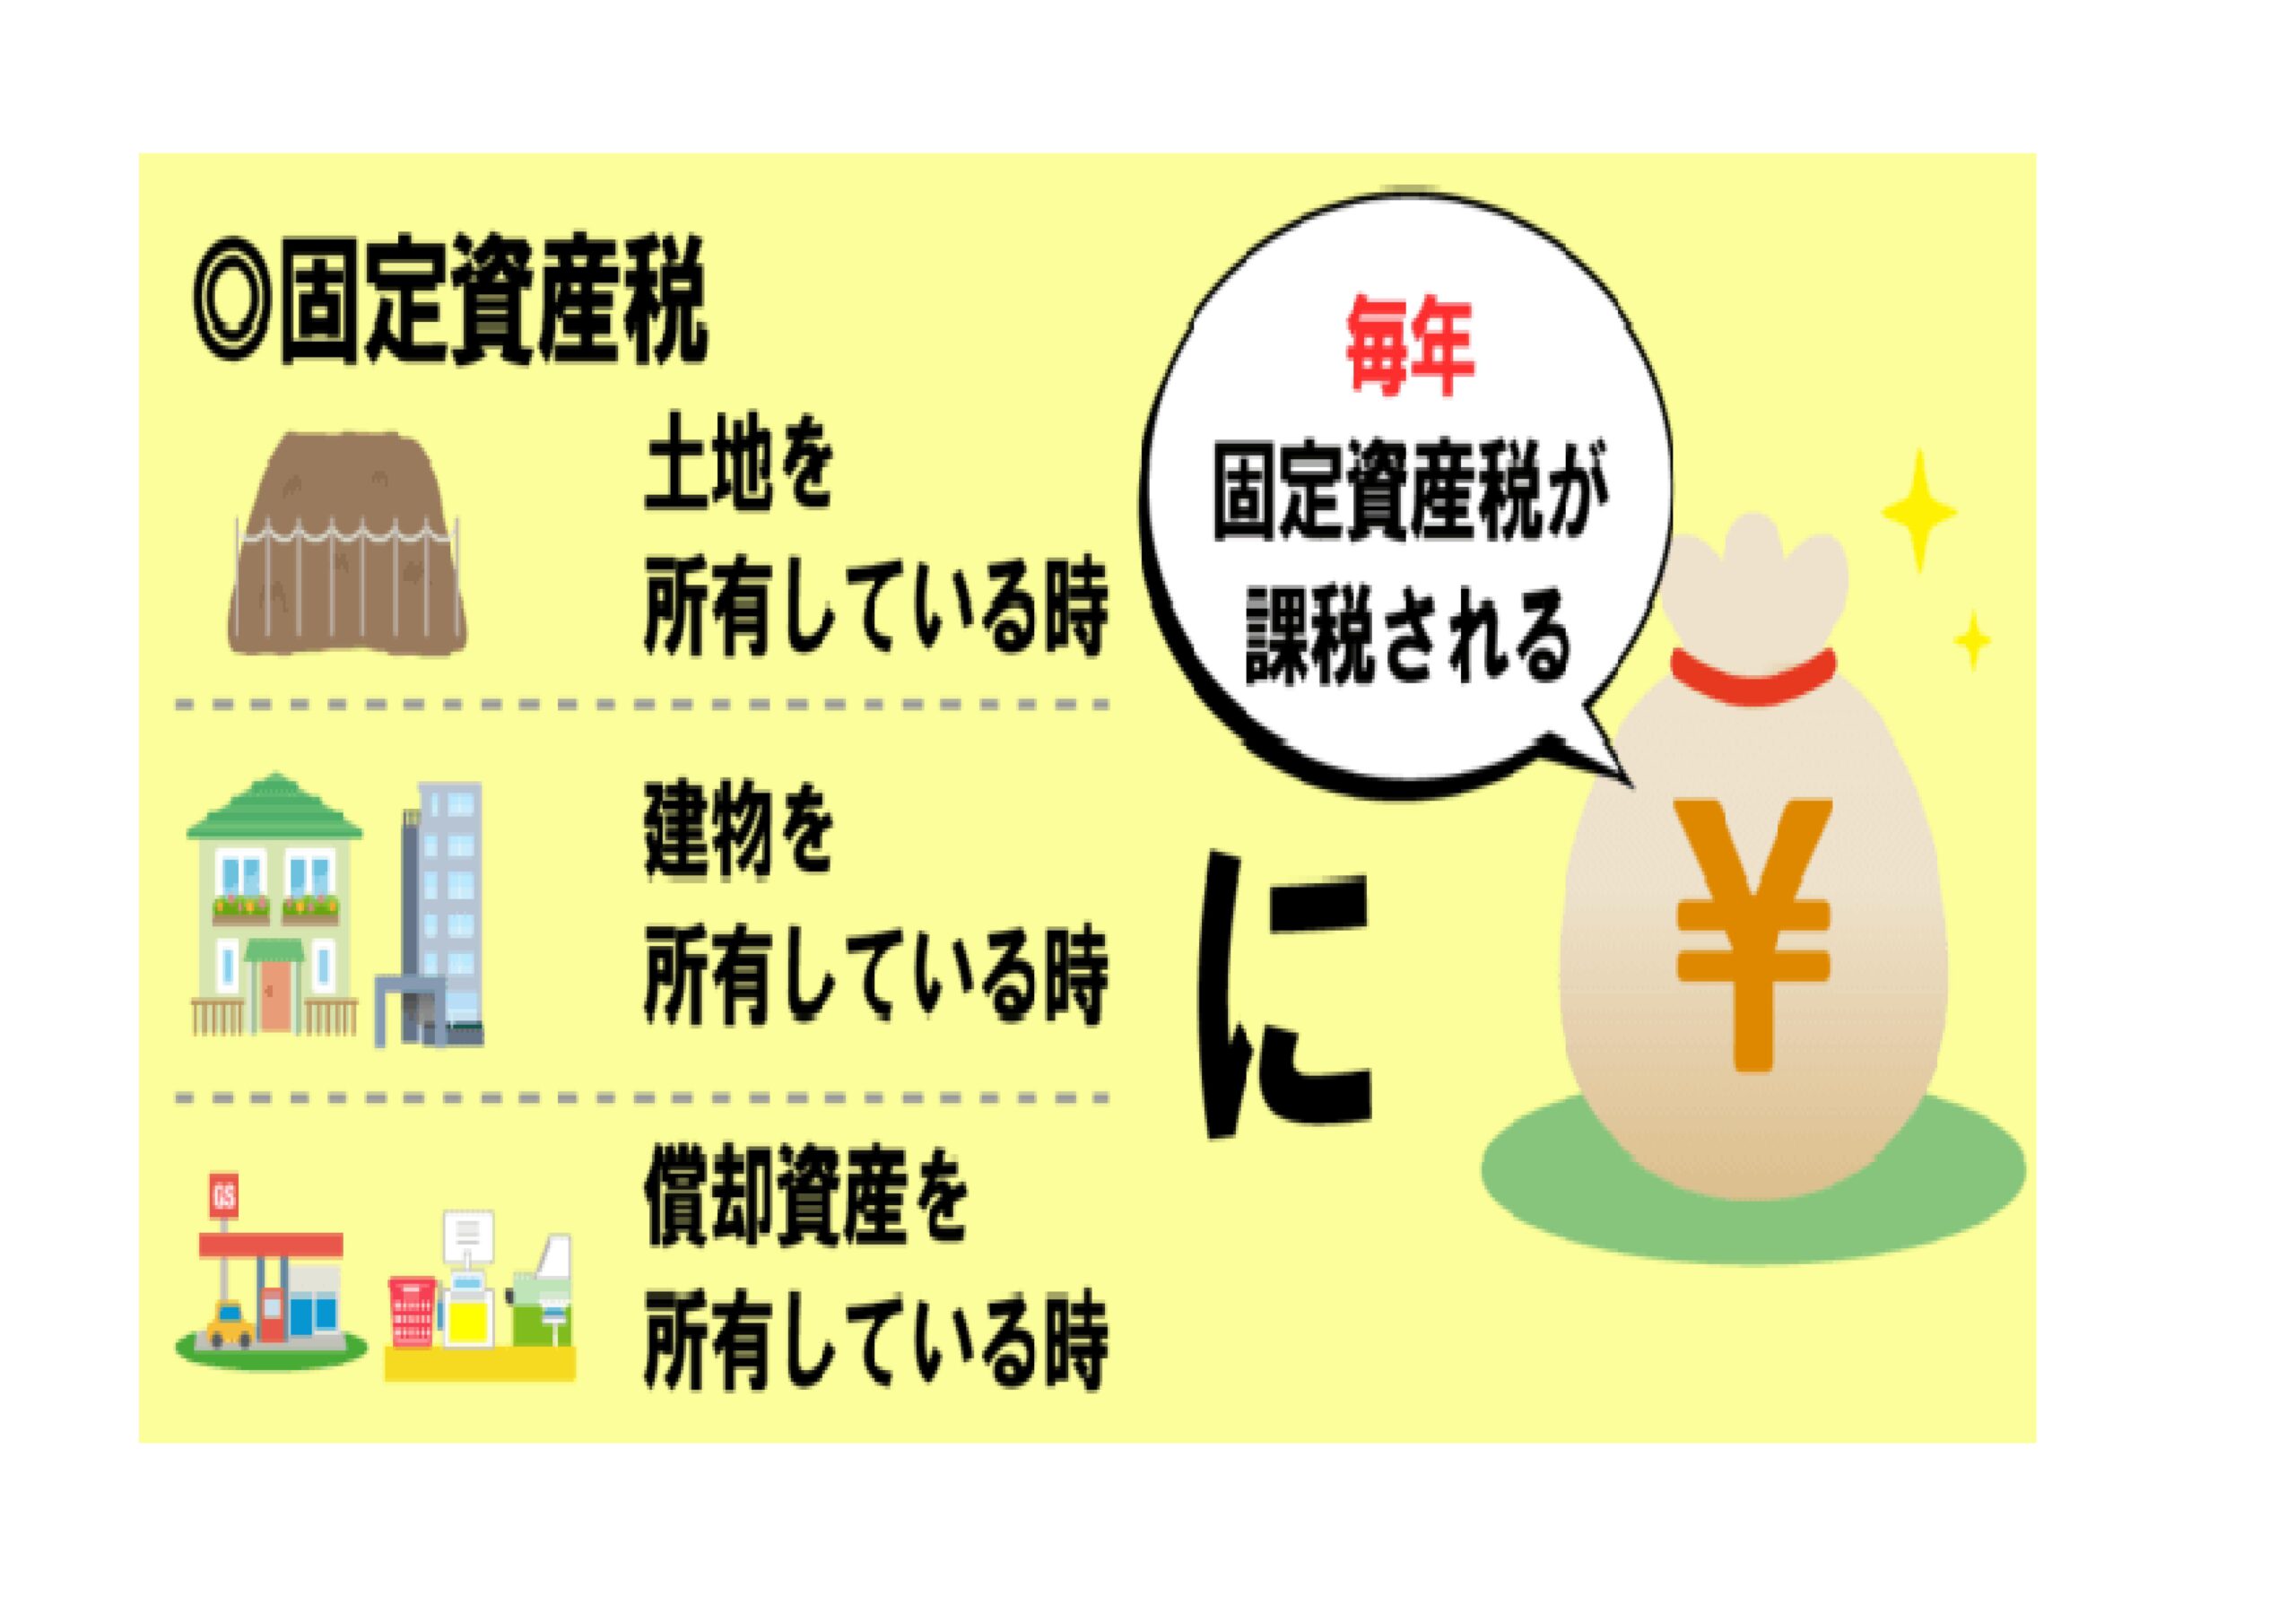
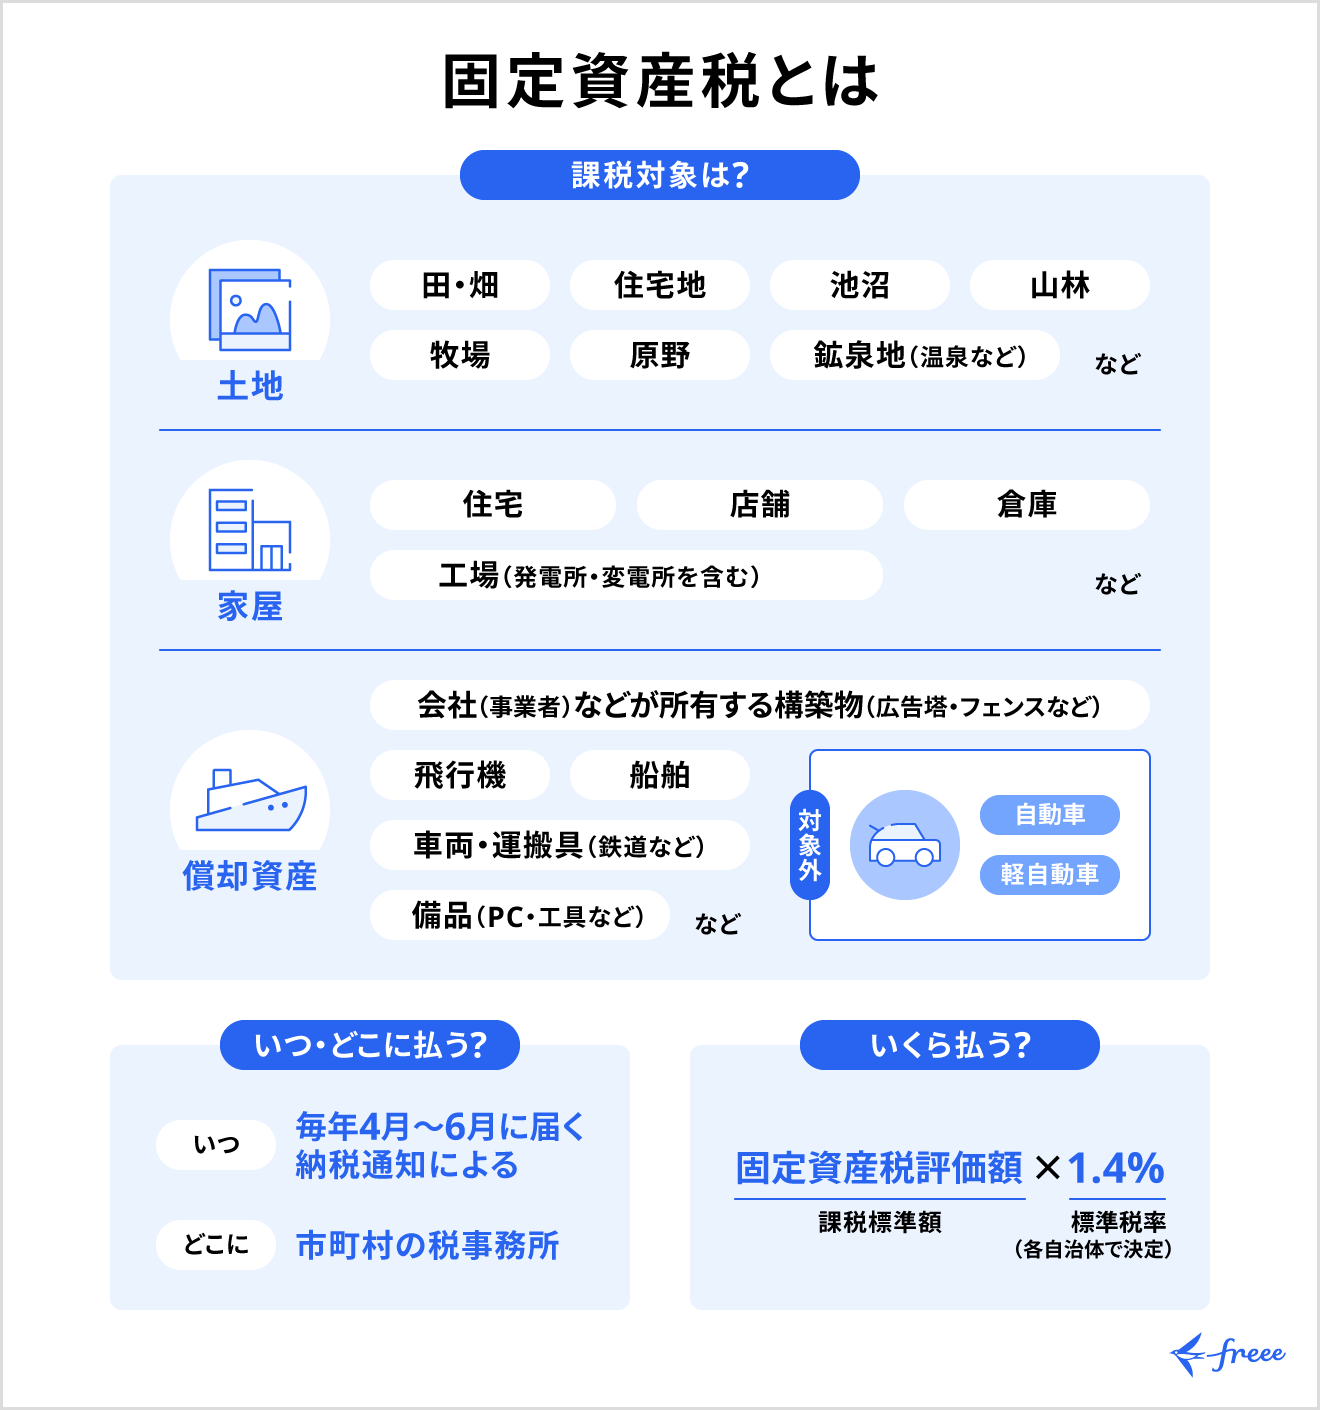
そもそも固定資産税とは、毎年1月1日(賦課期日)時点で、各市町村(東京23区内は特例として東京都)の固定資産課税台帳に登録されている土地、家屋、および事業用の償却資産に対して課される「地方税」です(地方税法第343条第1項)。不動産を取得した際に一度だけ支払う「不動産取得税」とは異なり、その資産を所有し続ける限り、毎年エンドレスで納め続けなければならない「保有税」という極めて重い性質を持っています。
歴史を紐解くと、戦前の日本には明治時代から続く「地租」や「家屋税」が存在していましたが、1950(昭和25)年に米国の財政学者カール・シャウプによる「シャウプ勧告」を受け、地方税制の大改正が断行されました。このときに国税・道府県税から市町村税へと統合・再編されたのが現在の固定資産税です。市町村にとっては道路や公園の整備、ゴミ収集、警察・消防といった住民生活のインフラを維持するための基幹財源であり、自治体の全税収のおよそ4割を占める「絶対に手放せない財源」として位置づけられています。
ここで多くの納税者が混同するのが、同じ納付書で同時に請求される都市計画税との違いです。都市計画税は、原則として都市計画法に規定される「市街化区域」内に所在する土地・家屋にのみ、上乗せして課される目的税(上限税率0.3%)です。街づくりのための道路新設や上下水道整備に充てられるため、市街化調整区域などの郊外や農村部では課税されません。固定資産税の標準税率1.4%と合算され、実質「1.7%」の負担として請求されているケースが大半であることを、まずは押さえておく必要があります。
固定資産税の計算方法と評価額のカラクリ|課税標準額はどう決まるのか
「税率1.4%」と聞くと、多くの人は「4,000万円で買った家なら、毎年56万円もかかるのか」と誤認しがちです。しかし、実際の税額は購入金額(実勢価格)に直接税率を掛けるわけではありません。ここに、不動産税制のブラックボックスとも呼ばれる固定資産税評価額と課税標準額のメカニズムが存在します。
税額を算出する基本式は以下の通り極めてシンプルです。
固定資産税額 = 課税標準額 × 標準税率1.4%(自治体により異なる場合あり)
計算の起点となる「固定資産税評価額」は、国が定める固定資産評価基準に基づき、各自治体の調査員が物件ごとに決定する公的価格です。3年に一度、価格の見直しを行う「評価替え」が実施されます。土地の評価額は公示地価の約70%を目安に設定され、建物の評価額は「いま同じ建物を新築した場合にかかる費用(再建築価格)」から、年月の経過による損耗分(経年減点補正率)を差し引いて算出されます。一般的に建物の評価額は建築費用の約50〜70%程度になります。
そして極めて重要なのが、「評価額」がそのまま税率を掛ける対象(課税標準額)になるわけではないという点です。後述する「住宅用地の特例」や、急激な税額上昇を抑止する「負担調整措置」が適用されることで、実際の課税標準額は評価額よりも大幅に低く抑えられます。そのため、実際の固定資産税の計算方法においては、「評価額に対して優遇措置が何重にも適用された後の金額」に1.4%を乗じることになります。
例えば、土地の評価額が1,800万円、建物の評価額が1,200万円の新築戸建て住宅を想定した固定資産税シミュレーションを行うと、土地には特例が適用されて課税標準額が6分の1の300万円まで圧縮されます。建物にも新築軽減が適用されるため、初年度の実際の税額は、実勢価格4,000万円前後の物件であっても年間10万〜15万円前後に収まるケースが一般的です。
【徹底比較】一戸建てとマンションの固定資産税相場|年間いくら払うのか?
マイホームの購入を検討する際、誰もが直面するのが「戸建てとマンションで、固定資産税はどちらがどれだけ高いのか」という現実的な疑問です。結論から言えば、購入価格が同等であれば、マンションの方が固定資産税が高くなり、かつ年数が経過しても税額が下がりにくい傾向にあります。
なぜこのような逆転現象が起きるのでしょうか。その理由は、建物構造の「法定耐用年数」と「土地・建物の資産比率」にあります。戸建て住宅の多くを占める木造の耐用年数が22年であるのに対し、マンションに採用される鉄筋コンクリート(RC)造の耐用年数は47年と倍以上に設定されています。建物の評価額は耐用年数に応じて徐々に減額されますが、マンションは減価のスピードが極めて遅く、新築時の高い税額が長期間維持されてしまうのです。
さらに、一戸建ては資産価値に占める「土地」の割合が高い一方、マンションは広大な土地を全戸で頭割り(敷地権)するため「土地」の持ち分が極めて小さく、資産の大半が「建物」で構成されます。減税効果の大きい「住宅用地の特例」の恩恵を建物には受けられないため、結果としてマンション固定資産税相場は、一戸建て固定資産税平均に比べて高止まりを続ける構造になっています。
| 項目 | 新築一戸建て(木造・4,000万円規模) | 新築マンション(RC造・4,000万円規模) | 編集部の見解・評価 |
|---|---|---|---|
| 当初3〜5年の年間税額相場 | 約10万〜13万円 / 年 | 約13万〜18万円 / 年 | 新築軽減が効いている間も共用部分の評価が高い分マンションが割高。 |
| 軽減期間終了後(4〜6年目以降) | 約15万〜18万円 / 年(一時的に上昇) | 約20万〜26万円 / 年(一時的に上昇) | 建物の軽減措置が切れた瞬間に跳ね上がるため家計管理の最大の難所。 |
| 築20年経過後の推移 | 約7万〜10万円 / 年(底値付近へ) | 約12万〜16万円 / 年(高止まり傾向) | 戸建ては建物価値がほぼ償却されるが、RCマンションは評価額が下がりにくい。 |
| 資産構造の特徴 | 土地比率が大きく特例(1/6)が強く効く | 建物比率が大きくRC造の評価が長く残る | 老後のランニングコストとしては戸建ての方が税負担の軽減速度が早い。 |
【知らなきゃ大損】固定資産税を安くする方法と見落とし厳禁の減税特例
固定資産税には、国の政策的な配慮により用意された極めて強力な「減税カード」が複数存在します。しかしこれらは、自治体が自動的に手厚く配慮してくれるものばかりではなく、自ら要件を確認し、必要に応じて申告しなければ適用から漏れてしまう危険性を孕んでいます。固定資産税を安くする方法の根幹を成す重要制度を網羅的に押さえておきましょう。
1. 住宅用地の特例(土地に対する減税)
人が居住するための住宅が建っている土地に対して適用される、最も減税効果の大きい特例です。空き地(更地)のままにしておくよりも、居住用家屋が存在することで税負担が劇的に軽減されます。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):課税標準額が価格の6分の1に減額。
- 一般住宅用地(200㎡を超える部分):課税標準額が価格の3分の1に減額。
2. 新築住宅の軽減措置(建物に対する減税)
居住用として新築された家屋(床面積50㎡以上280㎡以下)に対しては、新築後の一定期間、居住部分の床面積120㎡相当分までの固定資産税額が「2分の1」に半減されます。
- 一般住宅:新築後3年間(3階建て以上の耐火・準耐火建築物は5年間)
- 長期優良住宅:新築後5年間(3階建て以上の耐火・準耐火建築物は7年間)
注意すべきは、この軽減期間が切れる「4年目(または6年目)」のタイミングです。突如として建物の固定資産税が倍増するため、ネット上では「急に増税された」「自治体のミスではないか」と騒ぐ納税者が後を絶ちません。これは増税ではなく「割引キャンペーンの期限切れ」であることをあらかじめ資金計画に織り込んでおく必要があります。
3. リフォーム・改修に伴う減額制度
既存の住宅であっても、一定の要件を満たす工事を行うことで、翌年度の家屋にかかる固定資産税が減額される措置があります。
- 耐震改修工事:税額の2分の1を減額
- バリアフリー改修工事:税額の3分の1を減額(65歳以上等の居住要件あり)
- 省エネ改修工事(窓の断熱改修など):税額の3分の1を減額
4. 支払い手法による実質的な圧縮テクニック
税額そのものを減らすだけでなく、「納付手段」を工夫してポイント還元を得るアプローチも定着しています。地方税統一QRコード「eL-QR(エルキューアール)」の導入により、スマートフォン決済アプリ(楽天ペイ、PayPay、au PAYなど)や、クレジットカード納付が全国の自治体で利用可能です。決済手数料とポイント付与率を比較衡量し、高還元クレジットカードやチャージルートを経由することで、実質数千円から1万円以上の節税効果を生み出すことができます。
納税通知書はいつ届く?固定資産税はいつ払うのか&支払えない場合の対処法
固定資産税の年間スケジュールは、全国の自治体でおおむね共通のタイムラインに沿って動いています。資金ショートを起こさないために、納税通知書届く時期と固定資産税いつ払うのかという纳期限を完全に把握しておかなければなりません。
納付書を含む納税通知書が自宅のポストに届くのは、毎年4月中旬から6月上旬頃です(東京23区は例年6月上旬発送)。納付は「一括払い」または「年4回の分納」から選択できます。多くの自治体では第1期が5月または6月末、第2期が7月または8月末、第3期が11月または12月末、第4期が翌年2月末に設定されています。なお、一括払いにしたからといって、過去のように「前納報奨金」のような割引が受けられる自治体は財政難の影響でほぼ全廃されているため、資金繰りの観点からは無理に一括で払わず分納を選択するのが賢明です。
最も恐れるべきは、金銭的な困窮やうっかりミスによって固定資産税払えない状態を放置してしまうことです。自治体の税金徴収は、消費者金融の督促よりもはるかに冷徹かつ迅速に執行されます。
納期限を1日でも過ぎると「延滞金」が発生します。延滞金の利率は法改正により年々変動しますが、滞納期間が長引くと年8%超という高利のペナルティが課されます。督促状が発送されてから法的には「10日」を経過した日までに完納されない場合、自治体側は事前の裁判手続きを経ることなく、滞納者の財産を差し押さえ(滞納処分)することが法律(地方税法第373条)で義務付けられています。
銀行口座の預金が凍結されて強制引き落としされるだけでなく、勤務先へ給与差押え通知が送られ職場での信用を失墜させたり、最悪の場合は自宅に差押登記が打たれ、不動産公売にかけられて強制退去を迫られる事態に陥ります。
【警告】どうしても支払えない場合の唯一の生存戦略:
納期限が過ぎる前に、納税通知書を持って市区町村の「収納課」や「納税課」の窓口へ直談判に行くことです。災害、病気、失業、事業の著しい損失など正当な理由があれば、「徴収猶予」や「換価の猶予」、あるいは月々1万円ずつの「分割納付」に柔軟に応じてもらえます。最もやってはいけない悪手は「督促状を無視して音信不通になること」です。
【現場告発】ネットの誤解と「空き家放置」「タワマン増税」のリアル
固定資産税にまつわるネット上の言説には、現場の実態とかけ離れた危険な都市伝説が蔓延しています。不動産を所有する上で足元をすくわれないよう、誤解の真相を暴いていきます。
誤解1:「ボロ家を取り壊して更地にした方が固定資産税は安くなる?」
これは完全な間違いであり、真逆の結果を招きます。前述の通り、住宅が建っている土地には「住宅用地の特例」が適用され、課税標準額が6分の1に優遇されています。しかし、建物を解体して更地にしてしまうと、この特例が一切適用されなくなります。その結果、建物の固定資産税は消滅するものの、土地の固定資産税が一気に3〜4倍(計算上は最大6倍)に跳ね上がるという強烈な税ショックが発生します。相続した実家を安易に更地にしてしまい、翌年の請求書を見て悲鳴を上げるケースが全国で多発しています。
さらに近年、法改正により「空き家対策」が急激に厳罰化されました。放置された空き家が倒壊の危険性や衛生上有害であると判断され「特定空家」や、その一歩手前の「管理不全空家」に指定されて自治体から勧告を受けると、建物が建っていても住宅用地の特例(1/6減額)が強制解除される仕組みが施行されています。「放置しても更地よりマシ」という逃げ道は完全に塞がれました。
誤解2:「タワーマンションの上層階は固定資産税がお得?」
かつてタワマン節税と呼ばれたスキームに対する法改正の余波です。2017(平成29)年度の税制改正により、高さ60メートルを超える新築タワーマンション(20階建て以上)については、階層ごとの実勢価格の乖離を是正するため「階層別課税」が導入されています。建物の固定資産税について、中間階を基準に1階上がるごとに約0.25%税額が増加し、最上階に向かうほど重税化される仕組みとなりました。低層階は減税、最上階は増税となるため、「タワマンだから一律にお得」という時代は完全に過去のものとなっています。
納税通知書の「過大請求」は日常茶飯事?
大手メディアの調査報道でも度々取り上げられますが、自治体による固定資産税の「課税ミス」は決して珍しい話ではありません。木造住宅を非木造として計算していた、新築特例の適用期間が過ぎていないのに満額請求していた、住宅用地の特例が外れたままになっていたなど、全国の自治体で毎年数千件規模の還付ミスが発覚しています。納税通知書に同封されている「課税明細書」に目を通さず、記載された金額をただ振り込むだけの行為は、自ら資産防衛を放棄しているに等しいと言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
固定資産税という保有コストの冷厳な現実を踏まえ、不動産購入や相続において「持ち家を選択して成功する人」と「賃貸にとどまるべき人」の分岐点を整理します。
持ち家・不動産取得に向いている人:
- 住宅ローン以外のランニングコストを別枠管理できる人:毎月の返済額だけでなく、固定資産税・都市計画税(年15万〜25万円程度)や修繕積立金をあらかじめ「見えない固定費」としてプールできる家計管理力がある。
- 30年以上の長期居住を前提としている人:木造住宅の資産価値がゼロに近づいても、特例の効いた安価な土地税負担を背景に、老後の住居費をミニマム化する戦略を描ける。
- 通知書の明細を自らチェックし、減税申請を怠らない能動性がある人。
購入を極めて慎重に検討すべき(賃貸が適している)人:
- 住宅ローンの返済比率が家計の限界ギリギリの人:新築特例が切れる4年目・6年目の「増税ショック」や、金利上昇の局面に対応できず、延滞の危機に瀕するリスクが極めて高い。
- 地方や郊外の「売るに売れない実家」を感情だけで相続しようとしている人:資産価値がつかない土地であっても固定資産税の請求は止まらず、特例解除のリスクを抱えた「負動産」として家計を蝕み続ける。
- 固定費の変動に強いストレスを感じる人。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:固定資産税はずっと同じ金額ですか?築年数が経つといつ安くなりますか?
A1:固定資産税は毎年変動します。3年に一度「評価替え」が行われ、家屋の経年劣化に伴って評価額が見直されます。木造戸建ての場合、築年数の経過とともに徐々に下がっていき、築20〜25年程度で「新築時の2割程度(下限値)」に達して底を打ちます。ただし、新築住宅の場合は「新築特例(3年または5年間の半減)」が切れた直後に一時的に税額が跳ね上がる点に注意してください。土地に関しては、地価の上昇局面では税額が上がることもあります。
Q2:年の途中で家を売却・購入した場合、固定資産税は日割りで誰が払いますか?
A2:法律上(地方税法)の納税義務者は、あくまで「その年の1月1日時点の所有者」です。そのため自治体から請求が届くのは売主になります。しかし日本の不動産取引の実務では、引渡し日を基準として、その年1年分の税額を売主と買主の間で日割り計算して精算するのが通例です(公租公課の精算)。契約書上の取り決めに基づく民事上の精算手続きとなります。
Q3:固定資産税の納税通知書が届かない場合はどうすればよいですか?
A3:納税通知書が届かない主な原因は、同一人物が同一の自治体内に所有する資産の「課税標準額の合計」が免税点(土地は30万円、家屋は20万円)未満である場合です。この場合は非課税となるため通知書は届きません。もし不動産の価値がそれ以上あるにもかかわらず届かない場合は、郵便事故、または引っ越しによる住民票の異動と不動産登記簿の住所変更が連動していない可能性があります。放置すると未納扱いになる危険があるため、資産が所在する市区町村の税務窓口に速やかに問い合わせてください。
Q4:大規模なリフォームをすると固定資産税が上がるというのは本当ですか?
A4:壁紙の張り替えやキッチンの交換といった軽微な内装リフォーム程度では固定資産税は上がりません。しかし、床面積を広げる「増築」や、建物の骨組みだけを残して一新するような「スケルトンリフォーム(主要構造部の改修)」を行い、建築確認申請が必要となるような工事を実施した場合は、役所の調査が入り、再評価によって固定資産税が上がるケースがあります。一方で、耐震やバリアフリー、省エネ改修に該当すれば前述の通り減額特例を受けられます。
まとめ:今後の動向と失敗しないための判断基準
固定資産税は、家や土地という大きな夢を手に入れた者に課される、逃れることのできない社会的義務です。しかしその中身は、単なる画一的な徴税ではなく、政策的な特例措置、耐用年数による減価、そして自治体の算定基準が複雑に絡み合った高度な制度です。
最も危険なのは、「役所が計算した金額だから間違いないだろう」と盲信し、届いた納付書にただ従うだけの姿勢です。適用されるべき減税特例が漏れていないか、新築軽減の終了時期を想定した資金準備ができているか、そして将来にわたって維持し続けられる資産なのか。毎年手元に届く納税通知書と課税明細書を冷徹に見つめ直し、制度を武器として正しく活用することこそが、あなたの生活と資産を守るための決定的な防衛策となります。 (出典: 固定 資産 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
