2026年最新の富裕層ピラミッド!資産1億超えの条件と年収基準
日本国内における資産格差と資産形成への関心は、過去にないほどの高まりを見せています。物価高や円安の定着、さらには新NISA制度の普及や国内外の株式市場の変動を背景に、「自分は今、日本のどの資産階層に位置しているのか」「どうすれば上のランクへステップアップできるのか」を真剣に考える人が急増しました。
日本における資産階層を把握するうえで、最も信頼性の高い指標として知られているのが、野村総合研究所が定期的に発表している資産保有額別の階層データ、通称「富裕層ピラミッド」です。本稿では、最新の調査動向と金融市場のデータを徹底的に精査し、超富裕層からマス層に至る各階層の定義、世帯数の割合、必要とされる年収基準、そして上のステージへ駆け上がるための現実的な条件を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:富裕層ピラミッドは「純金融資産保有額(金融資産-負債)」で5段階に定義され、富裕層(1億円以上)と超富裕層(5億円以上)を合わせた割合は全世帯のわずか約2.8%に留まります。
- 要点2:年収と資産ランクは必ずしも一致せず、年収1500万円超の高所得者でも浪費により「マス層」に甘んじるケースがある一方、平均年収から「準富裕層(5000万円以上)」へ到達する層が増加しています。
- 要点3:インフレと資産インフレが加速する局面において、預貯金のみの世帯は実質的に階層ダウンのリスクに直面しており、合理的な資産形成ピラミッドの構築が人生の防衛策となります。
【2026年最新】富裕層ピラミッドの全体像と純金融資産の階層別世帯数
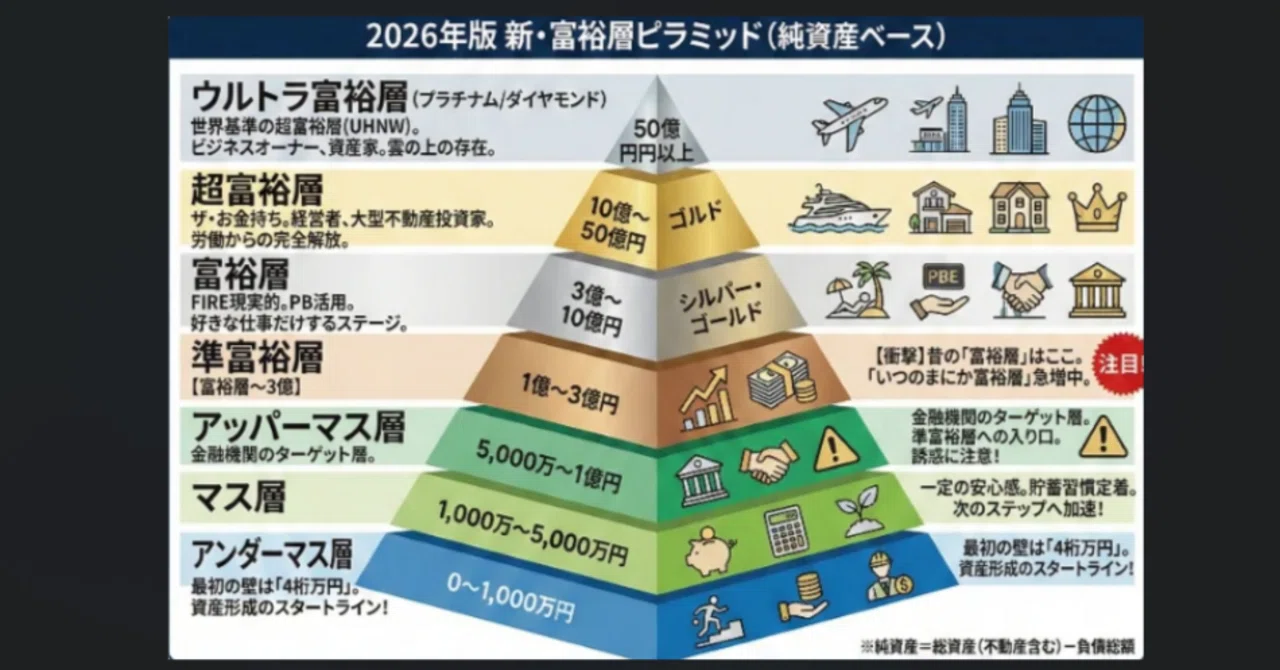
日本の富裕層分析において業界標準となっている野村総合研究所(NRI)の定義では、預貯金・株式・投資信託・債券・生命保険などの金融資産合計から、住宅ローンや各種借入金などの負債を差し引いた「純金融資産保有額」を基準に全世帯を5つの階層へ分類しています。不動産現物そのものは含まない点に注意が必要です。
直近の経済環境では、日経平均株価の上昇や世界的な株式市場の好調、為替変動が資産保有層の資産額を大きく押し上げました。その結果、富裕層ピラミッド最新動向として、準富裕層や富裕層の世帯数が増加傾向を維持しています。各階層の純金融資産の基準、推定される階層別世帯数および富裕層の割合は以下の通りです。
| 階層区分 | 純金融資産保有額 | 推計世帯数と全世帯比 | 一般的な世帯年収・主な属性 | 編集部の見解・実態 |
|---|---|---|---|---|
| 超富裕層 | 5億円以上 | 約9.5万世帯(約0.2%) | 年収3000万円以上〜数億円 上場企業オーナー、創業者 | 資産からの配当・キャピタルゲインだけで生活費を完全に賄える別次元の領域。 |
| 富裕層 | 1億円以上5億円未満 | 約145万世帯(約2.6%) | 年収1500万〜3000万円 中小企業経営者、医師、役員 | いわゆる「億り人」。労働所得に依存せずとも資産運用益が生活費を上回り始める分岐点。 |
| 準富裕層 | 5000万円以上1億円未満 | 約340万世帯(約6.2%) | 年収800万〜1500万円 パワーカップル、堅実投資家 | 「資産5000万円」を達成した層。サイドFIREや教育資金の完全確保が現実味を帯びる。 |
| アッパーマス層 | 3000万円以上5000万円未満 | 約730万世帯(約13.4%) | 年収600万〜1000万円 中堅会社員、共働き世帯 | 貯蓄・投資習慣が完全に身についた層。複利効果による資産増加スピードが明確に加速する。 |
| マス層 | 3000万円未満 | 約4200万世帯(約77.6%) | 全給与所得者・若年層 年収基準は広範(平均460万円等) | 日本の約8割が属する層。住宅ローン残高が大きい高所得者も純金融資産上はここに属する。 |
富裕層年収基準のウソと真実|「フロー」と「ストック」の決定的な違い
多くの人が抱く最大の誤解が、「年収1000万円を超えれば富裕層である」という思い込みです。しかし、富裕層ピラミッドが測定しているのは「ストック(積み上がった純資産)」であり、毎月の給与や年間ボーナスといった「フロー(毎年の収入)」ではありません。
国税庁の「民間給与実態統計調査」などによると、年収1000万円を超える給与所得者は全体の約5%前後に過ぎません。しかし、都内の高級タワーマンションをペアローンで購入し、外車や子どもの私立通学、高級ブランドの消費を重ねる世帯では、どれだけ年収が高くても純金融資産が1000万円以下、すなわち「マス層」に分類されるケースが現場取材でも多発しています。
かつて大手メディアのマネー特集で取材に応じたプライベートバンカーは、現場の実態をこう証言しています。
「年収2000万円の開業医や外資系コンサルタントが、過大な住宅ローンと生活水準のインフレによって貯蓄ゼロに近い状態で相談に来られることは珍しくありません。一方で、地方在住で夫婦合わせた世帯年収が700万円台であっても、固定費を抑えて20年間インデックス投資を継続し、資産1億円以上の富裕層へ静かに到達している公務員や一般会社員のご家庭が確実に存在します」
つまり、富裕層年収基準という固定的な絶対値は存在せず、「手取り収入からどれだけの余剰資金をストックへ回し、長期で運用利回りを得られたか」という貯蓄率と投資期間こそが、階層を決定づける唯一の物理法則なのです。
【実態検証】富裕層・準富裕層の生の声と資産形成ピラミッドを登る現実
インターネット上のSNSや知恵袋、コミュニティ掲示板では、「資産形成ピラミッドの各壁をどう突破したか」について連日激しい議論が交わされています。実際に各階層に到達した当事者たちの声から、リアルな心理的変化と突破口を検証します。
【アッパーマス層(3000万円)到達者の声】
「20代から節約と積立投資を愚直に続け、30代後半で3000万円に到達。ここを越えてから運用の複利効果が実感できるようになり、年間の運用益が手取り給料の数ヶ月分に匹敵するようになった」(30代後半・ITエンジニア)
【準富裕層(5000万円)到達者の声】
「資産5000万円を超えた瞬間、会社をいつ辞めても数年間は路頭に迷わないという精神的余裕が生まれた。いわゆる『小金持ち』の領域だが、見栄の消費欲求が完全に消え去り、無駄遣いをしなくなる好循環に入る」(40代半ば・メーカー勤務)
【富裕層(1億円以上)到達者の声】
「1億円の大台に乗った時、4%ルールで年400万円の運用益が非課税・低税率で計算できる状態になった。労働はお金を稼ぐためではなく、社会との繋がりや自己実現のための選択肢に変わった」(50代前半・共働き会社員退職)
マス層(3000万円未満)から上のランクへ上がるための決定的な条件は、「支出の最適化(生活防衛資金以外の余剰資金の最大化)」と「優良なインデックスファンド等のコア資産への長期分散投資」の掛け合わせです。アッパーマス層までは「入金力と節約」が主役ですが、準富裕層や富裕層へ到達するためには「相場の波を乗り越えて市場に居座り続ける運用の複利力」が必須条件となります。

一般に知られていない盲点とネットの誤解|インフレ局面の格差拡大
資産形成の現場において、多くの人が陥りがちな致命的な盲点と、ネット上に蔓延する誤解を解き明かします。
盲点1:含み益のある不動産を持っていても「純金融資産」ではない
「都内に1億円のマンションを買ったから自分は富裕層だ」と考える人がいますが、これは誤りです。不動産は現物資産であり、野村総合研究所の統計定義における「純金融資産」にはカウントされません。さらに、購入時に8000万円の住宅ローンを抱えており、手元の預金が500万円の場合、純金融資産は「500万円 - 8000万円 = マイナス7500万円」となり、ピラミッド上はマス層に位置します。不動産を売却・現金化して負債を完済した段階で初めて純金融資産として計上されます。
盲点2:預貯金オンリーは「実質的な資産目減り」による階層転落を招く
かつてのデフレ期であれば、現金やメガバンクの定期預金で保有しているだけでも資産価値は守られていました。しかし、年間2〜3%以上のインフレが常態化する局面では、現金の購買力は毎年確実に低下します。1000万円を普通預金に眠らせておく行為は、10年後・20年後に実質的な購買力を大きく損ない、ピラミッドの下位へと押し流される要因になり得ます。
【プロの結論】資産形成ピラミッドで上位を目指すべき人と慎重になるべき人の判断基準
資産形成ピラミッドの上位を目指すプロセスは、すべての人にとって等しく幸福をもたらすわけではありません。過度な節約や投資への偏執は、現在の生活の質や家族関係を犠牲にするリスクを孕んでいます。
社会学や行動経済学の視点から見ると、富裕層ピラミッドの上昇に過剰に固執する背景には、SNSによる他者との比較や「ステータス不安」が存在することが分かっています。心理的な健全性を保ちながら資産形成に向き合うための判断基準を提示します。
富裕層ピラミッドの上位を積極的に目指すべき人
- 明確な目的(FIRE、起業、子世代への承継など)を持っている人:資産を増やすこと自体が目的ではなく、得られる自由や時間を活用する明確なビジョンがある人は、蓄財の過程も前向きに楽しむことができます。
- 感情に流されず、15年以上の長期視点でリスク資産を放置できる人:市場の暴落局面でも狼狽売りをせず、淡々と積み立てを継続できる規律を持つ人は、確実にピラミッドの階段を登ることができます。
無理なランクアップを急がず慎重になるべき人
- 日々の生活費や家族との思い出(旅行・教育)を極限まで削っている人:「今しかできない体験」を過度に犠牲にしてまで数字上の資産を増やしても、後年の幸福度には結びつきません。過度な倹約による家族間の心理的摩擦は共依存や家庭崩壊のリスクを生みます。
- 短期トレードや高レバレッジ投資で一発逆転を狙おうとする人:マス層から一気に富裕層へジャンプしようと過剰なリスクを取る人は、相場の急変で資産を失い、再起不能なダメージを負う危険性が極めて高くなります。

【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:会社員の給与だけで「富裕層(資産1億円以上)」に到達することは可能ですか?
A1:十分に可能です。共働き世帯(パワーカップル)で世帯年収1000万〜1200万円程度を確保し、生活費を適正にコントロールしながら、新NISAや確定拠出年金等をフル活用して月20万〜30万円を全世界株式等のインデックスファンドに年利5%程度で20〜25年間投資し続ければ、定年を迎える頃には資産1億円の大台に到達する計算が成り立ちます。
Q2:住宅ローンがある場合、富裕層ピラミッドのどこに位置するかはどう計算しますか?
A2:計算式は「(預貯金+株式+投資信託+保険等の金融資産合計)-(住宅ローン残高+その他借入金)」です。例えば金融資産が4000万円あり、住宅ローン残高が3000万円ある場合、純金融資産はプラス1000万円となるため「マス層(3000万円未満)」に該当します。
Q3:マス層からアッパーマス層(3000万円)へ最速で抜けるためのコツは何ですか?
A3:まずは固定費の徹底的な削減(保険の見直し、通信費の格安化、不要なサブスク解約、車や住宅の見直し)を行い、手取り収入の20〜30%以上を先取り投資へ回す仕組みを作ることです。最初の500万円〜1000万円までは入金力がモノを言いますが、3000万円を超えると運用の複利効果が目に見えて加速します。
まとめ:2026年以降の資産戦略と自分の立ち位置を見極める視点
野村総合研究所の富裕層ピラミッドは、日本社会における自分の客観的な資産ポジションを正確に把握するための優れた羅針盤です。全世帯の約77%がマス層に属し、1億円以上の富裕層・超富裕層は全体の2.8%程度に過ぎないという事実は、慌てず着実にステップを踏むことの大切さを物語っています。
大切なのは、他人との比較による見栄の消費や焦燥感から抜け出し、自身のライフプランに基づいた「身の丈に合う資産形成」を継続することです。インフレと資産形成の重要性が叫ばれるこれからの時代、フローである年収の多寡に惑わされることなく、純金融資産というストックを着実に積み上げていく堅実な資産戦略こそが、真の経済的安定と精神の自由をもたらします。 (出典: 富裕 層 ピラミッド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
