月給25万の手取りはいくら?引かれる税金と一人暮らしの生活実態を検証
求人票や給与明細に記載されている「月給25万円」という数字を見て、実際に口座へいくら振り込まれるのか疑問を抱く方は少なくありません。額面と手取りのギャップは想像以上に大きく、引かれる税金や社会保険料の仕組みを正しく把握しておかなければ、一人暮らしを始めた後に家計が逼迫してしまうリスクもあります。
会社員として受け取る給与からは、健康保険料や厚生年金保険料、雇用保険料といった社会保険料に加え、所得税や住民税が天引きされます。2026年現在の最新の税制・保険料率に基づき、額面25万円の手取り実額から一人暮らしの生活費内訳、さらには「手取りで25万円」を得るために必要な総支給額や年収の基準まで、具体的なデータを交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面月給25万円の実際の手取り額は約19.5万〜20.2万円であり、毎月約5万円前後が税金・社会保険料として控除される。
- 要点2:手取り25万円を毎月手元に残すためには、額面の総支給額で約31.5万〜33万円、ボーナス込みの年収換算で約420万〜480万円が必要となる。
- 要点3:一人暮らしの適正家賃は手取りの3分の1以下(約6.5万円以内)が堅実ラインであり、計画的な支出管理を行えば毎月3万〜4万円前後の貯金が可能である。
【2026年最新シミュレーション】月給25万円の手取り額と控除の内訳
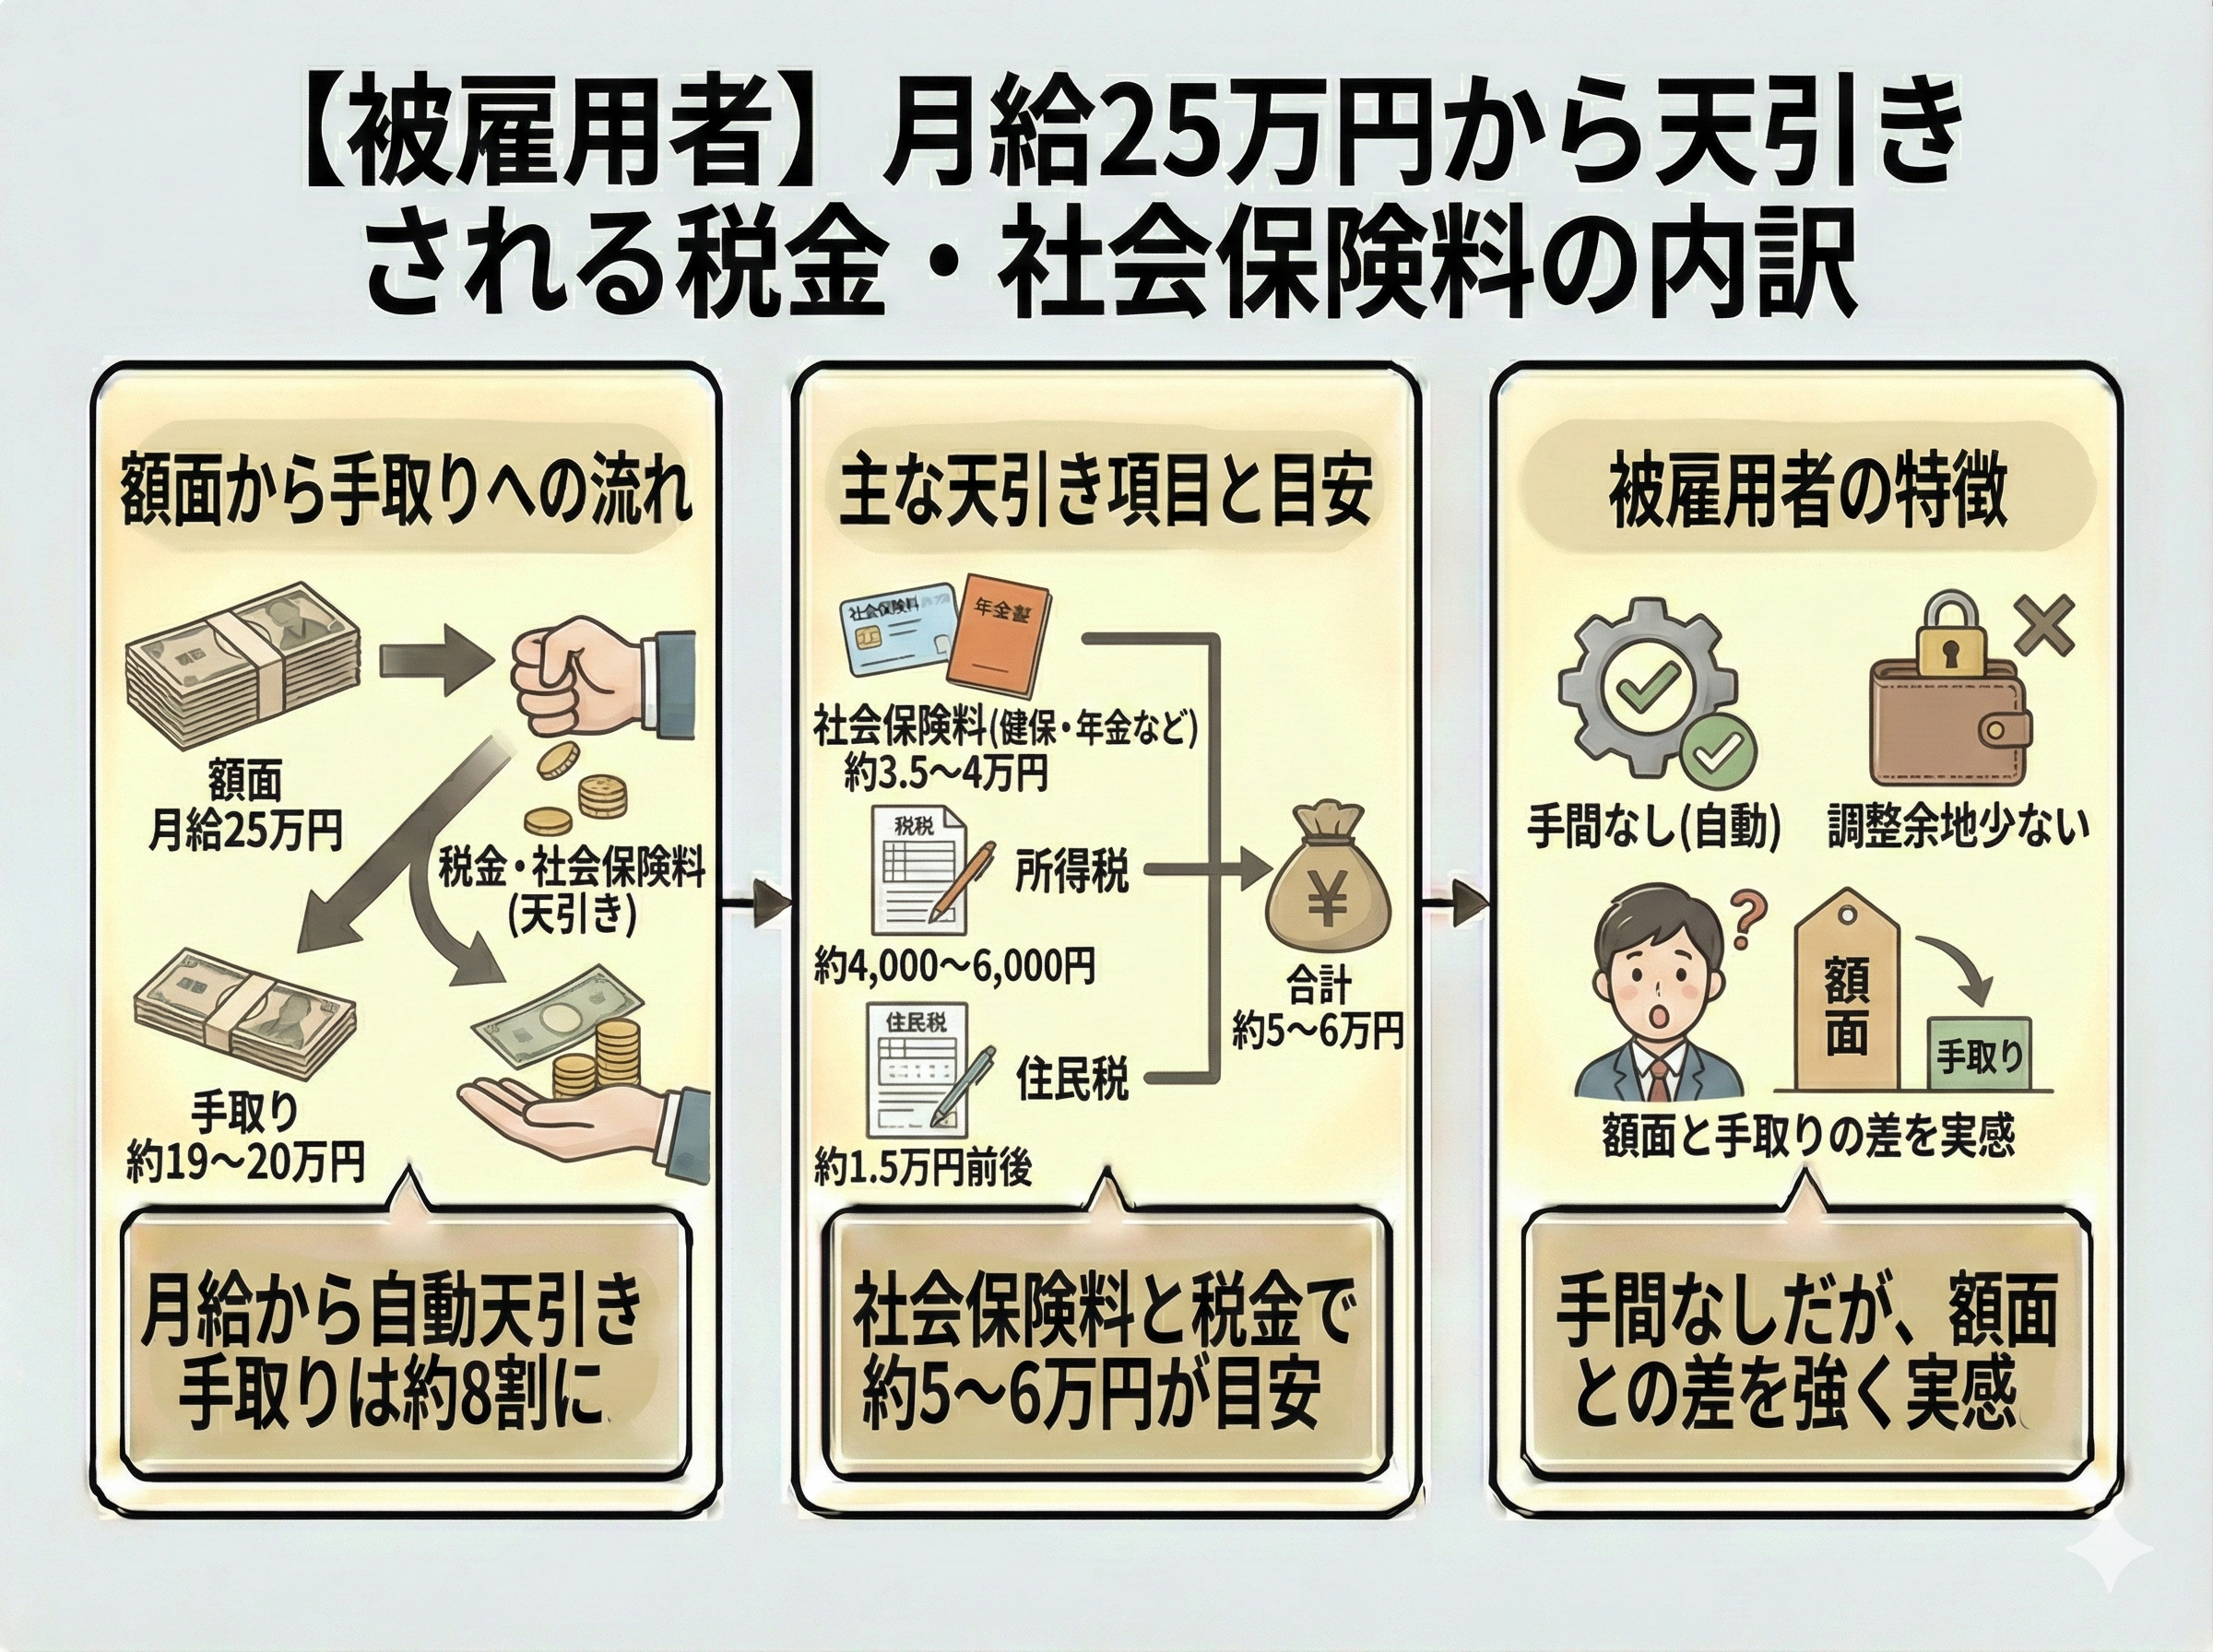
給与明細に記載される総支給額(額面)から各種控除を差し引いた金額が、実際に指定口座へ振り込まれる手取り額です。額面25万の手取り額は、独身・扶養親族なし(40歳未満)の場合、およそ19万5,000円〜20万2,000円前後となります。総支給額の約78%〜80%が手元に残る計算です。
給与から差し引かれる項目は大きく「社会保険料」と「税金」の2種類に分かれます。これらは法率や標準報酬月額に基づいて機械的に算出されるため、自己都合で控除を免れることはできません。
社会保険料と所得税の控除額の具体的な目安内訳は以下の通りです(東京都・協会けんぽ加入、40歳未満の単身者を想定)。
- 健康保険料:約12,475円(料率9.98%を労使折半)
- 厚生年金保険料:約23,790円(料率18.3%を労使折半)
- 雇用保険料:約1,500円(一般の事業・労働者負担率0.6%)
- 所得税:約4,800円〜5,300円(給与所得控除・基礎控除適用後)
- 住民税:約8,000円〜9,500円(前年所得に対して課税)
社会保険料の合計だけで毎月約37,700円、税金(所得税+住民税)で約13,000円〜14,500円となり、合計で毎月約5万円〜5万3,000円が控除されます。
ここで注意したいのが住民税の計算方法と発生時期です。住民税は「前年の1月1日から12月31日までの所得」に対して課税され、翌年6月から翌々年5月にかけて給与天引きされます。そのため、社会人1年目の新卒社員などは前年に課税対象となる所得がないため住民税が引かれず、手取りが約20万8,000円前後と一時的に多くなります。しかし、2年目の6月以降は毎月約8,000円〜9,000円以上が新たに引かれるため、昇給がない場合は1年目よりも手取りが減る現象が発生します。
「額面25万」と「手取り25万」の決定的な違い|必要な総支給額と年収換算
家計設計や転職活動を行う際、混同しやすいのが「額面25万円」と「手取り25万円」の格差です。手取りとして手元に25万円を残すには、額面ベースでかなり高い総支給額が求められます。
手取り25万の総支給額を達成するためには、毎月の額面給与として約31.5万円〜33万円が必要です。月収32万円前後になると、引かれる社会保険料や税金の総額が毎月約6.5万〜7.5万円に達するため、手元に残る金額がようやく25万円程度となります。
これを年間ベースで試算した場合、手取り25万に必要な年収はボーナスの有無によって以下のように変動します。
- ボーナスなし(年俸制など):年収約380万〜400万円
- ボーナス年2回(計2〜3ヶ月分):年収約440万〜480万円
ボーナス込みの年収換算を行うと、額面月給25万円(賞与年間3ヶ月分支給)の場合は年収375万円となり、年間の手取り総額は約295万〜305万円前後にとどまります。一方、毎月手取り25万円を維持し、さらに賞与でも手取りを確保したい場合、総年収として450万円以上が現実的な目標水準です。
| 項目 | 額面25万円の場合 | 手取り25万円の場合 | 編集部の見解・留意点 |
|---|---|---|---|
| 月額総支給額 | 250,000円 | 約315,000円〜330,000円 | 給与交渉時は額面指定か手取り希望かを厳密に確認要 |
| 毎月の控除合計 | 約48,000円〜53,000円 | 約65,000円〜75,000円 | 累進課税と社保負担増により控除比率が上昇する |
| 実質手取り月額 | 約197,000円(2年目以降) | 250,000円 | 月給25万は手取り20万弱として予算を組むのが鉄則 |
| 推定年収(賞与3ヶ月込) | 約3,750,000円 | 約4,725,000円〜4,950,000円 | 20代後半〜30代前半の平均年収ゾーンに相当 |
【実態検証】月給25万の一人暮らし生活費内訳と適正家賃のリアル
額面月給25万円(手取り約20万円)で都市部において一人暮らしをする場合、どのような収支バランスになるのかを現場目線で検証します。
まず最重要となるのが住居費です。月収25万の適正家賃は、一般的に「手取り額の3分の1以内」が無理のない上限とされています。手取りが約20万円であるため、家賃・管理費込みで6万5,000円〜6万8,000円以内に抑えるのが適正ラインです。都心一等地の新築マンションなどは予算オーバーになりやすいため、築年数や駅徒歩分数を妥協するか、郊外エリアや近隣県の快速停車駅などを選択肢に入れるのが現実的です。
以下は、手取り20万円(額面25万円)で暮らす単身者の標準的な月給25万の一人暮らし生活費モデルです。
- 家賃(管理費込):65,000円
- 食費:38,000円(自炊中心、適度な外食含む)
- 水道光熱費:12,000円(電気・ガス・水道)
- 通信費:6,000円(格安SIM+光回線・Wi-Fi)
- 日用品・雑費:7,000円
- 交際費・娯楽費:25,000円
- 衣類・美容・自己投資:12,000円
- 貯金・投資枠:35,000円
- 【支出合計】:200,000円
このシミュレーションから分かる通り、無駄遣いを排して自炊を取り入れれば、毎月約3万5,000円を貯金やNISA等の資産形成に回すことが可能です。手取り25万円の貯金額目安としては月5万〜7万円以上を狙えますが、手取り20万円(額面25万円)の段階では月3万円〜4万円(年間約36万〜48万円)の貯蓄ペースが健全な目標値となります。
国税庁の「民間給与実態統計調査」および厚生労働省の「賃金構造基本統計調査」のデータに照らし合わせると、20代30代の平均手取り額は、20代前半で約16万〜18万円、20代後半で約20万〜22万円、30代前半で約24万〜26万円前後です。したがって、20代半ばで月給25万円(手取り約20万円)というのは年代平均に合致した堅実なポジションに位置しています。
夫婦二人暮らしの生活水準と将来リスク|手取り20万〜25万で暮らせるか?
単身者であれば十分に自立した生活が送れる金額ですが、夫婦二人暮らしの生活水準として捉えた場合、収支の難易度は大きく変わります。
仮に夫の片働きで月給25万円(手取り約20万円)のみで夫婦生活を営む場合、家計はかなりタイトになります。二人暮らし用の賃貸住宅(1LDK〜2DK)は都市部で家賃8万〜10万円以上かかることが多く、食費も最低5万〜6万円、水道光熱費も2万円前後に膨らみます。
- 家賃(2人向け):85,000円
- 食費(2人分):55,000円
- 水道光熱費:20,000円
- 通信費(2人分):10,000円
- 日用品・医療費:12,000円
- 交際費・予備費:18,000円
- 【支出合計】:200,000円(貯金余力ゼロ)
このように、片働きの月給25万円では毎月の貯金余力がほぼ失われ、急な医療費や冠婚葬祭などの突発的支出に対応できなくなるリスクが高まります。一方、共働きで双方が月給25万円を稼ぎ、世帯合計で手取り40万円(手取り20万×2)を確保できれば、生活水準は劇的に安定し、毎月10万〜15万円以上の資産形成が可能になります。
一般に知られていない盲点とネットの誤解|税金・保険料の落とし穴
インターネット上の掲示板やSNSでは、「月給25万円あれば贅沢ができる」「いや、手取り25万なければ生活は破綻する」といった極端な意見が見受けられますが、これらには税金や制度に関する認識不足が含まれています。
特に注意すべき実務上の落とし穴が「4月〜6月の残業代トラップ」です。社会保険料の算出基準となる「標準報酬月額」は、原則として毎年4月・5月・6月に支給された給与の平均額によって決定されます(定時決定)。この3ヶ月間に残業代が多くつくと、その年の9月(10月控除分)から翌年8月までの1年間、社会保険料の引き落とし額が跳ね上がり、秋以降の基本給に対する手取りが大きく目減りすることになります。
【プロの結論】おすすめできる生活スタイル・慎重になるべき支出パターンの判断基準
月給25万円(手取り約20万円)の経済圏で確実に資産を増やし、将来の経済的安定を築くための明確な判断基準を提示します。
【この給与水準で安定成長できる人の条件】
- 家賃を適正範囲(6.5万円以下)に抑え、固定費を最初に最適化できている
- スマホを格安SIMにし、サブスクリプションを必要最小限(月2〜3個以内)に整理している
- 給与天引きや自動積立を活用し、毎月先取りで3万円以上を貯蓄・新NISA等へ回せている
- 自炊を習慣化し、平日のコンビニ利用や無目的なカフェ通いを抑制できている
【破綻リスクが高く慎重に見直すべき支出パターン】
- 「月給25万=25万使える」と錯覚し、家賃8万円以上の物件を契約してしまう
- マイカーを都市部で保有し、駐車場代・自動車税・任意保険料で手取りの20%以上を圧迫させている
- リボ払いやカードローンを利用し、金利負担で手取り額を削っている
- ボーナスを生活費の赤字補填に充てる前提で毎月の収支を組んでいる
【25 万 手取り】に関するよくある質問(FAQ)
Q1:額面月給25万円の場合、手取りが20万円を下回るケースはありますか?
A1:十分にあり得ます。40歳以上で介護保険料(約1.6%)が加算される場合や、前年に残業代が多く住民税が高額になっている場合、また労働組合費や財形貯蓄、社員食堂利用料などが給与天引きされている企業では、手取りが19万円台前半まで下がるケースがあります。
Q2:転職時に「手取りで25万円欲しい」場合、希望給与はいくらと提示すべきですか?
A2:転職活動の給与交渉では必ず「額面総支給額」で会話する必要があります。手取り25万円を希望する場合は、「月給(基本給+固定手当)32万円〜33万円以上」、想定年収ベースであれば賞与込みで「450万円〜480万円以上」を希望条件として提示するのが正確です。
Q3:2026年最新税制シミュレーションにおいて、手取りを合法的に増やす有効な手段はありますか?
A3:最も効果的なのは「iDeCo(個人型確定拠出年金)」の活用と「ふるさと納税」の併用です。iDeCoは掛金全額が所得控除の対象となるため、毎月の所得税と翌年の住民税を軽減できます。また、ふるさと納税は手取り額そのものを増やすわけではありませんが、翌年の住民税の前払いとして返礼品(食料品や日用品)を受け取れるため、実質的な生活費の節約に大きく寄与します。
まとめ:手取り額の現実を把握し賢い資産形成を進めるために
月給25万円は、20代から30代の単身者にとって経済的自立を十分に果たせる給与水準です。しかし、実際の口座振込額は約20万円にとどまり、毎月約5万円が社会保険料や税金として天引きされる現実を正しく認識していなければ、家賃や固定費の設定でつまずく原因となります。
手取り額を基準にした適正家賃(6.5万円以内)の遵守と、毎月3万〜4万円の先取り貯蓄の習慣を確立することが、将来のステップアップやライフイベントに向けた最大の防衛策となります。給与明細の控除項目を定期的に確認し、制度の仕組みを味方につけた堅実な家計管理を進めていきましょう。 (出典: 25 万 手取り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
