PayPayクレカチャージの真実|他社不可の理由と2026年最新攻略法
国内コード決済市場で圧倒的なシェアを握るPayPay。日常の決済インフラとして定着した一方で、多くのユーザーが一度は突き当たるのが「手持ちのクレジットカードから残高にチャージできない」「なぜ他社カードが弾かれるのか」という疑問です。ポイント還元率の高いメインカードを紐付けて効率よくポイ活を行いたい消費者にとって、チャージ手段の制限は決済アプリ選びを左右する極めて重大な要素といえます。
かつては自由度の高かった決済サービス各社ですが、現在は自社経済圏の囲い込みと収益構造の適正化へと大きく舵を切っています。本稿では、2026年現在の確定ルールに基づき、PayPayのクレジットカードチャージを取り巻くシステム構造、他社カードが排除されたビジネス的背景、そして現在利用可能なチャージルートの損得勘定を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高に直接チャージできるクレジットカードは「PayPayカード(旧ヤフーカード含む)」および「PayPayカード ゴールド」のみに完全限定されている。
- 要点2:他社カード排除の背景には、加盟店手数料の引き下げ維持と数千億円規模のグループ経済圏(LINEヤフー・ソフトバンク)へのLTV最大化戦略が存在する。
- 要点3:他社クレカの還元を活かす唯一の抜け道である「まとめて支払いルート」も月間上限や手数料の壁があり、自身の通信キャリアと決済総額に応じた見極めが必須。
【2026年最新】PayPayのクレジットカードチャージ仕様と基本ルール
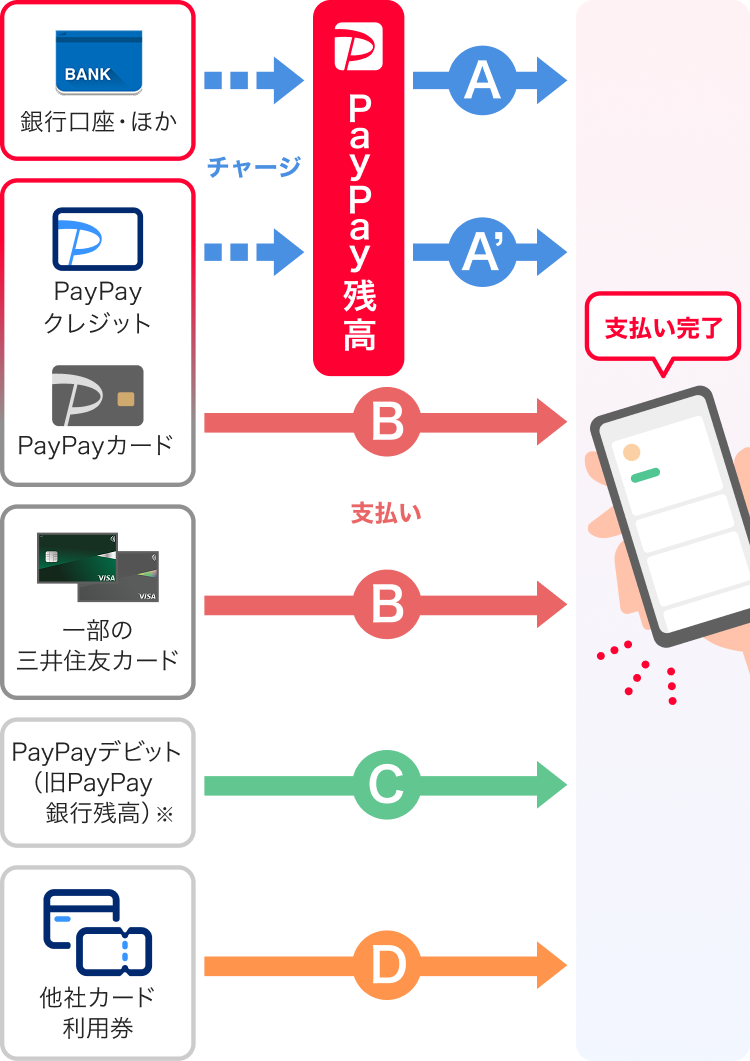
現在、PayPayアプリにおいて「クレジットカードからPayPay残高へ直接チャージする」行為が認められているのは、公式発行カードであるPayPayカード(PayPayカード ゴールドを含む)のみです。VISA、Mastercard、JCBといった国際ブランドが付帯していても、楽天カードや三井住友カードなどの他社発行クレジットカードから残高へチャージすることはシステム上完全に遮断されています。
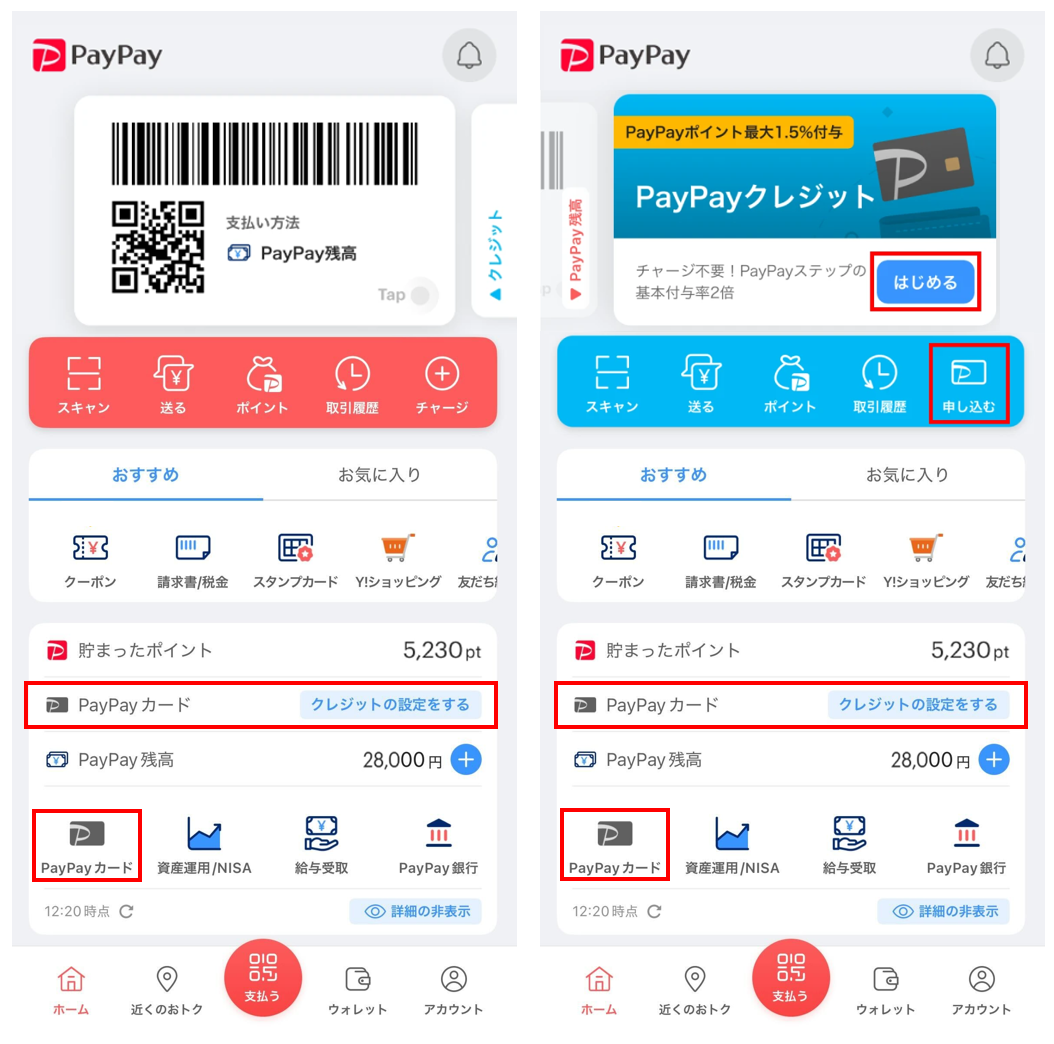
ここで多くのユーザーが混同しやすいのが、「残高チャージ」と「PayPayクレジット(旧あと払い)」の違いです。以前提供されていた「チャージして支払う」方式に加え、現在はチャージ残高を介さずに当月の利用分を翌月に一括請求するPayPayクレジットが標準機能として定着しました。PayPayカードを保有している場合、事前にチャージ残高を気にすることなく決済できるため、事実上のポストペイ(後払い)型カード決済と同等の利便性を享受できます。
なお、銀行口座と直結したPayPay デビットカード チャージについて調べられるケースも目立ちますが、国際ブランド付きデビットカードであっても残高チャージには非対応です。デビット機能を利用してPayPay残高を満たすには、カード経由ではなく「PayPay銀行の口座連携」を行い、直接口座引き落としチャージを行う必要があります。
なぜ他社クレジットカードは使えないのか?決済ビジネスの構造的背景
なぜPayPayは他社クレジットカードによるチャージを頑なに拒み、自社グループカードへの集約を進めたのでしょうか。決済業界の収益モデルおよびLINEヤフーグループの財務戦略を紐解くと、そこには極めて合理的かつ冷徹なビジネス上の理由が存在します。
最大の要因はインターチェンジフィー(加盟店開放手数料)の負担構造です。ユーザーが他社クレジットカードでチャージや決済を行うたび、PayPay側はカード発行会社(イシュアー)に対して決済額の1〜2%程度の手数料を支払わなければなりません。コード決済黎明期の大規模ばらまきキャンペーン期においては、赤字覚悟のユーザー獲得コスト(CAC)として容認されていましたが、黒字化フェーズへ移行した現在、自社に1円の利益ももたらさない「他社カードのポイント原資をPayPayが肩代わりする構造」を維持し続けることは企業経営上不可能です。
さらに、グループ全体の経済圏LTV(顧客生涯価値)の極大化も直結しています。ソフトバンク、LINEヤフー、PayPayが三位一体となり、金融・通信・EC(Yahoo!ショッピング)を自社サービスで一気通貫させるエコシステムを確立するためには、決済の根幹となるクレジットカードを「PayPayカード」に集約させることが至上命題でした。他社カードの利用を制限・排除することは、競合他社へ流出していた手数料とデータをグループ内に完全に囲い込むための決定打だったといえます。
【徹底比較】チャージ方法別の還元率・手数料・上限データ一覧
PayPay残高を満たすための代表的なチャージルートおよび決済方法について、実質的なコストと獲得可能な還元スペックを比較表にまとめました。自身のライフスタイルにおいてどのルートが最も資金効率に優れているかを把握する基準として活用してください。
| チャージ・決済手段 | ポイント還元率 | チャージ手数料 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayクレジット(PayPayカード決済) | 0.5%〜1.5%(PayPayステップ適用時) | 無料 | 残高管理不要で最も標準的。PayPayステップの達成条件(月間10万円・30回)に寄与するメイン推奨ルート。 |
| PayPayカード ゴールド利用 | 最大2.0%(基本1.5%+条件達成) | 無料(年会費11,000円) | ソフトバンク・ワイモバイルの通信料決済で最大10%還元など付帯特典が強力。年間決済額が大きいヘビー層向け。 |
| ソフトバンク/ワイモバイルまとめて支払い | 0.5%〜(+紐付けクレカの独自還元) | 月1回目:無料 2回目以降:2.5%(税込) | 他社高還元クレカのポイントを間接的に獲得できる唯一の裏ワザ。ただし月2回目以降の手数料に厳重注意。 |
| 銀行口座チャージ | 0.5%〜1.0%(決済時のみ付与) | 無料 | クレカを使いたくない層に最適。ただしチャージ時点でのポイント発生はなく、決済時の通常付与に留まる。 |
| セブン銀行・ローソン銀行ATM現金チャージ | 0.5%〜1.0%(決済時のみ付与) | 無料 | 完全な現金管理派向け。口座連携やカード発行が不要な反面、ポイ活の観点では恩恵が最も薄い。 |

【実態検証】利用者の生の声と「チャージできない」トラブルの現場データ
現場のユーザーサポート窓口やSNS、知恵袋の投稿を分析すると、「PayPayでチャージができない」「エラーが表示されて決済が進まない」というトラブル相談が後を絶ちません。その実態を精査すると、原因の大半はシステムの不具合ではなく、明確な仕様制限に起因しています。
第一に挙げられるのが本人確認(eKYC)未完了による利用枠の制限です。PayPayではマネーロンダリング防止および不正利用対策の国際基準に合わせ、アカウントの本人確認状況によって利用可能上限を極めて厳格にコントロールしています。本人確認が完了していないアカウントでは、クレジットカード関連の決済上限が「過去24時間で2万円、過去30日間で5万円」と低く設定されており、家電の購入やまとめ買いの際に即座に上限エラーで弾かれる仕様になっています。
第二の壁は3Dセキュア(本人認証サービス2.0)の未設定です。PayPayカードを含むクレジットカードを連携させる際、発行会社側でワンタイムパスワードや生体認証による3Dセキュアを設定していない場合、カードの登録自体が拒否されるか、チャージ上限が極端に制限されます。「カード自体は有効期限内なのにPayPay上で使えない」と憤るユーザーの多くが、カード会社マイページ側での認証設定を失念しているのが現場のリアルです。
一般に知られていない盲点|他社クレカでポイント二重取りを狙う「抜け道」の真実
「どうしても他社の高還元クレジットカード(リクルートカードやマリオットボンヴォイ等)のポイントをPayPay決済に乗せたい」というポイ活上級者の間で活用され続けているのが、通信キャリアの決済枠を利用したソフトバンクまとめて支払い チャージおよびワイモバイルまとめて支払いを経由するルートです。
この仕組みは、スマートフォンの月額利用料金の支払い方法に「他社クレジットカード」を設定しておき、PayPay残高へのチャージ代金を通信料金と合算して支払うというものです。これにより、通信料金のクレカ決済分として「他社カードのポイント」を獲得しつつ、PayPay決済時に「PayPayポイント」を獲得するという、いわゆるポイント二重取りルートが成立します。
しかし、この手法には知っておくべき決定的な落とし穴が2点存在します。1つ目は、毎月初回のチャージのみ手数料無料であり、同月内の2回目以降はチャージ金額の2.5%(税込)という高額な手数料が発生する点です。1%程度のクレカポイントを得るために2.5%の手数料を支払っては本末転倒です。2つ目は、近年のカード各社による「通信料金合算決済のポイント付与対象外化」の広がりです。一部の主要カードでは、携帯キャリア決済利用分に対するポイント還元率を半減またはゼロに改定する動きが加速しており、抜け道としての有効性は年々狭まっています。
【プロの結論】経済圏シフトで見極めるべき損得の境界線
決済サービスの寡占化が進んだ現代において、単一のコード決済に執着することは必ずしも最適解とは言えません。手数料構造やポイントルールの改定を踏まえ、PayPayを軸とした決済基盤へ統一すべきか、他社サービスを併用すべきかの客観的な判断基準を提示します。
PayPayカードを中心とした運用へ一本化すべき人
- ソフトバンク・ワイモバイル・LINEMOの回線契約者:キャリア割引やPayPayカード ゴールドの通信料高還元(最大10%)を享受できるため、経済圏に集約する恩恵が年会費を大幅に上回ります。
- 月間のキャッシュレス決済額が10万円を超えるヘビー層:PayPayステップのハードル(月30回かつ10万円以上の決済)をクリアし、常時1.5%〜2.0%の高還元を維持できる環境にあるユーザー。
- 個人商店や地方都市での決済機会が多い人:他社コード決済が導入されていない小規模店舗でもPayPayのみ対応しているケースが多く、チャージ残高の即時性・利便性が最優先される環境。
PayPayのクレカチャージにこだわらず、他社決済を優先すべき人
- ドコモ(dカード)やau(au PAY カード)、楽天経済圏を主軸にしている人:PayPayに無理に他社クレカを噛ませるメリットは極めて薄く、素直に楽天ペイ(楽天カードチャージで常時1.5%)やd払いを利用する方が資金管理・還元効率ともに圧倒的に優位です。
- 月間の決済回数・金額が少なくPayPayステップの達成が困難な人:基本還元率が0.5%に留まるため、常時1.0%〜1.2%還元を誇る他社クレジットカードを直接タッチ決済で利用した方が得策です。
【paypay クレジット カード チャージ】に関するよくある質問(FAQ)
Q1:楽天カードや三井住友カードから直接PayPay残高へチャージすることはできますか?
A1:直接の残高チャージは一切できません。PayPay残高に直接チャージ可能なクレジットカードは「PayPayカード」および「PayPayカード ゴールド」のみです。他社カードのポイントを獲得したい場合は、ソフトバンク・ワイモバイルの「まとめて支払い」を経由する等の特殊な手段に限られます。
Q2:PayPayカードからPayPay残高へチャージした場合、チャージ時点でポイントは付きますか?
A2:チャージ時点ではポイントは付与されません。PayPayカードから残高へチャージした分は、街のお店やネットショップ等で「PayPay残高を使って決済した時点」で初めてPayPayポイントとして還元されます。
Q3:本人確認(eKYC)を行わない場合、クレジットカード決済の上限額はいくらですか?
A3:本人確認が未完了のアカウントでは、不正利用防止のため「過去24時間で2万円、過去30日間で5万円」に制限されます。高額な買い物や継続的な決済利用を予定している場合は、マイナンバーカードや運転免許証を用いた本人確認の即時完了が推奨されます。
Q4:PayPay銀行のデビットカードを持っていれば、カード番号入力でチャージできますか?
A4:デビットカードのカード番号を入力して残高チャージすることはできません。ただし、PayPayアプリにPayPay銀行の「銀行口座」として直接口座連携を行えば、口座残高から即時チャージすることが可能です。
まとめ:今後の動向と失敗しないための判断基準
コード決済の黎明期に見られた「他社クレカを自由に紐付けて際限なくポイントを多重取りする」という時代は完全に終焉を迎えました。現在のPayPayは、自社の金融エコシステムを受け入れるユーザーに対して手厚い還元とシームレスな体験を提供する一方で、外部接続に対しては明確なコストと制限を課す方針を堅持しています。
クレジットカードからのチャージを検討する際は、目先の小手先なテクニックに過度な労力を割くのではなく、自身の通信キャリアやメインバンク、年間の総決済額を俯瞰したうえで「PayPay経済圏へ本格的に移行するか」「他社決済と割り切って使い分けるか」を決断することが、最も合理的でストレスのないキャッシュレス生活を築く鍵となります。 (出典: paypay クレジット カード チャージ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
