今100ドルは何円?最新換算額と損しない両替・決済の裏ワザ【2026年】
海外旅行の準備や越境ECでの買い物、あるいは手元に残った外貨を前にして「今、100ドルは日本円でいくらになるのか?」と検索する人が急増しています。為替相場は日々刻々と動いており、わずかなレートの変動や両替所の選び方ひとつで、手元に残る金額に数千円単位の差が生じることも珍しくありません。
単に「1ドル=〇〇円」というリアルタイム為替レートを確認するだけでは、実際の手取り額や請求額は見えてきません。金融機関や空港カウンター、クレジットカード会社が設定する「隠れた手数料(為替スプレッドや海外事務手数料)」が上乗せされるためです。本稿では、2026年現在の最新ドル円相場に基づき、100ドルの正確な日本円換算と、大損を防ぐための賢い両替・決済術を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円最新相場における100ドルは概ね15,000円〜15,500円前後で推移中(※市場実勢レート基準)。
- 要点2:銀行や空港の現金両替窓口では1ドルあたり約2〜3円の手数料が引かれ、100ドルの両替で数百円〜千円近く目減りする。
- 要点3:海外利用手数料が高騰するクレジットカードより、為替手数料が極めて低いマルチカレンシーデビットやネット両替の活用が最善手。
【2026年最新相場】今100ドルは日本円でいくら?最新換算とレート推移
「1ドルいくら今日」という疑問に対する答えは、外国為替市場のインターバンク・レート(銀行間取引レート)によって決まります。2026年時点におけるドル円最新相場は、日米の金融政策バランスやインフレ動向を背景に、1ドル=150円台前半から中盤を中心値とした推移を続けています。
これを単純に「100ドル日本円換算」すると以下のようになります。
・1ドル=150.00円の場合 ➡ 100ドル = 15,000円
・1ドル=152.50円の場合 ➡ 100ドル = 15,250円
・1ドル=155.00円の場合 ➡ 100ドル = 15,500円
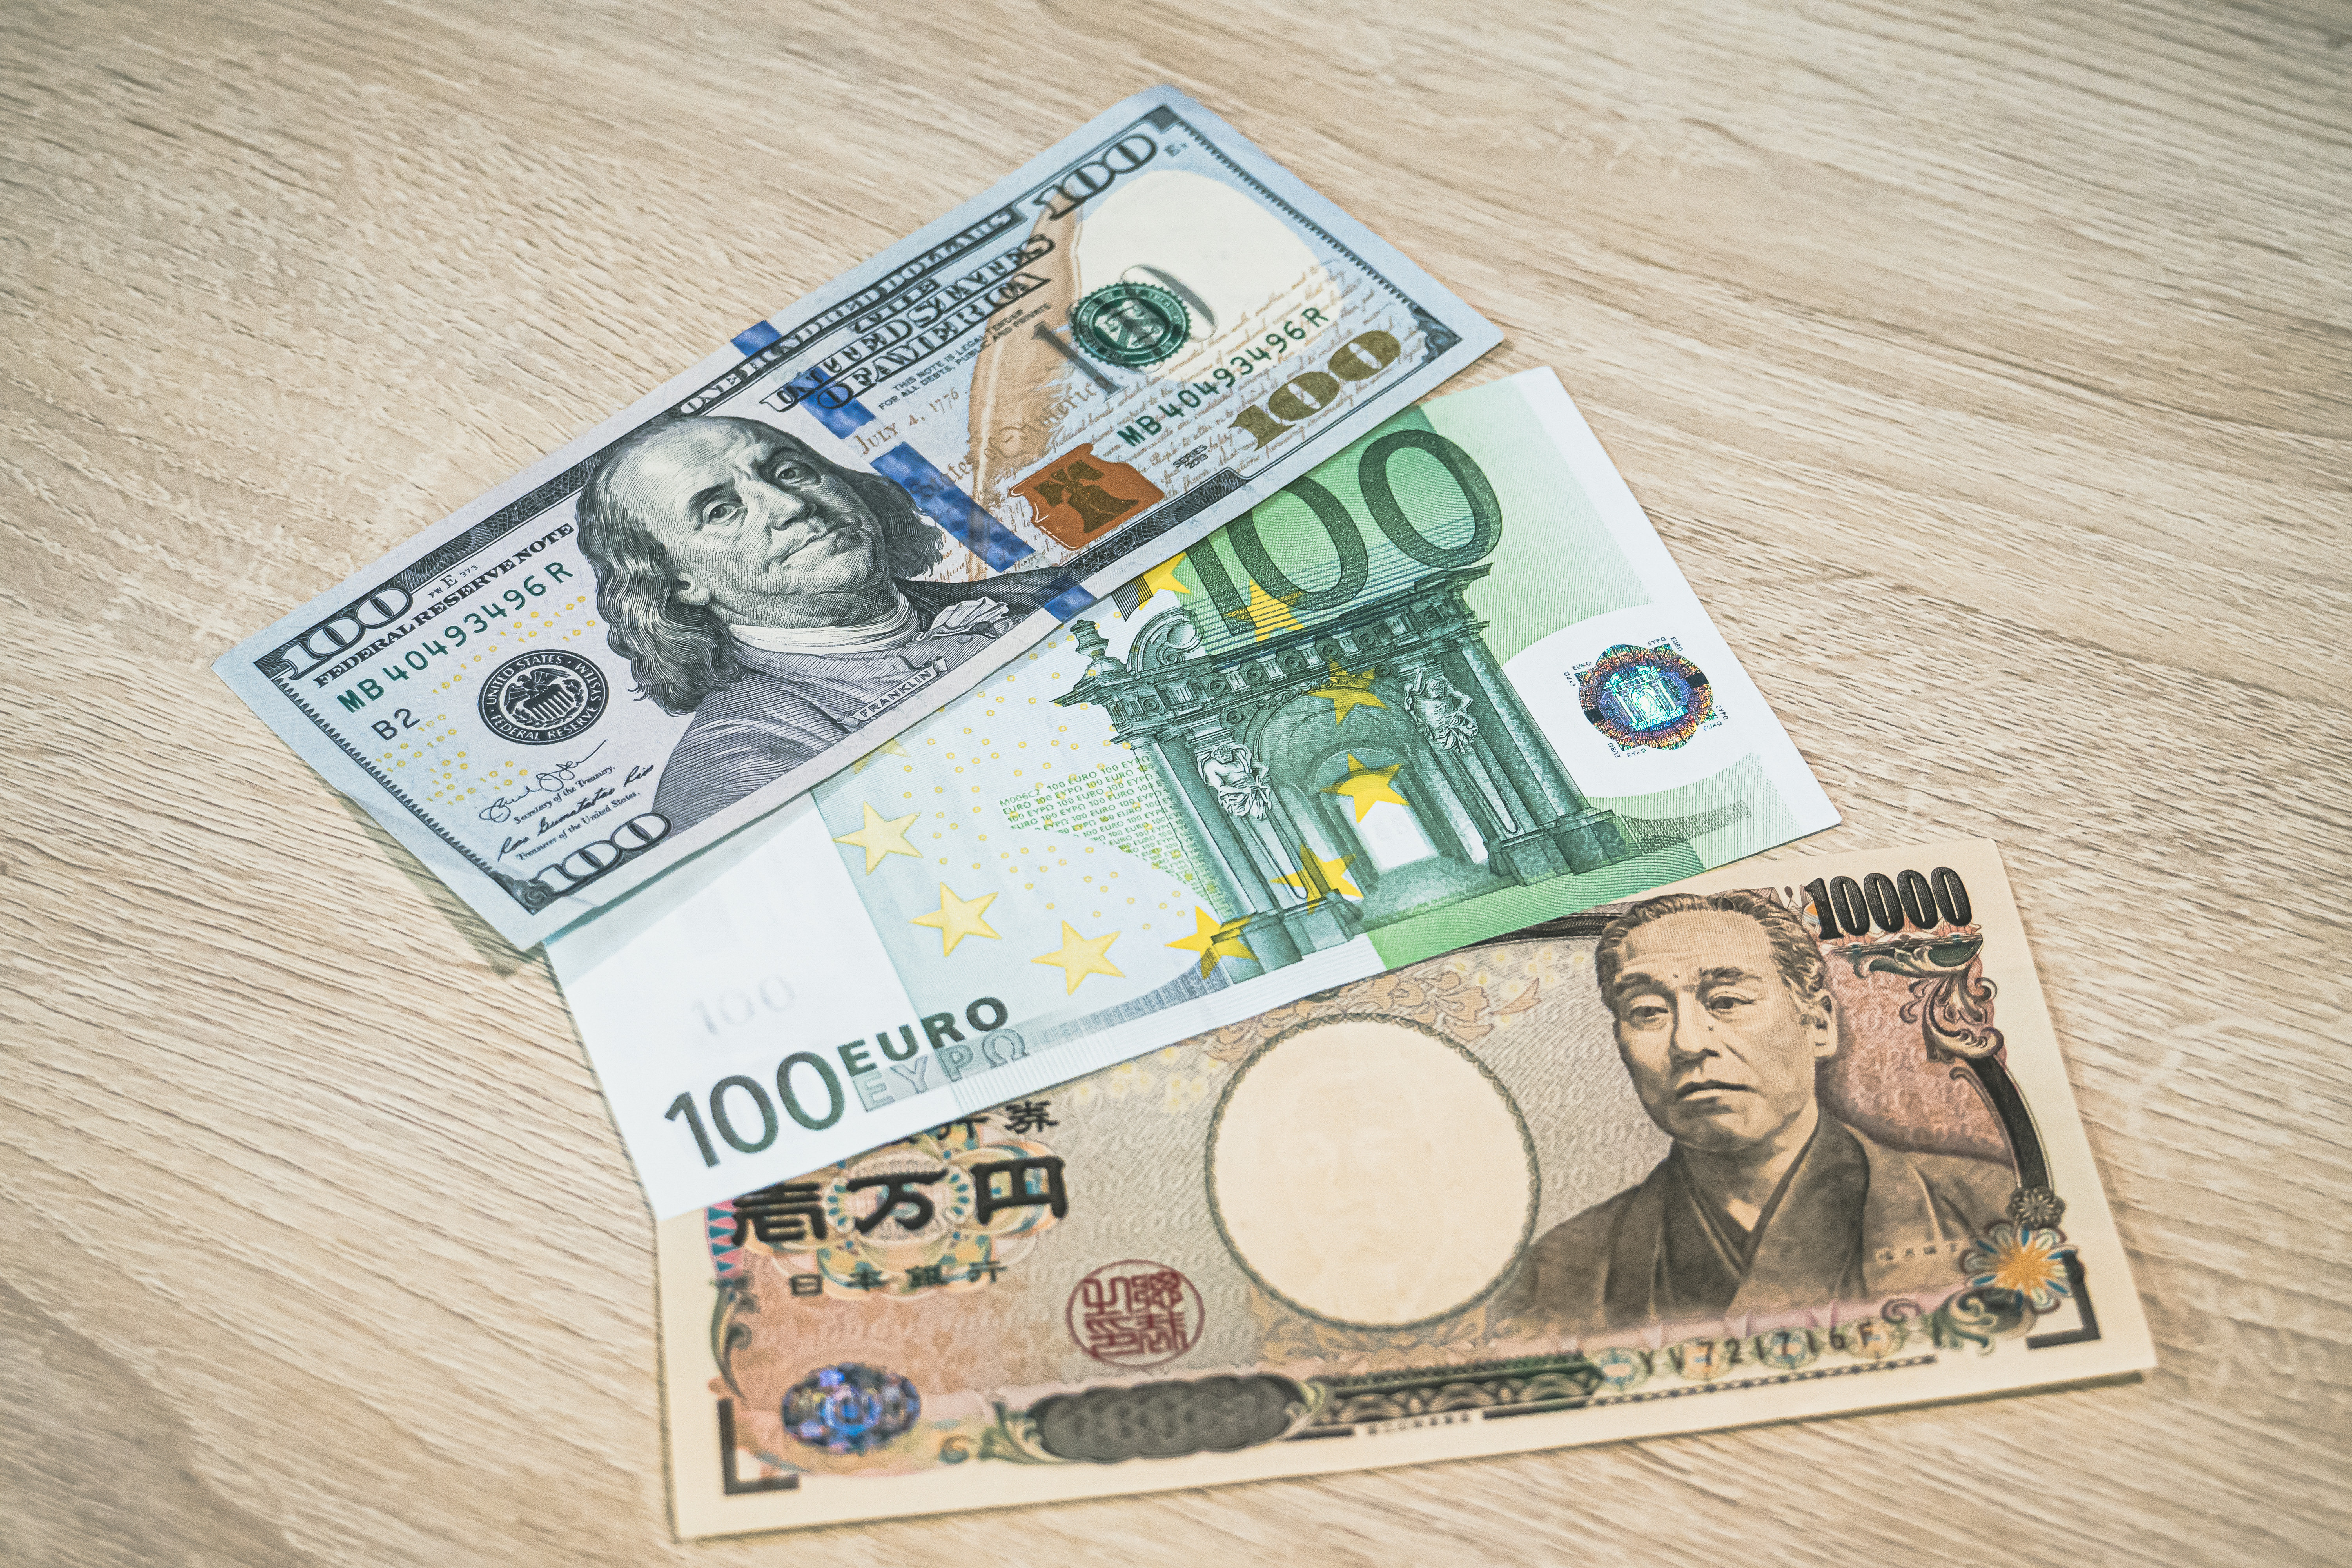
米ドル円レート推移を長期的に振り返ると、かつての「1ドル=100円〜110円台」だった時代と比較して、円の対ドル購買力は大きく変化しました。かつて100ドル紙幣1枚は「およそ1万円」の感覚で扱われていましたが、現在では「100ドル=約1万5,000円強」の価値に相当します。為替計算シミュレーターなどで最新の数値を把握しておくことが、無駄な出費を抑える第一歩となります。

手数料で大損?外貨両替手数料比較と空港・銀行・クレカの実質コスト
ニュースで報道される「リアルタイム為替レート(仲値:TTM)」と、私たちが実際に両替窓口で受け取るレート(買値:TTB / 売値:TTS)には必ず差があります。この差額こそが両替事業者の利益となる「為替手数料(スプレッド)」です。
100ドルを日本円に換算する、あるいは日本円を100ドルに両替する際、利用する窓口によってどれほど実質的な受取額が変わるのか、客観的データを比較しました。
| 両替・決済手段 | 1ドルあたりの為替手数料・コスト | 100ドル換算時の実質手数料目安 | 編集部の見解・評価 |
|---|---|---|---|
| 空港の両替カウンター | 約2.5円〜3.5円(約1.8〜2.3%) | 約250円〜350円 | 利便性は高いが手数料は最も割高。少額の緊急用以外は非推奨。 |
| 国内メガバンク窓口・外貨宅配 | 約2.0円〜3.0円(約1.3〜2.0%) | 約200円〜300円 | 安心感はあるが、現金の取扱縮小や事前予約の手間が目立つ。 |
| 一般的なクレジットカード決済 | 海外事務手数料 2.2%〜3.85% | 約330円〜580円 | カード各社の海外事務手数料引き上げが進行中。ポイント還元を考慮しても割高傾向。 |
| マルチカレンシーデビット(Wise等) | 実勢レート + 約0.4%〜0.7% | 約60円〜100円 | 圧倒的低コスト。現地ATMからの現金引き出しにも対応し最強の選択肢。 |
このように、同じ「100ドルの取引」であっても、決済・両替ルートの違いによって手元に残る金額や請求額に明確な格差が生まれます。100ドル単位であれば数百円の差ですが、海外旅行や出張で1,000ドル、2,000ドルと使う場面では、数千円から1万円以上の損失に直結します。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋などのコミュニティを分析すると、為替レートと手数料に関する後悔の声が後を絶ちません。現場のリアルな実態を検証すると、多くの人が「気付かないうちに二重の手数料を支払っている」実態が浮かび上がってきます。
「出発前の羽田空港で100ドル紙幣数枚を日本円に戻そうとしたら、レートが150円の時なのに146円台で買い取られた。数千円分も目減りしてショックを受けた」(30代会社員・Xの投稿より)
「ハワイの店舗でクレジットカード決済した際、『日本円決済(JPY)にしますか?それとも米ドル(USD)にしますか?』と聞かれ、安心だからと円決済を選んだら、独自の高額レート(DCC手数料)が適用されて請求額が1割近く跳ね上がっていた」(40代旅行者・知恵袋の相談事例より)
特に海外の加盟店端末で提示される「DCC(ダイナミック・カレンシー・コンバージョン / 自国通貨建て決済)」は、店舗側の設定した5〜10%もの上乗せレートが適用される仕組みです。「その場で日本円の確定額が分かる」という心理的安心感に付け込んだ仕組みであり、決済時は必ず「現地通貨(USD)」を選択することが鉄則です。
一般に知られていない盲点とネットの誤解
ネット上の情報や旅行ガイドには、現在では実態と乖離した古いアドバイスが散見されます。損をしないために知っておくべき3大盲点を整理します。
誤解1:「クレジットカード決済が最もお得」は過去の話
かつては「クレカ決済が手数料最安」と言われていましたが、国内の主要クレジットカード各社は海外事務手数料の改定(値上げ)を相次いで実施しました。従来の1.6%〜2.2%程度から、現在では2.5%〜3.85%前後まで引き上げられています。ポイント還元(0.5%〜1.0%)を差し引いても、実質的なコスト負担は以前より格段に重くなっています。
誤解2:「金券ショップならどこでも格安両替できる」という過信
街中の金券ショップは銀行窓口よりレートが良い傾向にありますが、店舗ごとに抱えている外貨在庫によってスプレッドが大きく異なります。需要が集中している時期や小規模店舗では、空港並みの手数料を設定しているケースも多いため、店頭のレート表示盤で「仲値との乖離幅」を必ず計算する確認作業が不可欠です。
誤解3:「小まめに少しずつ両替する」と手数料が膨らむ
両替所やATMによっては、1回の手続きごとに固定の「取扱手数料(固定フィー)」が発生する場合があります。10ドルや20ドルといった極小額を何度も両替すると、固定手数料の割合が跳ね上がり、実質レートが壊滅的に悪化します。現金が必要な場合は、旅程全体の必要最小限(100ドル〜200ドル程度)をまとめて調達するのが合理的です。
ドル円今後の見通しと円安円高の影響|お得に両替・換算するタイミング
円安円高の影響は、外貨を「買う側(円からドルへ)」と「売る側(ドルから円へ)」で正反対の作用をもたらします。
・手元の100ドルを日本円に換算したい場合:
円安(例:1ドル=155円)のタイミングで日本円に戻せば、手取りは15,500円と最大化します。逆に円高(例:1ドル=140円)になると14,000円まで手取りが減少します。
・海外旅行や買い物で100ドルを調達したい場合:
円高局面での両替が有利になります。1ドル=140円であれば14,000円の支払いで済みますが、1ドル=155円では15,500円の円資金が必要になります。
ドル円今後の見通しにおいては、米連邦準備制度理事会(FRB)の金利政策と日本銀行の金融政策の動向が鍵を握ります。為替相場を秒単位で完璧に予測することは専門家でも不可能です。したがって、旅行や決済の期日が決まっている場合は、「レートが下がったタイミングで複数回に分散して外貨口座へチャージしておく」という時間分散(ドルコスト平均法的なアプローチ)が、精神的ストレスと為替リスクを低減させる最善策となります。
【プロの結論】行動経済学と手数料防衛から導く最適解
行動経済学における「アンカリング効果」により、多くの人は過去の「1ドル=100円」の記憶に引きずられ、150円台の相場に対して「高すぎるから下がるまで待とう」と判断を先延ばしにしがちです。しかし、必要な出費を先送りにして直前に空港窓口で慌てて両替すれば、最も高い手数料を支払わされるという「二重の損失」を被ります。
海外旅行ドル両替おすすめの現代的最適解は明確です。「日常の支払いはWise等の低手数料デビットカードを主軸にし、現金は現地ATMで最小限(100ドル程度)キャッシング・引き出しを行う」こと。これが、2026年現在において最も合理的かつ損失を極小化する立ち回りです。
【向いている人・おすすめの選択肢】
・海外旅行・出張の予定がある人 ➡ マルチカレンシー対応デビット(Wise / Revolut)で事前チャージ
・手元に余った100ドル紙幣がある人 ➡ チケットショップの比較または外貨預金口座への入金
【避けるべき行動パターン】
・出発直前の空港窓口で全額を現金両替すること
・海外店頭端末で「日本円建て(JPY)」のカード決済を選ぶこと

【100 ドル 日本 円】に関するよくある質問(FAQ)
Q1:手元にある古い100ドル紙幣(旧札)は現在でも日本円に両替できますか?
A1:流通している旧デザインの100ドル紙幣も法的には有効ですが、国内の一部の銀行窓口や金券ショップでは偽造防止の観点から旧札の買取を拒否・制限するケースが増えています。主要空港の両替専門店や大手の外貨両替機であれば対応している場合が多いですが、事前に受入可能か確認することをおすすめします。
Q2:100ドルを日本円に両替する際、税金や確定申告は必要ですか?
A2:旅行の残金など少額の両替であれば非課税ですが、為替取引や外貨預金で得た「為替差益」は雑所得として課税対象になります。給与所得者の場合、為替差益を含む副業・雑所得の年間合計が20万円を超えると確定申告が必要です。100ドル程度(数千円の差益)であれば単体で申告対象になることはまずありません。
Q3:ドルから円への両替は、日本国内とアメリカ現地のどちらがお得ですか?
A3:原則として「自国通貨が強い市場(流通量の多い場所)」で両替するのが基本です。米ドルと日本円の両替に関しては、日本国内の低手数料デビットや金券ショップ、または日本のネット両替を利用した方が、米国内の空港やホテルで両替するよりも手数料が格段に安く済みます。
まとめ:今後の動向と失敗しないための判断基準
為替相場が大きく変動する時代において、「100ドル=約1万5,000円」というベースの金銭感覚を持ち、手数料の仕組みを正しく理解することは個人の資産防衛に直結します。
リアルタイム為替レートの確認だけで満足せず、「どの決済ルートを使えば実質的な目減りを最小化できるか」に着目してください。高額な空港窓口やDCC決済のトラップを回避し、次世代の金融サービスを活用することで、同じ100ドルの取引でも確実に数千円の差を生み出すことができます。賢い選択で、無駄な為替コストをスマートに削減していきましょう。 (出典: 100 ドル 日本 円(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
