身元引受人とは?連帯保証人との違いやいない時の対策を徹底解説
急な病気や怪我での入院、あるいは親や自身の高齢者施設への入居手続きを進める際、書類の記入欄に必ずと言ってよいほど登場するのが「身元引受人」の項目です。日常ではあまり意識することのない言葉ですが、いざ求められると「単なる緊急連絡先と何が違うのか」「連帯保証人とは別物なのか」「もし頼める家族がいない場合は拒絶されてしまうのか」といった切実な疑問や不安が押し寄せます。
超高齢社会が進むなか、単身世帯の急増に伴い「身元引受人を誰に頼むべきか」という問題は、個人の家庭内トラブルにとどまらず、医療機関や介護現場をも巻き込む深刻な社会問題へと発展しています。法的責任の曖昧さや金銭的リスクを正しく理解しないまま安易に署名・捺印してしまうと、後々大きな金銭トラブルや精神的負担を背負うことになりかねません。本稿では、身元引受人の本質的な役割と責任範囲、類似する保証人・成年後見人との決定的な相違点、そして身寄りがない場合の具体的かつ安全な打開策まで、現場の実態調査と法制度を踏まえて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:身元引受人は単なる緊急連絡先ではなく、「緊急時の意思決定・身柄引き取り・残置物処理・債務保証」という極めて広範で重い実務と責任を背負う立場である。
- 要点2:連帯保証人や成年後見人とは法的な権限・役割が明確に異なり、後見人であっても「医療同意」や「遺体引き取り」を行う法的権限はないため混同に注意が必要。
- 要点3:頼れる親族がいない場合でも、厚労省のガイドライン上は入院拒絶の理由にはならないが、現場の実態として民間保証会社の活用や生前の終活契約による自衛策が不可欠となる。
身元引受人とはどんな役割と責任を持つのか?保証人や緊急連絡先との決定的な違い
身元引受人という用語は、実は日本の民法上に明確な定義が定められた法定用語ではありません。病院や高齢者施設が独自に利用規約や入所契約書の中で設定している「契約上の地位」です。法的な定義が曖昧であるにもかかわらず、現場で求められる役割は極めて多岐にわたり、実質的に次の5つの重大な役割を包括しています。
第1に「緊急時の連絡窓口と状況判断」、第2に「治療方針やケア方針に関する協議・同席」、第3に「退院・退所時における身柄の引き取り」、第4に「退去時や死亡時の残置物(私物)の撤去および遺体・遺骨の引き取り」、そして第5に「滞納した入院費や施設利用料の支払い」です。
多くの人が「緊急連絡先」と同義であると錯覚しがちですが、緊急連絡先はあくまで「事実の伝達を受ける窓口」に過ぎず、法的な支払い義務や身柄を引き取る法的な義務までは負いません。一方で、身元引受人は施設側から見れば「本人の身体的・経済的な後始末を一手に引き受けてくれる最後の担保」として機能しているのが実情です。
また、身元保証人という言葉もほぼ同義として使われますが、文脈によってニュアンスが異なります。一般的に「身元保証人」は人物の素元や行動に対する道義的・包括的責任を指す傾向があるのに対し、「身元引受人」は退院時や死亡時の「身柄・私物の引き取り」という物理的・実務的な引き受け責任に重きが置かれています。さらに「連帯保証人」は純粋に未払い金などの金銭債務を本人と全く同一の立場で返済する義務を指します。多くの病院や施設では、トラブルを避けるために契約書上で「身元引受人兼連帯保証人」として両方の責任をひとまとめに要求するケースが常態化しています。

【徹底比較】役割・法的責任・費用はどう異なる?主要4区分の違い
本人の生活や権利を守る立場として混同されやすい「身元引受人」「連帯保証人」「緊急連絡先」「成年後見人」の4つについて、その法的性質や実務上の権限の違いを表に整理しました。
| 項目 | 詳細・役割の範囲 | 法的責任と金銭負担 | 編集部の見解・評価 |
|---|---|---|---|
| 身元引受人 | 緊急対応、身柄引き取り、残置物処分、遺体引き取り、滞納金弁済など包括的 | 契約内容に準ずる。連帯保証条項が含まれる場合は極度額の範囲で全額返済義務あり | 実務負担・心理的重圧が最も重い。安易に受託すると私生活を圧迫するリスク大 |
| 連帯保証人 | 利用料や医療費、施設損害賠償金の金銭的担保のみ | 民法上の厳格な返済義務。抗弁権がなく、本人が滞納すれば即座に請求される | 身柄引き取り義務はないが、金銭的リスクに特化。極度額の書面記載が必須要件 |
| 緊急連絡先 | 病状急変時や突発事故時の連絡を受ける通信窓口 | 金銭的義務・身柄引き取り義務は一切なし。法的な拘束力を持たない | 友人や遠縁でも引き受けやすいが、施設側からこれ単体で認められるケースは稀 |
| 成年後見人 | 家庭裁判所から選任され、財産管理と身上保護(契約行為等)を法的に代行 | 本人の財産から支出する権限を持つが、後見人自身の財産で弁済する義務はない | 公的制度として強大だが、「医療同意」「身柄引き取り」の権限外規定が壁になる |
引き受けるとどうなる?身元引受人が背負う「責任範囲とリスク」の実態
「親族だから」「親しい間柄だから」と深く考えずに身元引受人の欄にサインした結果、思いもよらないトラブルに巻き込まれる事例が後を絶ちません。身元引受人が実際に直面する代表的なリスクは、大きく分けて「時間的拘束」「金銭的債務」「死後事務の負担」の3点です。
まず見落とされがちなのが、突発的な呼び出しによる生活の侵食です。高齢者施設に入居している場合、本人が夜間に転倒して骨折した、誤嚥性肺炎の疑いがあるといった事態が生じると、施設側から「今すぐ病院へ駆けつけてほしい」「今後の入院手続きと検査同意をしてほしい」と要請されます。仕事中であろうと遠方に住んでいようと、引受人としての対応を強く求められ、対応が遅れると現場のスタッフから強い叱責を受けるケースさえあります。
さらに深刻なのが金銭的リスクです。2020年4月の民法改正により、個人が事業用以外の根保証契約を結ぶ際には「極度額(保証する上限金額)」を書面で定めなければ無効とされるルールが義務付けられました。これにより青天井の債務を負う危険性は低減したものの、入居契約書に「極度額:数百万円」と記載されていれば、本人の預金が底をついた瞬間にその枠内での全額弁済を迫られます。「自分には関係ない」と拒絶することは法的に許されません。
そして最大の難所となるのが、本人が亡くなった後の対応です。賃貸物件や施設居室の退去にあたっては、家財道具の撤去や原状回復工事の費用負担が発生します。それ以上に、遺体の引き取り、火葬や葬儀の手配、納骨に至るまでの実務は極めて重労働です。特に遠縁の親戚や疎遠だった親族の場合、感情的な納得感が得られないまま多額の持ち出し費用と煩雑な行政手続きを強いられることになります。
「頼む人がいない」と入院や高齢者施設への入居は拒否されるのか?現場のリアル
身寄りのない単身高齢者や、家族と絶縁状態にある人にとって最大の関心事は「身元引受人がいないと病院で治療を受けられないのか、施設に入れないのか」という点です。
結論から言えば、法制度上の建て前と現場の実態の間には依然として大きな乖離が存在します。
医療法および医師法第19条において、医師には「応招義務(正当な事由がなければ診療を拒めない義務)」が課されています。厚生労働省は2019年以降、全国の自治体および医療機関に対し「身元引受人がいないことのみを理由に入院や治療を拒絶することは医師法違反に該当する」旨の通知を繰り返し発出しています。したがって、緊急手術や救急搬送において身元引受人が不在であっても、治療自体が拒否されることは原則としてありません。
しかしながら、高齢者施設への入居手続きにおいては状況が一変します。民間の有料老人ホームやサービス付き高齢者向け住宅(サ高住)は民間事業者との個別契約であるため、契約締結の自由が働きます。多くの施設では「利用料の滞納リスク」や「居室内での孤独死リスク」を回避するため、入居条件として身元引受人の設定を必須としています。公的な性格を持つ特別養護老人ホーム(特養)であっても、厚労省の指導では「身元引受人不在を理由とする入所拒否は不適切」とされているものの、現場の実態としては「緊急連絡窓口や死後の引き取り先が一切確定しない状態での受け入れは困難」として、事実上の入居見送りに遭うケースが後を絶ちません。
ネット上の掲示板やSNS上でも、「親族が全員他界しており、手術の同意書にサインしてくれる人がいなくて病院のソーシャルワーカーと押し問答になった」「身元保証人がいないために老人ホームの見学すら断られた」といった切実な声が数多く投稿されています。国の方針としては「引受人不要化」を掲げつつも、現場のオペレーションとしては身柄の最終処分を委ねられる相手がいなければ運営が成り立たないという構造的な矛盾を抱えているのです。
頼める人がいない場合の最新対処法|家族以外・代行サービス活用の費用と注意点
親族に身元引受人を頼めない場合、どのような選択肢が残されているのでしょうか。現在選択可能な主要な解決策は、「家族以外への依頼」「民間代行サービスの利用」「行政および社会福祉協議会のセーフティネット活用」の3系統に分かれます。
1つ目の方法は、友人や知人、遠い親戚など「家族以外」の信頼できる個人に依頼する手法です。法的には身元引受人は親族である必要はありません。ただし、引き受ける側の心理的・金銭的負担があまりにも大きいため、将来の医療方針や金銭面の取り決めを公正証書などで厳密に文書化しておかなければ、後々重大な関係破綻を招くリスクを孕んでいます。
2つ目は、近年市場が急速に拡大している身元引受人代行サービス(身元保証会社や一般社団法人、NPO法人)と契約を結ぶ方法です。民間の事業者が対価を受け取って身元保証、入院時の駆けつけ、死後事務などを代行する仕組みであり、単身者の有力な受け皿となっています。
代行サービスを利用する場合の費用相場は、提供される支援範囲によって幅があります。典型的なコスト構造は下表の通りです。
- 初期登録料・入会金:約20万〜50万円
- 身元引受・保証料(契約時一括):約30万〜100万円
- 月額会費・生活支援預託:月額約3,000円〜2万円
- 緊急時駆けつけ・病院同行費用:1時間あたり約3,000円〜5,000円(実費加算)
- 死後事務委任預託金(葬儀・納骨・居室原状回復):約100万〜200万円(事前預託)
トータルでは150万〜300万円前後のまとまった資金が必要となるのが一般的です。ここで最も注意すべきは事業者の健全性と倒産リスクです。過去には、顧客から多額の預託金を集めたまま経営破綻し、代表者が資金を着服して高齢者が路頭に迷うという痛ましい事件も発生しています。信託銀行による分別管理(信託保全)が導入されているか、契約内容が公正証書で締結されるか、解約時の返金規定が明瞭かを厳密にチェックしなければなりません。
3つ目は、各市区町村の社会福祉協議会が実施している「日常生活自立支援事業」や、生活困窮者自立支援制度の枠組みを相談窓口とすることです。身元引受そのものを社協が代行してくれるわけではありませんが、福祉事務所や地域包括支援センターと連携し、身元引受人がいなくても受け入れ可能な特養や医療機関の調整役を担ってくれます。資力に乏しい場合、まずは地域包括支援センターへの相談が最も安全な第1歩となります。

一般に知られていない盲点とネットの誤解|「成年後見人がいれば安心」の嘘
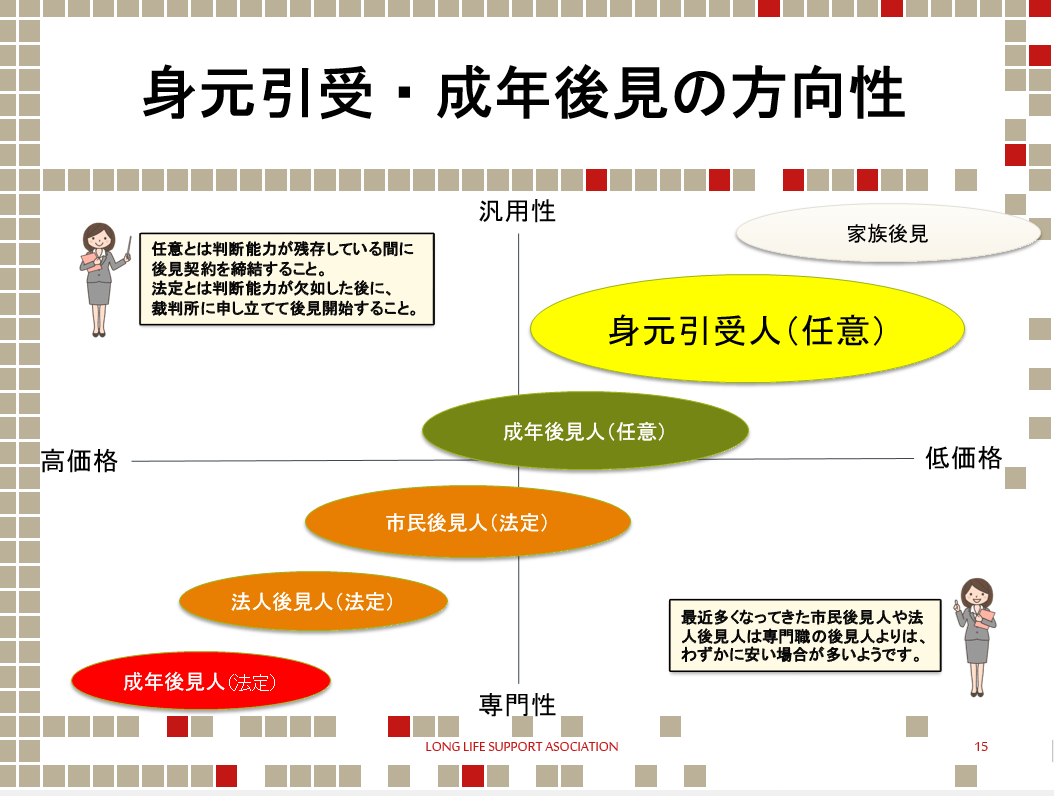
「成年後見制度を利用して弁護士や司法書士をつけておけば、身元引受人の代わりになる」という認識が広く浸透していますが、これは現場を知らない典型的な誤解です。
日本の成年後見制度は、本人の財産保護と法的な契約代理を主目的として設計されています。そのため、現行法制上、成年後見人には「医療侵襲(手術や延命治療)に対する同意権」や「遺体の引き取り義務・火葬の執行義務」は認められていません。厚生労働省のガイドラインでも、医師が治療方針を決定する権限は本人にあり、後見人が代行して医療同意のサインを行う権能はないと明記されています。
病院側から「手術の同意書にサインしてください」「亡くなられたのでご遺体を引き取りに来てください」と求められても、専門職後見人は権限外であるため法律上サインすることができません。この法制度の縦割りが、医療・介護現場での混乱に拍車をかけています。
したがって、終活や老後設計において真に安心を担保するためには、成年後見だけでなく「任意後見契約」「見守り契約」「死後事務委任契約」、さらには「公正証書による医療事前指示書(リビングウィル)」をパッケージとして事前に準備しておくことが不可欠です。どれか1つの制度に依存するのではなく、それぞれの制度が持つ権限の限界を認識した上で重層的に組み上げる戦略が求められます。
【プロの結論】単身高齢社会における「家族依存」の限界とリスク分散の条件
かつての日本社会は、介護も保証もすべて「家」が吸収する家族依存型の社会保障構造を前提としていました。昭和・平成の時代には通用した「とりあえず配偶者や子どもに判を押してもらう」という慣行は、未婚化、核家族化、そして8050問題に代表される家族の機能不全によって完全に崩壊しています。
子どもや兄弟がいるからといって、無条件に身元引受人を押し付ける行為は、家族間における「心理的バウンダリー(境界線)」を破壊し、最悪の場合は共倒れを招く危険をはらんでいます。親族間であっても、金銭補填の上限額や引き受け可能な実務の範囲をあらかじめ冷静に協議しておくべきです。これからの時代における身元引受は、「情愛」に甘えるものではなく、「契約と制度」によってリスクを分散させる冷静な生活戦略として捉え直さなければなりません。
【代行サービスや外部支援を積極的に検討すべき人の条件】 身寄りがない単身者はもちろんのこと、「子どもや親族はいるが遠方に住んでおり、仕事や子育てで身動きが取れない家庭」「親族との関係性が長年断絶している人」「親族に金銭管理能力に不安がある家族を抱えている人」は、無理に親族を巻き込まず、資金を確保した上で民間の身元引受代行サービスや信託制度への外注を即座に検討すべきです。
【安易な外部契約を避け、慎重になるべき人の条件】 手元資金が乏しく、悪質な業者の口車に乗せられて生活資金の大半を預託金として預けてしまう恐れがある人は民間の単独契約を避けるべきです。公的支援や地域包括支援センターの介入を優先し、行政のセーフティネットを通じて受け入れ先を探すステップを徹底してください。
【身元 引受 人 と は】に関するよくある質問(FAQ)
Q1:身元引受人を家族以外(友人や知人)にお願いすることは可能ですか?
A1:法律上は完全に可能です。病院や施設側の規約で「原則として2親等以内の親族」と指定されている場合でも、事情を説明して相談すれば友人や内縁関係のパートナーでも認められるケースは多く存在します。ただし、引き受ける側の金銭的リスクや緊急時対応の負担が非常に重いため、事前に滞納金や残置物処理費用を担保する預託金の取り決めや公正証書の作成を行っておくことがトラブル防止の必須条件となります。
Q2:身元引受人がいない場合、入院手続きで拒否されることはありますか?
A2:法令上、身元引受人がいないことのみを理由とした受診・入院の拒否は医師法第19条(応招義務)違反にあたるため、拒否されることは原則ありません。緊急医療が必要な場合は直ちに対応されます。ただし、予定入院や慢性期医療の場合、現場の運用として保証金の積み増しを求められたり、退院支援計画の策定を巡って受け入れ手続きが難航したりすることが実態としてあります。困った際は病院内の「医療ソーシャルワーカー(MSW)」へ速やかに相談してください。
Q3:身元引受人代行サービスの費用相場と、悪質業者を見分けるポイントは?
A3:契約時の初期費用・保証料として50万〜100万円、死後事務費用として100万〜200万円程度が相場となります。悪質な業者を避けるポイントは、「預託金が事業用口座とは別に信託保全(分別管理)されているか」「解約時の返金ルールが契約書に明記されているか」「法務局所管の弁護士や司法書士と正式に提携・監督体制が敷かれているか」の3点です。見積もりが極端に安すぎる、または契約を急かす業者は避けるべきです。
Q4:成年後見人がいれば、身元引受人の代わりとしてすべて対応してもらえますか?
A4:すべてを代行することはできません。成年後見人は本人の財産管理や法的な契約代理を行いますが、法律上「手術同意などの医療同意権」や「亡くなった後の遺体引き取り義務」は持っていません。そのため、施設や病院側が求めるすべての身元引受機能をカバーできるわけではなく、別途「死後事務委任契約」などの補完的な手続きが必要となります。
まとめ:今後の動向と失敗しないための判断基準
入院や施設入居に際して求められる「身元引受人」は、単なる連絡先ではなく、本人の身体・金銭・死後事務のすべてを包括して責任を負う極めて重い役割です。超高齢社会における単身世帯の増加を背景に、制度そのものの見直しや国によるガイドラインの厳格化が進められていますが、現場の防衛策としての引受人要求が完全に消失するまでにはまだ時間がかかります。
「頼れる家族がいるから大丈夫」と過信することも、「身寄りがないからもう施設に入れない」と絶望することも、どちらも正しい認識ではありません。自身の健康状態や資産状況、家族関係を客観的に見つめ直し、必要に応じて地域包括支援センターへの相談や、信頼に足る民間保証サービスの活用、死後事務委任契約などの終活手続きを早めに進めることが、将来の安心を勝ち取るための最も確実な防衛策となります。 (出典: 身元 引受 人 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
