金消契約とは?住宅ローン本審査後の流れと融資取消を防ぐ鉄則
マイホーム購入の手続きが進み、住宅ローン本審査を無事に通過した後に待ち受けている最大の山場が「金消契約(きんしょうけいやく)」です。不動産売買契約や事前審査の緊張感を乗り越え、「これでようやく一安心」と気を緩めてしまう方が少なくありません。しかし、金消契約は銀行から数千万円もの資金を借り入れる正式な法的契約であり、わずかなミスや行動次第では融資取消の危機に直面することもあります。
契約直前に転職を決めてしまったり、クレジットカードで家具を分割購入したりしたことで、直前で融資を否決された事例は後を絶ちません。当日の具体的な流れ、金消契約必要書類一覧、印紙代や手数料といったコスト面、さらには近年急速に普及した電子契約のメリットまで、後悔しないために押さえるべき重要ポイントを現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金消契約(金銭消費貸借契約)は融資実行の1〜2週間前に行う最終契約であり、金利・借入額・返済条件を法的に確定させる。
- 要点2:契約直前の転職・退職や新規借入(リボ払い・オートローン等)は審査条件違反となり、直前で融資取消となるリスクがある。
- 要点3:電子契約の普及により金消契約印紙代費用の削減が進む一方、実印や印鑑証明書の準備、土日対応の可否など事前準備が成否を分ける。
【基本解説】金消契約(金銭消費貸借契約)とは?住宅ローン契約の超重要ステップ
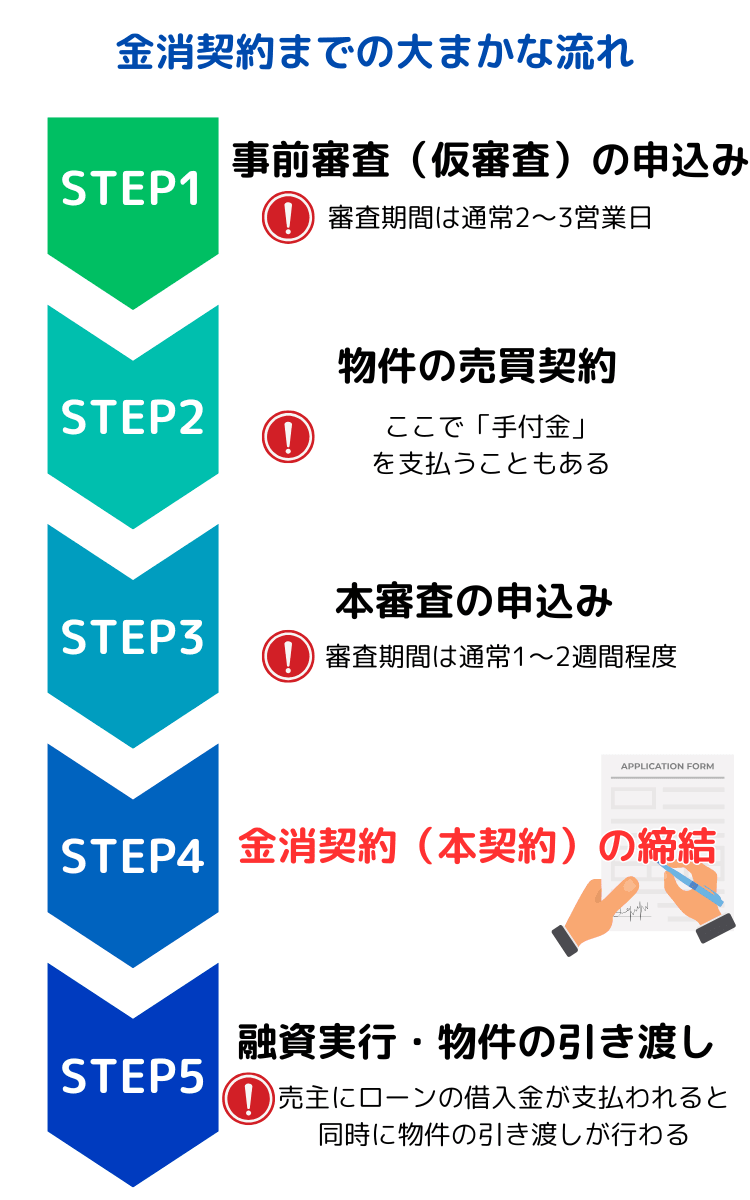
金消契約とは、正式名称を「金銭消費貸借契約」と呼びます。金融機関から資金を借り入れ、将来にわたって元利金を返済することを法的に約束する契約手続きです。住宅ローンのプロセスにおいては、事前審査、売買契約、住宅ローン本審査を経て、最終関門として位置づけられています。
この契約の場では、単に借入額を取り決めるだけでなく、適用される借入金利(変動・固定の確定)、借入期間、毎月の返済額、ボーナス払いの設定、遅延損害金に関する条項などを一文字ずつ確認して合意を交わします。あわせて、万が一の死亡・高度障害時に残債を弁済する団体信用生命保険(団信)の最終加入確認や、万が一返済が滞った際に金融機関が物件を差し押さえるための抵当権設定登記手続きの委任・書類作成も同時に行われます。
金消契約が完了して初めて、金融機関は指定された期日に購入資金を指定口座へ振り込む融資実行・決済・引き渡しの手続きへと移行できます。つまり、金消契約が締結できなければ、不動産の所有権移転も鍵の受け渡しも一切行われません。
【2026年最新比較】紙の対面契約と電子契約の違い・印紙代費用と手数料
近年、大手都市銀行やネット銀行を中心に電子契約(Web完結型)の導入が標準化されています。従来の紙による対面契約と電子契約では、かかるコストや手続きの手間に明確な違いが存在します。
特に差が出るのが金消契約印紙代費用です。紙の契約書には借入額に応じた印紙税が課されますが、電子契約の場合は電子署名を用いるため印紙税が非課税(0円)となります。ただし、金融機関によっては別途電子契約手数料(5,500円〜11,000円前後)を設定しているケースがあります。
| 項目 | 紙の対面契約(従来型) | 電子契約(オンライン完結型) | 編集部の見解・評価 |
|---|---|---|---|
| 印紙税(費用) | 借入3,000万〜5,000万円で20,000円、5,000万円超で60,000円 | 0円(非課税) | 高額借入ほど電子契約のコスト削減効果が大きい |
| 電子契約手数料 | なし(0円) | 0円〜11,000円程度(銀行による) | 手数料を差し引いても電子契約がトータルで割安 |
| 契約場所・所要時間 | 銀行窓口・ローンプラザ(1〜2時間) | 自宅PC・スマホ(30分程度) | 電子契約メリットとして有休取得の負担が大幅に軽減 |
| 必要書類の扱い | 実印の押印・印鑑証明書の原本提出 | 電子署名(一部登記書類は原本郵送が必要) | 抵当権設定のため印鑑証明が完全不要にならない点に注意 |
【当日の流れと必要書類】金消契約のタイミング・土日対応から決済引き渡しまで
金消契約を結ぶタイミングは、一般的に物件引き渡し(融資実行日)の1週間から2週間前です。融資承認の有効期限や司法書士による登記準備の日程を逆算してスケジュールが組まれます。
平日に仕事がある方にとって悩ましいのが金消契約タイミング土日対応の可否です。地方銀行や都市銀行の「住宅ローンプラザ」など専門窓口であれば土曜日・日曜日の対面契約に対応している店舗もありますが、枠が非常に埋まりやすいため1ヶ月以上前の予約が必須となります。ネット銀行の電子契約であれば曜日や時間を問わず自宅から締結作業を行えます。
金消契約当日の標準的な流れ
- 本人確認と契約条項の読み合わせ:金融機関担当者(対面の場合)またはオンライン画面上で、借入金額・適用金利・返済期間・特約事項の確認を行います。
- 契約書への署名・捺印(または電子署名):紙契約の場合は実印による複数箇所の押印、電子契約の場合はワンタイムパスワード等を用いた電子署名を実行します。
- 抵当権設定・登記関連書類の作成:同席する司法書士へ登記手続きを正式に委任し、権利証や登記原因証明情報の確認を行います。
- 融資実行当日の資金移動指示:借入金が着金した後、売主の口座へ即時振り込むための振込依頼書や口座振替依頼書を記入・承認します。
【チェックリスト】金消契約必要書類一覧
書類に不備があると当日中に契約が完了せず、引き渡し期日が延期となる致命的なトラブルに発展します。事前に以下の書類を過不足なく準備しましょう。
- 実印および銀行届出印:印鑑登録されている印章。欠けや摩耗がないか事前確認が必須。
- 実印印鑑証明書発行済原本:発行後3ヶ月以内のもの。借入人数分(共有名義・連帯債務の場合は各自)必要。
- 住民票の写し(世帯全員記載・マイナンバー記載なし):新居の住所に移転後のものを求められる場合と、現住所のものを求められる場合があるため要確認。
- 本人確認書類:運転免許証、マイナンバーカード、パスポートなど顔写真付きの公的証明書。
- 収入証明書類の原本:直近の源泉徴収票、住民税課税決定通知書、確定申告書控(自営業の場合)など。
- 物件に関する書類:売買契約書、重要事項説明書、工事請負契約書(注文住宅の場合)の原本。

【超重要リスク】知らずに転職・新規借入で融資取消?直前期の落とし穴
「住宅ローン本審査に通ったのだから、もう何があっても大丈夫」という認識は極めて危険です。金消契約の前後に発生しやすいのが、買主自身の軽率な行動による金消契約転職ローン取消リスクです。
住宅ローンの融資承認は、「審査時点の勤務先、年収、信用情報、健康状態が融資実行日まで維持されていること」を絶対条件としています。金融機関は融資実行の直前にも、勤務先への在籍確認や信用情報機関(CIC・JICC等)の再照会を行うケースがあります。
融資取消・即時返還請求につながる代表的なNG行動
- 契約直前・直後の転職や退職:本審査通過後から決済日までの間に転職(または退職願の提出)を行うと、審査要件である勤続年数や年収の見込みが崩れ、原則として融資否決・内定取消となります。転職は必ず決済・引き渡しが完全に完了した後にスケジュールを組みましょう。
- クレジットカードの分割払い・リボ払いやキャッシング:新居用の家電・家具を購入するために高額なショッピング枠を使ったり、カードローンを利用したりすると、返済比率(年収に占める年間返済額の割合)が上限を超え、減額回答や融資見送りになります。
- 自動車やバイクのマイカーローン契約:マイカーの納車を新居入居に合わせようとローンを組んでしまう失敗が頻発しています。ローン実行前であっても審査申込履歴が信用情報に登録された時点で発覚します。
- 健康状態の著しい悪化・告知義務違反:金消契約時に最終確認される団体信用生命保険(団信)の審査において、本審査以降に入院や手術を伴う病歴が発生したにもかかわらず告知しなかった場合、告知義務違反として契約解除の対象になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の不動産売買担当者や金融機関の融資窓口、実際に金消契約を経験したユーザーの証言を検証すると、理論通りには進まないリアルな盲点が浮かび上がります。
大手不動産仲介会社の営業担当者は次のように証言します。「最も冷や汗をかくのは、実印印鑑証明書発行の印影と、実際に持参された実印の印影が微妙に異なっていて契約がストップするケースです。印鑑を作り直していたり、家族の印鑑と取り違えていたりして、当日市役所へ再発行に走るお客様が年に数回はいらっしゃいます」。
また、知恵袋やSNSなどのコミュニティでは「電子契約の案内メールを見落としており、締め切り前夜に慌ててパスワード設定や電子署名を行おうとしたが、スマートフォンの推奨環境外でエラーが出て青ざめた」という声も目立ちます。オンライン化が進んだからこそ、通信環境や端末の事前動作確認を怠らない慎重さが求められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金消契約をスムーズに完遂し、トラブルなく決済引き渡しを迎えるためには、自身に合った手続き形態を選択し、契約期間中の行動規範を守り抜く姿勢が欠かせません。
電子契約をおすすめできる人
- 平日にまとまった時間を確保できず、有給休暇の取得が難しい人
- 借入額が5,000万円以上など高額で、印紙代(数万円)を確実にコストカットしたい人
- スマホやPCでの二段階認証・PDF書類の確認・クラウド操作に慣れている人
紙の対面契約を慎重に選ぶべき人
- 借入金利や返済条項について、金融機関の専門スタッフから直接対面で細かく説明を受けたい人
- ペアローンや連帯債務、親族からの資金贈与が絡み、権利関係や契約形態が複雑な人
- デジタルツールの操作に不安があり、押印と原本提出で確実にステップを踏みたい人
【金消契約とは】に関するよくある質問(FAQ)
Q1:金消契約から融資実行(決済・引き渡し)までは何日くらい空けるのが一般的ですか?
A1:一般的には3営業日〜2週間程度の間隔を空けます。金消契約後に金融機関内部での最終決裁、司法書士による登記書類の精査、送金の手配などが行われるため、最短でも数日間のタイムラグが必要です。
Q2:共働きで平日に休みが取れません。金消契約の土日対応は可能ですか?
A2:金融機関によって異なります。メガバンクや地銀のローンプラザ(住宅ローン専門窓口)であれば土日営業を行っている店舗がありますが、完全予約制で混雑します。一方、電子契約に対応しているネット銀行等であれば、自宅で土日・深夜問わず契約締結が可能です。
Q3:金消契約を終えた後なら、引き渡し前でも転職活動や車の購入をして良いですか?
A3:絶対に不可です。融資が実行され、鍵の引き渡しが完了する瞬間まで審査条件は継続しています。金消契約完了後であっても、決済日当日の着金前に退職や追加借入が発覚した場合、融資実行が即座に差し止められます。あらゆる生活環境の変更は引き渡し完了後に行ってください。
まとめ:決済引き渡しまで気を抜かない!確実なマイホーム購入へのロードマップ
金消契約は、マイホーム購入における単なる「書類のサイン作業」ではなく、多額の債務を背負い資産を取得するための法的な決定手続きです。電子契約のメリットを活用して印紙代などのコストを抑えつつ、必要な公的証明書を漏れなく揃える段取り力が求められます。
そして何より重要なのは、決済引き渡しが完全に完了するその瞬間まで、「転職しない」「新たな借入を作らない」「信用情報に傷をつけない」という鉄則を遵守することです。正しい知識と入念な準備を持って金消契約に臨み、理想の住まいの引き渡しを万全の状態で迎えてください。 (出典: 金 消 契約 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
