介護保険負担割合証はいつ届く?1〜3割判定の基準と見方を徹底解説
要介護認定や要支援認定を受けている本人やその家族のもとへ、毎年夏になると自治体から郵送されてくる「介護保険負担割合証」。介護保険サービスを利用した際に支払う自己負担の割合(1割・2割・3割)を証明する極めて重要な公的証明書です。しかし、「手元にある介護保険被保険者証と何が違うのか」「どのような基準で負担が2倍・3倍に跳ね上がるのか」など、その仕組みや所得判定のからくりには複雑な側面が多々存在します。
介護費用の自己負担割合は、前年の所得情報に基づき毎年厳格に見直されます。仮に前年に不動産売却や一時所得があった場合、翌年度から自己負担が1割から3割へ急増し、毎月の介護サービス費が数万円単位で跳ね上がるといったケースも珍しくありません。本稿では、介護保険負担割合証がいつ届くのかという送付スケジュールから、判定基準、有効期限、紛失時の即日再発行手順、さらには制度見直しの最新動向まで、現場の実態を踏まえて網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:負担割合証は毎年7月中旬〜下旬に届き、有効期限は「8月1日〜翌年7月31日」の1年間で毎年更新される。
- 要点2:負担割合(1割〜3割)は「本人の合計所得金額」と「世帯の年金収入+その他の合計所得金額」の2段階で判定される。
- 要点3:「被保険者証」「負担割合証」「負担限度額認定証」は別物であり、サービス利用時はケアマネジャーや事業所への提示が必須となる。
【2026年最新】介護保険負担割合証とは?被保険者証・限度額認定証との決定的な違い
介護保険制度を利用する際、手元には似た名称の公的書類が複数届くため、現場では混乱が生じがちです。最も基本的な前提として、「介護保険被保険者証」「介護保険負担割合証」「介護保険負担限度額認定証」の3つの違いを正しく把握しておく必要があります。
まず「介護保険被保険者証(ピンク色や緑色など自治体指定の保険証)」は、65歳到達時や要介護認定申請時に交付されるもので、要介護度(要支援1〜2、要介護1〜5)や認定の有効期間が記載されています。いわば介護保険の基本身分証明書です。
これに対し、本稿の主題である「介護保険負担割合証」は、要介護認定を受けた人が介護サービスを利用した際、費用の何割(1割・2割・3割)を窓口で支払うべきかを示す証明書です。前年の所得に応じて毎年判定が行われ、対象者全員に原則毎年送付されます。
また、低所得世帯向けに施設サービス(特養やショートステイなど)の居住費・食費を軽減する「介護保険負担限度額認定証」は、自動送付ではなく市区町村窓口への毎年の申請が必要な別枠の証明書です。これら3点の役割を混同せず、適切に管理・提示することが重要になります。
手元に届いた介護保険負担割合証の見方として確認すべきポイントは、「利用者負担の割合(1割・2割・3割のいずれか)」「有効期間」「氏名・生年月日」「交付年月日」の4点です。特に負担割合の欄は、毎月の請求金額を直接左右するため、開封後直ちに確認しなければなりません。
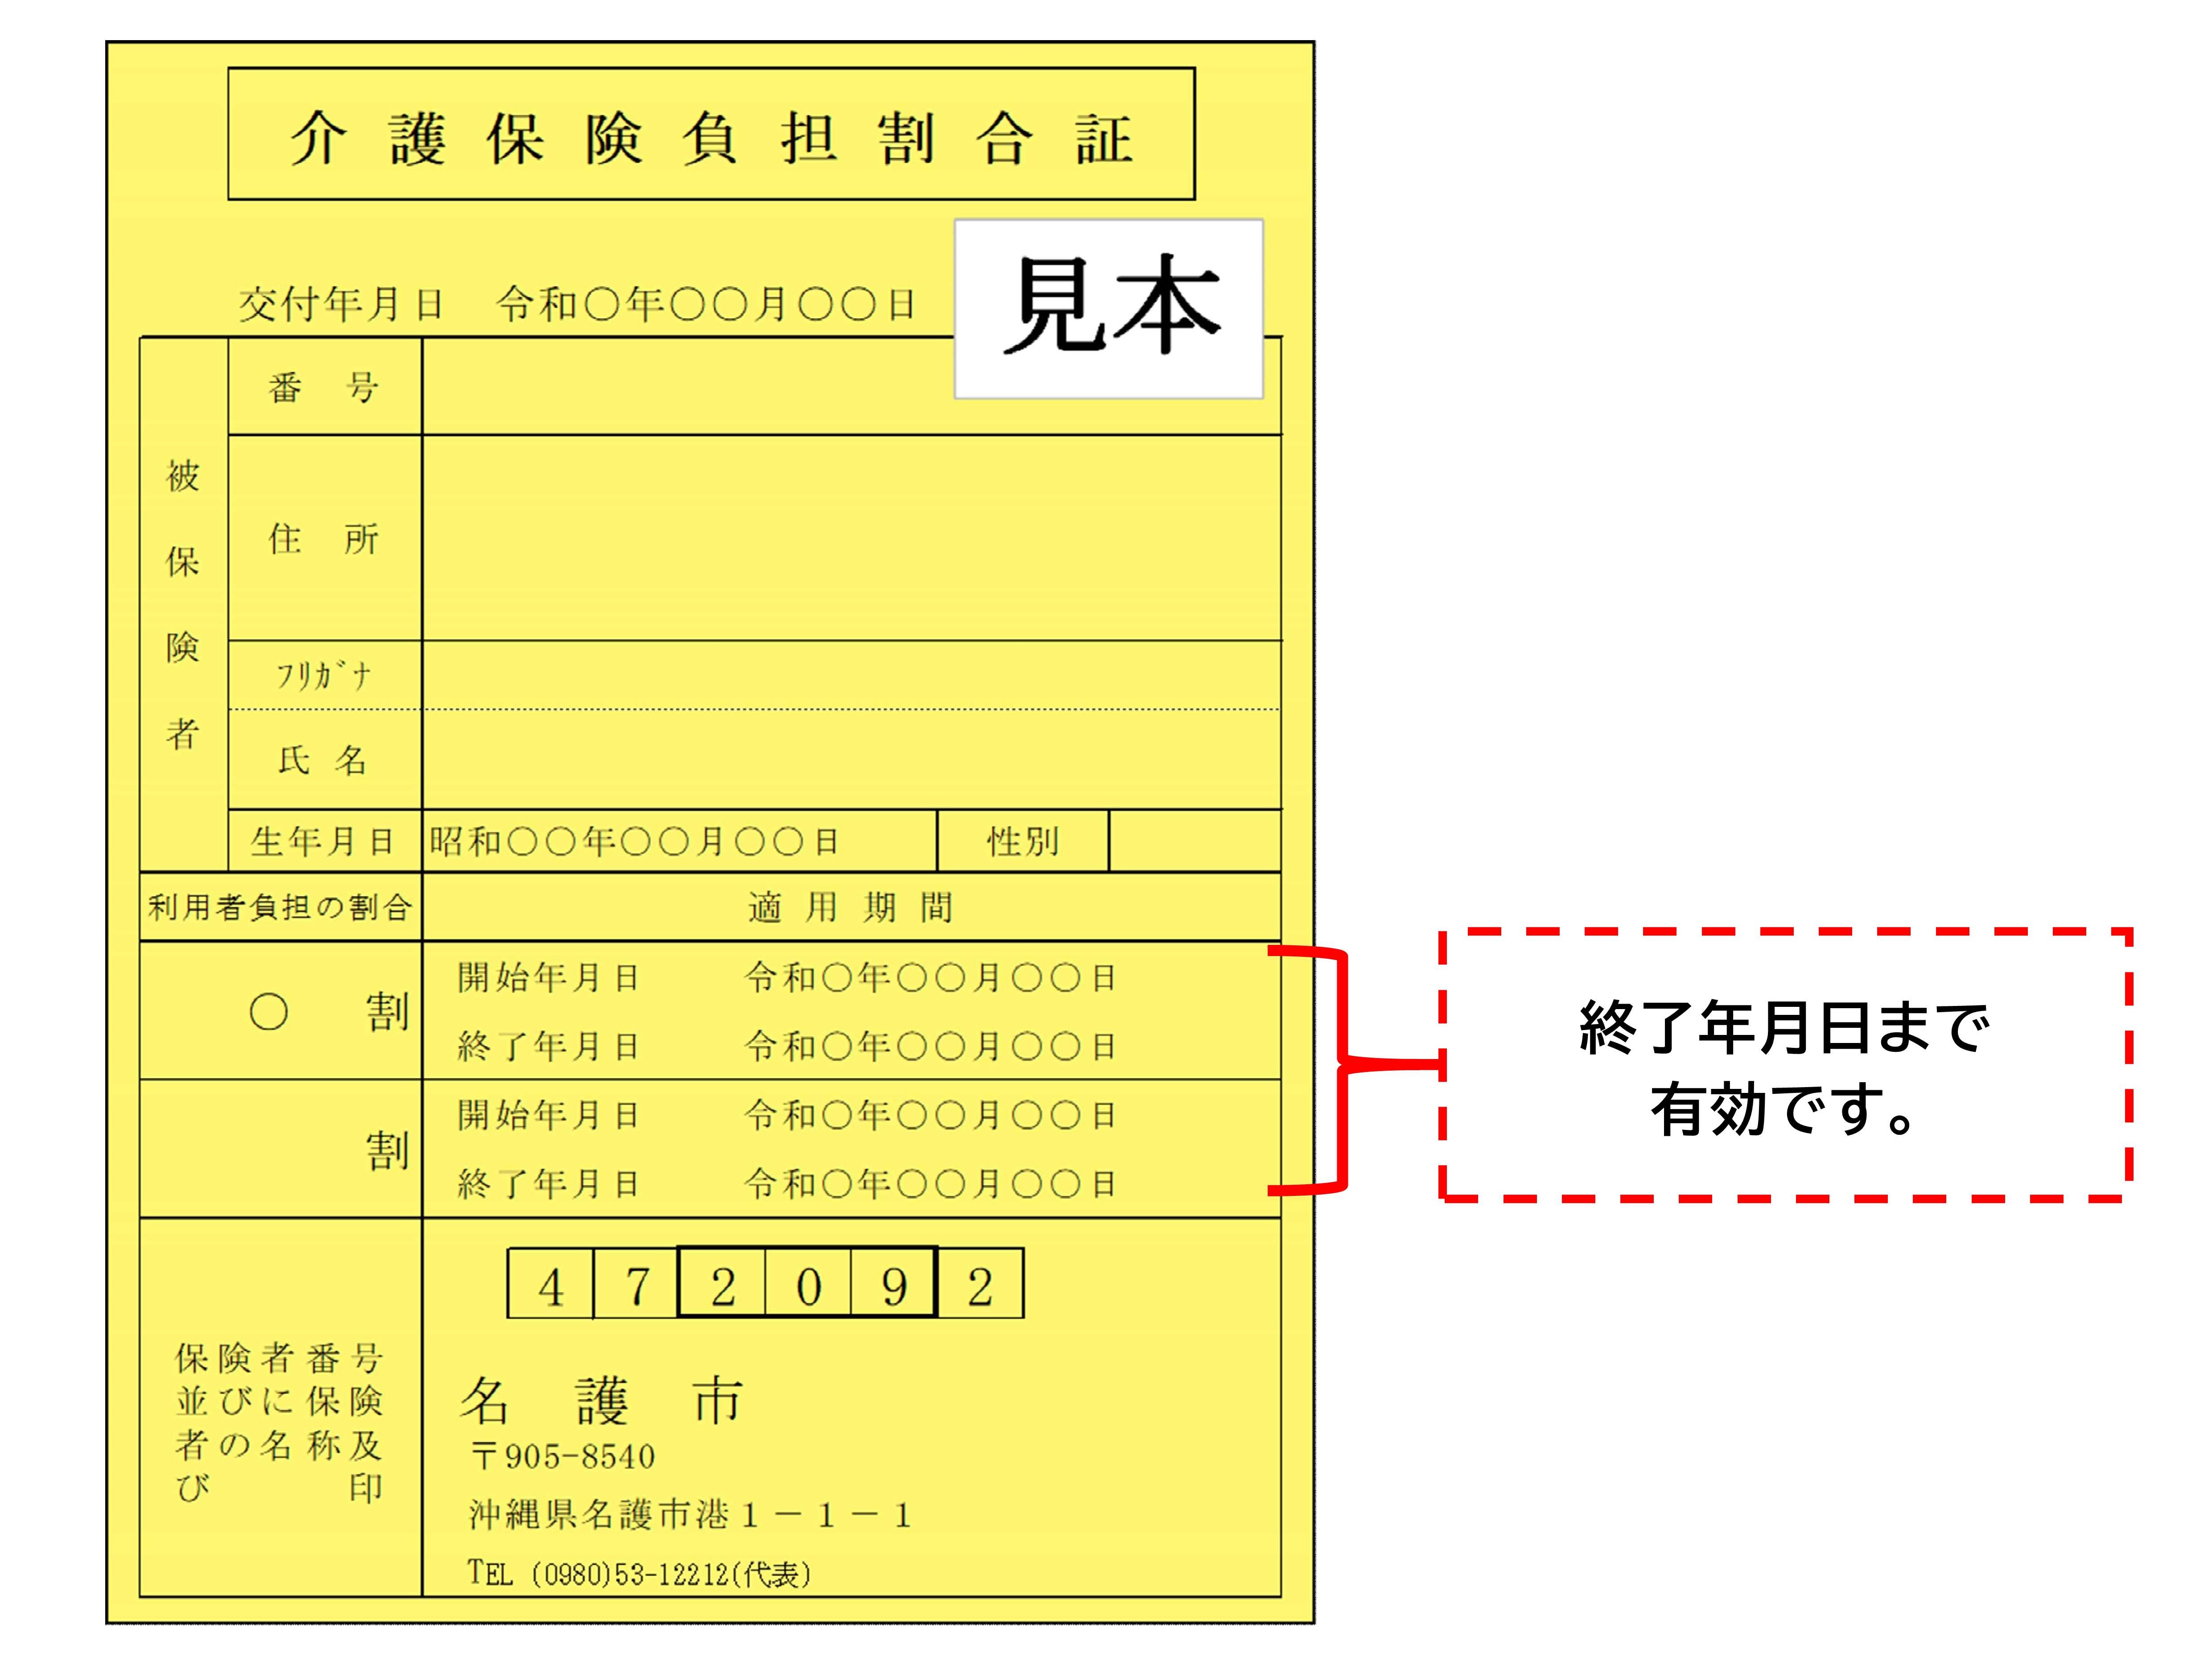
介護保険負担割合証はいつ届く?更新時期(7月)と有効期限のからくり
多くの自治体において、介護保険負担割合証の更新時期は毎年7月に設定されています。具体的な発送スケジュールとお手元に届くタイミング、有効期限の基本ルールは以下の通りです。
負担割合証の有効期限は「毎年8月1日から翌年7月31日まで」の1年間と定められています。前年の所得(1月1日〜12月31日)が確定するのが初夏であるため、自治体は6月に確定した住民税課税情報をもとに新たな負担割合を算定し、7月中旬から7月下旬にかけて対象者の住民票所在地へ一斉郵送します。
もし7月末になっても介護保険負担割合証が届かない場合、主に以下のような理由が考えられます。
- 要介護・要支援認定を受けていない:負担割合証は、要介護認定申請を行い認定を受けた方(または申請中の方)にのみ交付されます。65歳以上であっても認定がなければ届きません。
- 住民票の住所と実際の居住地が異なる:原則として住民票記載の住所に転送不要郵便等で送付されるため、施設入所や別居で送付先変更の手続き(送付先変更届)をしていないと手元に届きません。
- 所得の未申告:確定申告や住民税申告を行っていない場合、自治体側で所得判定ができず発送が保留されることがあります。
- 新規要介護認定の申請時期によるズレ:7月前後に新規で要介護申請を出した場合は、認定結果通知書と同封、または追って別便で届く場合があります。
更新された新しい割合証が届いたら、速やかに担当のケアマネジャー(介護支援専門員)や利用中のデイサービス、訪問介護事業所、ショートステイ先へ提示する必要があります。提示が遅れると、事業所側の請求事務が滞り、一時的に過払い等の精算手続きが発生する要因となります。
1割・2割・3割はどう決まる?所得判定基準と判定フローチャート
介護保険サービスを利用した際の自己負担割合は、本人の合計所得金額および同一世帯内の第1号被保険者(65歳以上)の年金収入等の合算額によって機械的に振り分けられます。厚生労働省の規定に基づく現行の判定ロジックは以下の通りです。
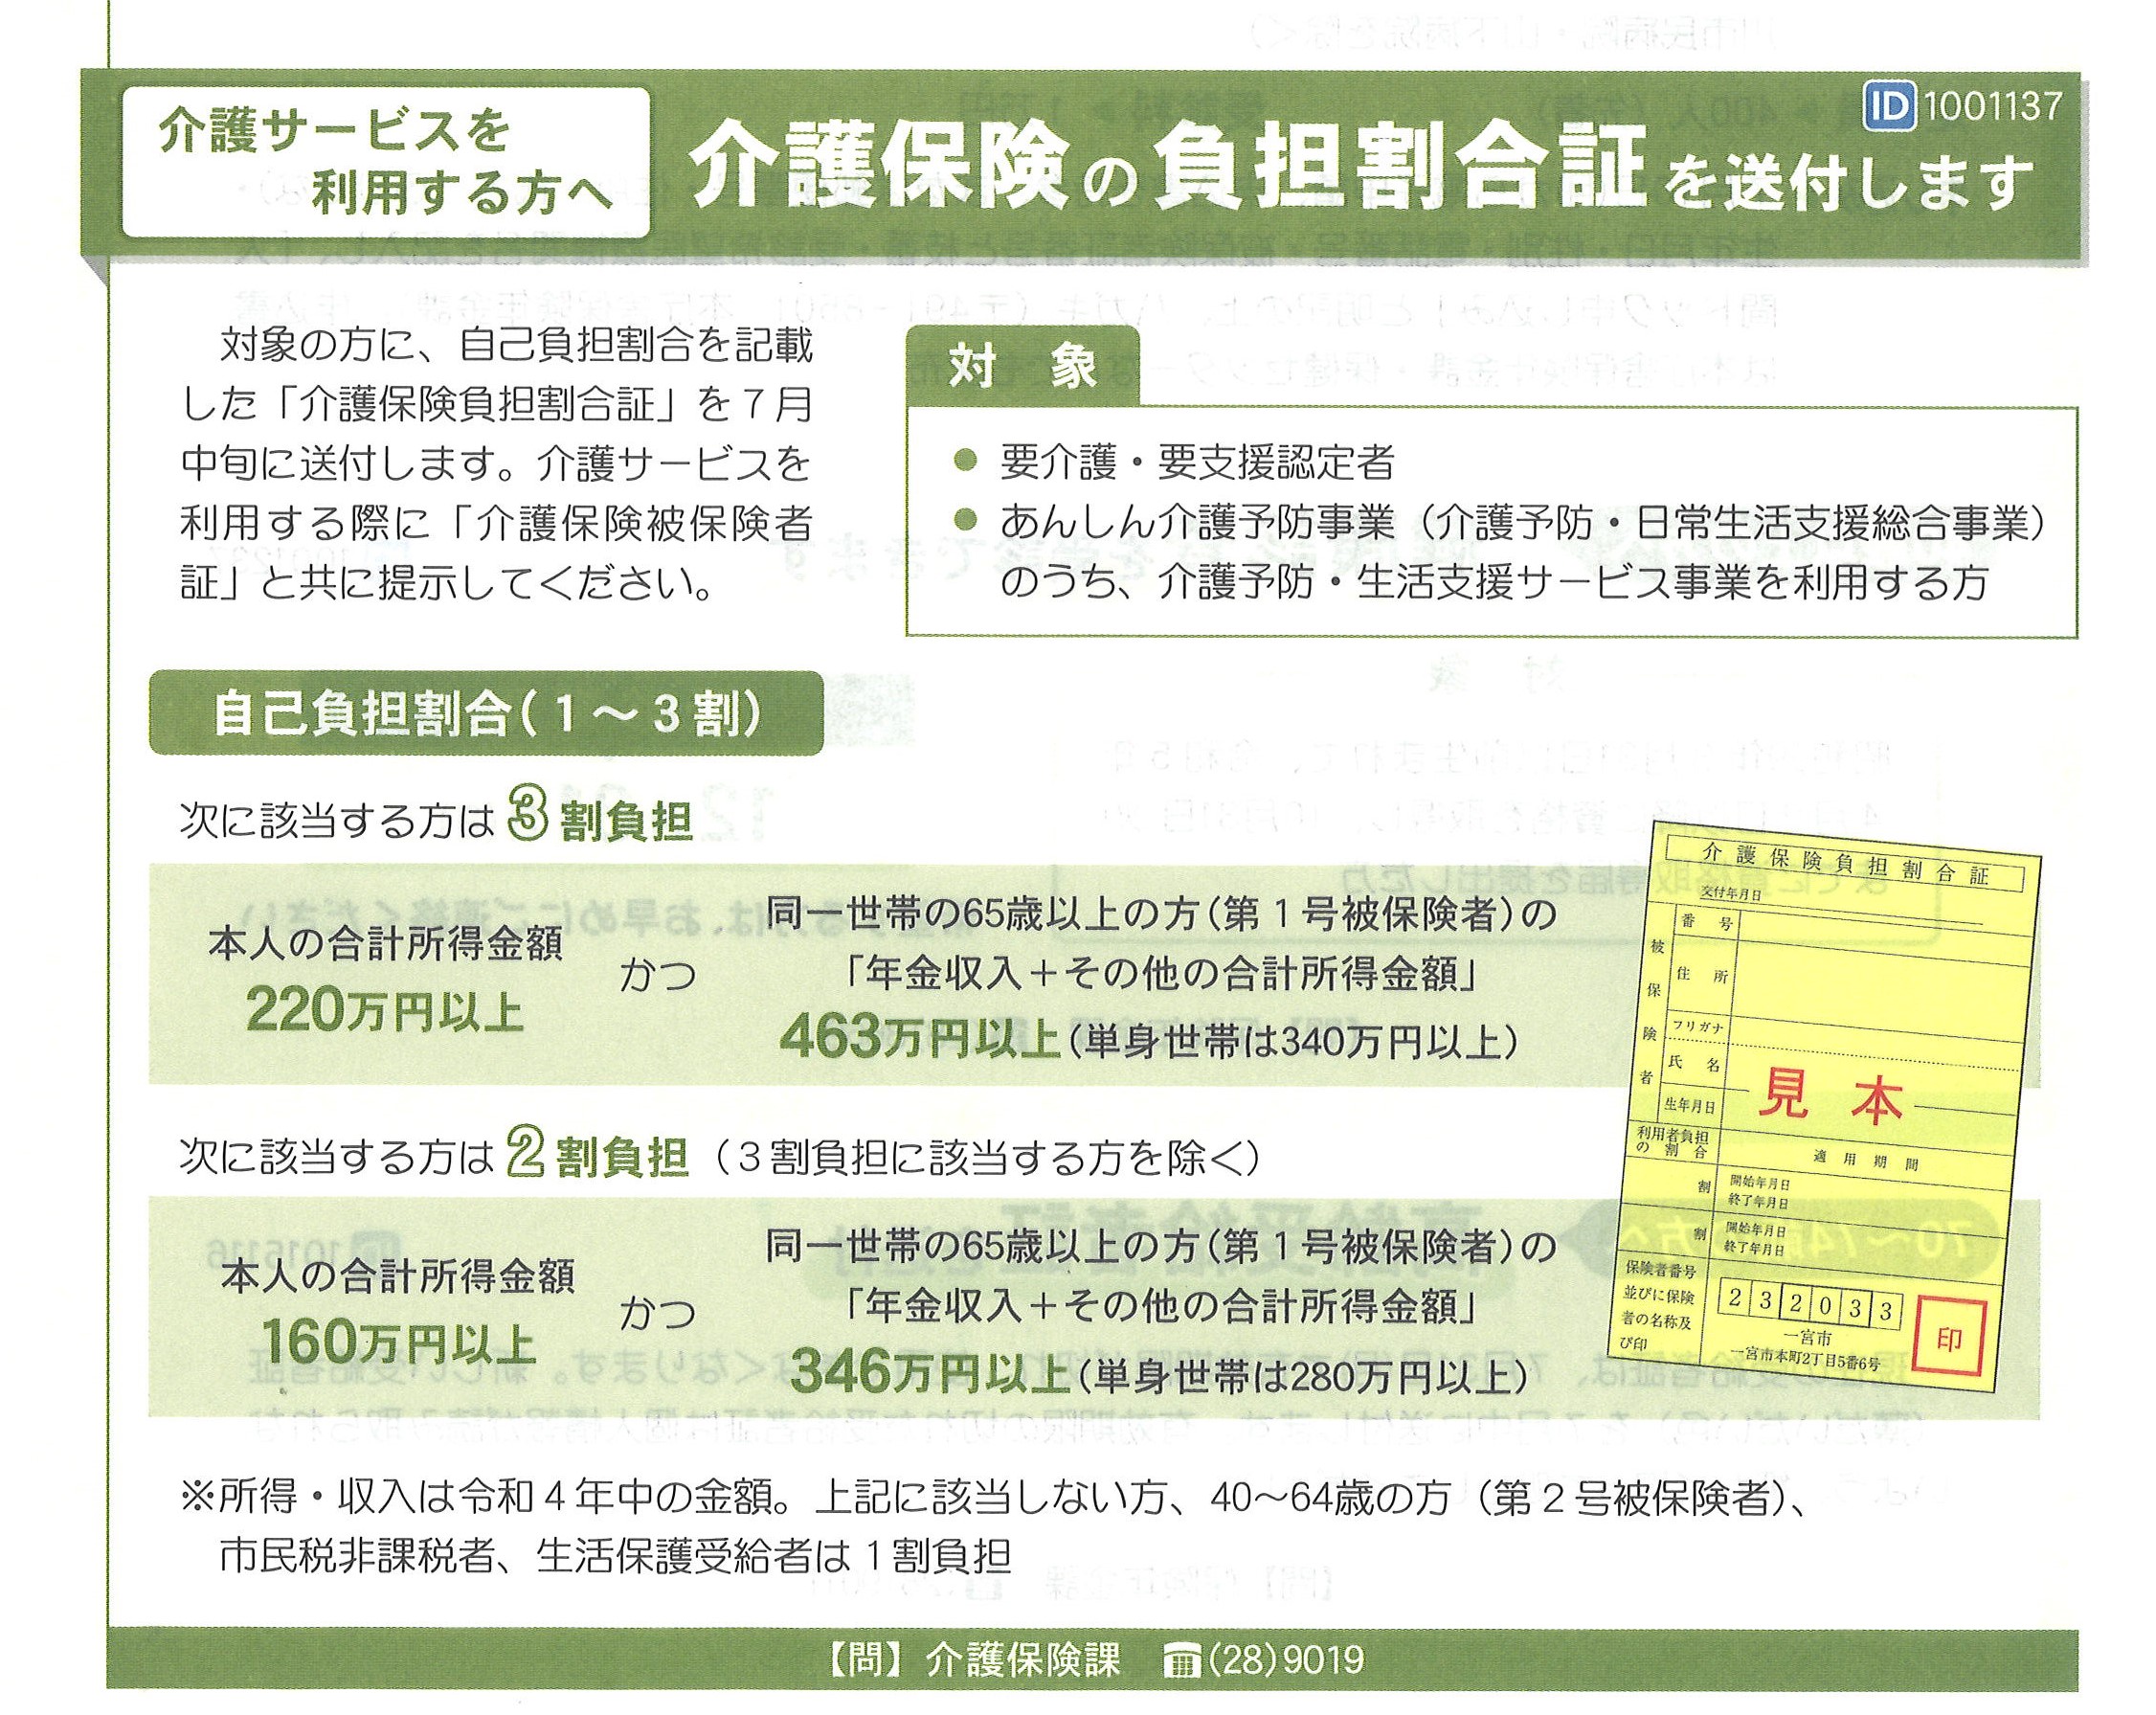
まず第1段階として「本人の合計所得金額」が確認されます。合計所得金額とは、給与所得、年金所得(公的年金等控除適用後)、事業所得、不動産所得、一時所得などを合算した金額(各種所得控除を引く前の金額)です。ここが160万円未満であれば、その時点で無条件に「1割負担」となります。
合計所得金額が160万円以上の場合は第2段階として、世帯内の「年金収入+その他の合計所得金額」を検証します。この判定フローチャートをわかりやすくまとめたのが以下の比較表です。
| 負担割合 | 本人の合計所得金額 | 年金収入+その他の合計所得金額(単身) | 年金収入+その他の合計所得金額(2人以上世帯) |
|---|---|---|---|
| 1割負担 (一般・低所得層) | 160万円未満 | 不問(無条件で1割) | 不問(無条件で1割) |
| 2割負担 (一定以上所得層) | 160万円以上 (または220万円以上で年金等の収入基準を下回る場合) | 280万円以上 340万円未満 | 346万円以上 463万円未満 |
| 3割負担 (現役並み所得層) | 220万円以上 | 340万円以上 | 463万円以上 |
判定フローにおける重要ポイントは、「第2号被保険者(40歳〜64歳)」は所得の多寡にかかわらず一律1割負担となる点です。また、65歳以上の第1号被保険者であっても、生活保護受給者や市区町村民税非課税者は1割負担となります。合計所得金額の判定においては、給与所得控除や公的年金等控除を差し引いた後の金額が使われますが、基礎控除や医療費控除などの所得控除を差し引く前の数値が基準となる点に注意が必要です。

【実態検証】利用者の生の声と現場目線で見えたリアル
介護保険負担割合証の更新時期である7月から8月にかけて、ケアマネジャーの相談窓口やソーシャルメディア上では、負担割合の変動による戸惑いや悲鳴が数多く寄せられます。現場の生の声と、実際に発生している家計へのインパクトを検証します。
SNSや相談コミュニティでは、以下のようなリアルな実態が日常的に語られています。
「実家の父の負担割合証が届いたが、去年まで1割だったのがいきなり3割になっていた。毎月デイサービスとショートステイで約3万円だった支払いが一気に7万円近くに跳ね上がり、年金だけでは完全に赤字。原因を調べたら、祖父名義の山林を売却した際の一時所得が算定に含まれていたらしい。1年限りの所得なのに容赦ない」(50代・長男の証言)
「要介護4の母の介護度が上がり、特別養護老人ホームへの入所を検討していたタイミングで2割負担へ変更された。高額介護サービス費の上限額も引き上げられ、月々の持ち出しが激増。介護離職を防ぐどころか、家族の生活防衛のために利用回数を減らす選択を迫られている」(40代・長女の投稿)
このように、「一時的な資産売却(株式・土地・家屋)」や「満期保険金の受取」によって合計所得金額が跳ね上がり、翌年度の8月から1年間にわたり2割・3割負担へ転落するケースが後を絶ちません。制度設計上、一時所得であっても税法上の所得として合算されるため、事前の税務シミュレーションを行わずに売却した高齢者世帯が深刻なキャッシュフロー危機に陥る実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解
介護保険負担割合証の運用に関して、インターネット上や利用者の間で頻繁に見られる代表的な誤解と、現場で押さえておくべき実務上の盲点を整理します。
誤解1:「世帯分離をすれば確実に1割負担へ下げられる?」
介護費用を抑制する手法としてネット上で頻繁に推奨される「世帯分離(同居親族と住民票上の世帯を分けること)」ですが、これには明確な限界があります。負担割合(1割〜3割)の判定第1段階は「本人の合計所得金額」であるため、本人の年金収入や所得そのものが高額である場合、世帯分離を行っても本人の負担割合は1割には下がりません。
世帯分離が効果を発揮するのは、「本人の所得は低いが、同居する子や配偶者の所得が高いために世帯合算で弾かれているケース」や、「高額介護サービス費の世帯上限額」「施設入所時の負担限度額認定(補足給付)」の適用判定においてです。国民健康保険料の二重発生などのデメリットも伴うため、安易な世帯分離は避けるべきです。
誤解2:「負担割合証を紛失したら次の更新まで再発行できない?」
負担割合証を紛失したり汚損・破損した場合でも、市区町村の介護保険窓口で即日再発行が可能です。申請手続きの詳細は以下の通りです。
- 申請場所:住民登録のある市区町村役場の介護保険担当窓口(地域包括支援センターや出張所では後日郵送となる場合あり)
- 必要書類:介護保険被保険者証等再交付申請書(窓口に常備)、本人の本人確認書類(マイナンバーカード、運転免許証等)
- 代理人が申請する場合:代理人の本人確認書類に加え、委任状または本人の保険証原本などの代理権確認書類が必要
- 郵送申請:窓口へ行けない場合、申請書をダウンロードして郵送すれば、数日〜1週間程度で住民票所在地へ郵送交付される
介護保険自己負担割合見直しの最新動向
社会保障審議会・介護保険部会等において、現行「原則1割、一定以上所得者は2割または3割」となっている自己負担割合について、2割負担の対象範囲を「原則2割」へ拡大する案や、所得基準を引き下げる議論が継続して行われています。急速に進む高齢化と現役世代の保険料負担軽減を背景に、制度改正のタイミングごとに判定ラインが厳格化するリスクを注視しておく必要があります。
【プロの結論】介護費用の急増リスクに備える家計管理と制度防衛策
介護保険の自己負担割合は、一度上がると家計に極めて重い固定費増となってのしかかります。不測の自己負担増を防ぎ、万が一の判定変更にも動揺しないための専門的判断基準を提示します。
【事前に対策を講じるべき人】
- 実家や遊休地の売却、有価証券の解約を予定している家庭:売却益が発生する年度と売却時期をコントロールし、特別控除の適用関係を税理士や専門家に事前相談すること。一度に全額を決済せず分割するなどの工夫で合計所得金額の急増を抑制できる可能性があります。
- 夫婦ともに年金受給額が高めな世帯:2人以上世帯の合計基準(346万円または463万円)の境界線上にいる場合、配偶者の所得控除の見直しや控除申告の漏れがないか毎年確定申告書を精査してください。
【負担割合が上がってしまった場合の防衛策】
- 高額介護サービス費の世帯上限額を活用する:負担割合が2割・3割になっても、同一月内の自己負担合計が上限額(一般的な所得区分で月額44,400円など)を超えた分は申請により後から払い戻されます。ケアプランの作成時に上限額を意識したサービス設計をケアマネジャーに依頼することが肝要です。
- 高額医療・高額介護合算療養費の申請:年間(8月1日〜翌年7月31日)の医療保険と介護保険の自己負担額を合算し、年間限度額を超えた金額を還付してもらう制度です。こちらも忘れずに申請を行う必要があります。
【介護保険負担割合証】に関するよくある質問(FAQ)
Q1:介護保険負担割合証は、どのタイミングで事業所に見せればよいですか?
A1:毎年7月下旬に新しい負担割合証(8月1日適用開始)が届いたら、速やかに利用中のすべての介護サービス事業所(デイサービス、訪問看護、ヘルパー等)および担当ケアマネジャーに提示してください。提示が月遅れになると、事業所の請求修正や利用者への過不足精算手続きが発生しトラブルの原因となります。
Q2:年度の途中で所得の修正申告をした場合、負担割合は変更されますか?
A2:変更されます。修正申告や税額決定のやり直しによって前年の合計所得金額が変わり、判定基準のラインを跨いだ場合は、遡及して負担割合が変更されます。その場合、差額分の追加請求または還付が発生し、新たな負担割合証が自治体から再交付されます。
Q3:65歳未満で特定疾病により要介護認定を受けた場合(第2号被保険者)、所得が高くても1割負担ですか?
A3:はい、1割負担となります。介護保険法上の2割・3割負担の規定は第1号被保険者(65歳以上)のみを対象としているため、第2号被保険者(40〜64歳)は所得の高低に関わらず一律1割負担です。ただし、65歳に達した翌月(1日生まれは当月)からは所得判定の対象となります。
Q4:負担割合証を紛失した状態で介護サービスを利用すると全額自己負担(10割)になりますか?
A4:直ちに全額自己負担となるわけではありません。多くの事業所では自治体への照会や過去の履歴等をもとに暫定的に対応してくれますが、速やかに役所窓口で再発行手続きを行って正式な割合証を提示しなければなりません。放置すると請求処理ができなくなるため注意してください。
まとめ:負担割合証の正しい理解で介護破綻を防ぐ
介護保険負担割合証は、単なる一枚の紙ではなく、毎月の介護サービス利用料と家計の持続可能性を決定づける重要な公的証明書です。毎年7月の更新時期には必ず開封し、記載された負担割合(1割・2割・3割)と有効期限を確認する習慣をつけてください。
特に資産売却や世帯構成の変化が控えている場合は、翌年度の負担割合がどう変化するかを事前に予測し、高額介護サービス費などのセーフティネットを含めた資金計画を立てておくことが、家族の介護破綻を防ぐ最大の防衛策となります。 (出典: 介護 保険 負担 割合 証(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
